貸金庫の盗難はなぜ防げない?補償ゼロの罠と銀行不祥事の真相
金塊や権利証、代々受け継いできた家宝を保管する「絶対安全の聖域」と信じられてきた銀行の貸金庫。しかし今、その鉄壁の安全神話は完全に瓦解しつつあります。記憶に新しい大手メガバンクでの連続窃盗不祥事は、預金者の資産を守る砦であるはずの金融機関が抱える、構造的な脆弱性を白日の下に晒しました。
「万が一の事態が起きても、銀行が全額補償してくれるはず」という認識は、実は法的な契約関係から見れば決定的な誤解です。本稿では、世間を震撼させた行員による犯行手口の深層から、被害者が直面する「補償の壁」、さらには司法の現場で突きつけられる立証責任の現実まで、徹底的な調査報道ベースで解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクで発覚した巨額窃盗事件は、管理責任者の立場を悪用した合鍵の不正複製と形骸化した内部監査が招いた人災である。
- 要点2:貸金庫の法的性質は「場所の賃貸借」であり、銀行は中身を把握しない原則上、盗難が発生しても自動的な全額補償は極めて期待薄である。
- 要点3:損害賠償を勝ち取るには顧客側が「保管物の存在と価値」を立証しなければならず、写真記録や外部動産保険による自衛が必須となる。
【驚愕の犯行手口】安全なはずの貸金庫でなぜ盗難が起きるのか?行員による合鍵悪用の手口
絶対的なセキュリティを誇るはずの貸金庫エリアで、なぜ密室の窃盗劇が成立してしまったのでしょうか。その核心は、外部からの物理的侵入ではなく、最も内部の権限を握る「内部関係者の裏切り」にありました。
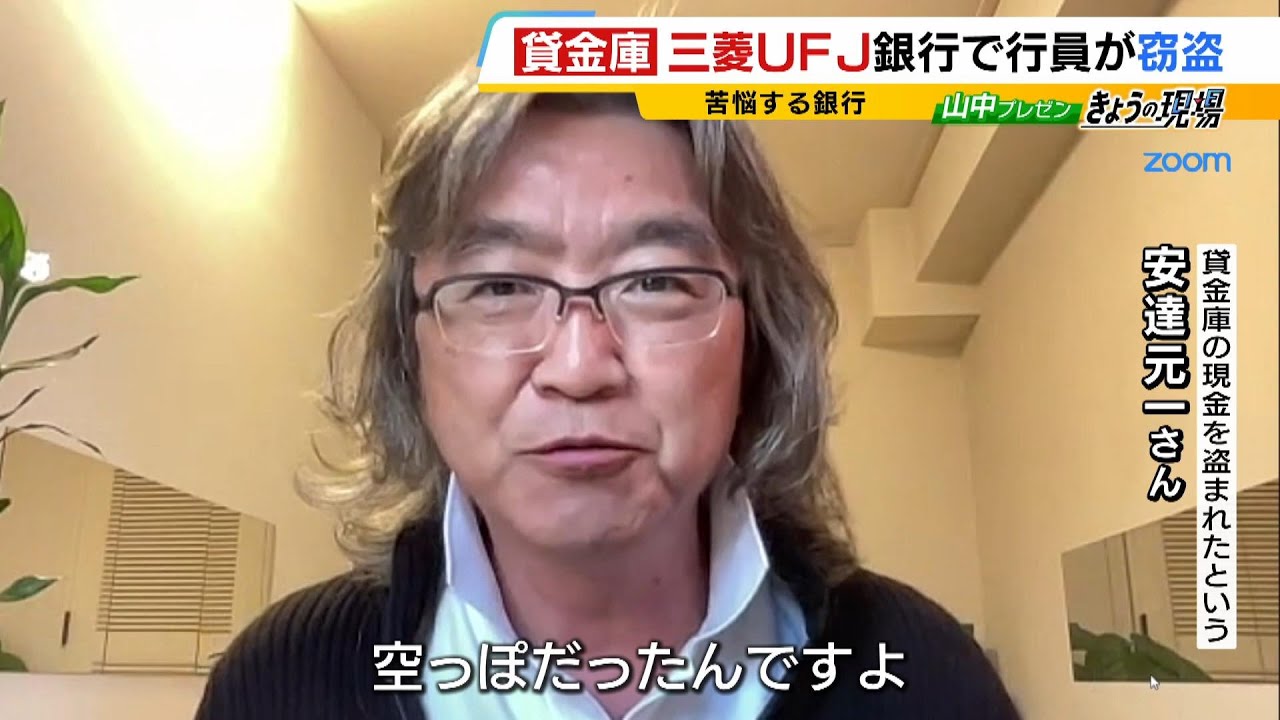
社会に大きな衝撃を与えたのが、三菱UFJ銀行の貸金庫不祥事です。報道各社の取材や同行の公表資料によると、練馬支店や玉川支店において貸金庫の管理責任者を務めていた元女性行員が、2020年4月から2024年10月という長期にわたり、顧客の貸金庫を無断で開錠。顧客約70人から、金塊や高級貴金属など総額十数億円相当の資産を窃取していた事実が明るみに出ました。犯行は一度きりではなく、長期間にわたって日常業務の死角を突きながら継続されていたのです。
犯行を可能にした構造的要因は、貸金庫の開錠システムそのものの盲点にあります。一般的な手動式貸金庫は、銀行側が保持する「マスターキー」と、顧客自身が所持する「正鍵(客鍵)」の双方が揃わなければ開扉できない仕組み(ダブルロック方式)を採用しています。しかし、管理責任者の立場にあった元行員は、顧客が来店して手続きを行うわずかな隙や預かり業務の合間に、貸金庫の合鍵を悪用して不正に複製、あるいは予備鍵の管理権限を悪用して金庫室へ単独で立ち入り、中身を抜き取っていたと報じられています。
さらに過去には、みずほ銀行において同一支店に16年間も連続在籍していた元行員が、同様に貸金庫内の資産を窃取していた事件も発覚しています。金融業界では定期的な人事ローテーションが不正抑止の鉄則とされていますが、現場の属人化と形骸化した相互チェック体制が重なった結果、安全神話の裏側で信じがたい「内部の泥棒」を野放しにする結果を招きました。

「銀行は補償してくれない?」被害時に直面する冷酷な法的責任と契約の罠
利用者の多くが「銀行の過失で盗まれたのだから、当然すべて弁償される」と思い込んでいます。しかし、弁護士など法律実務家の間では、貸金庫の盗難補償をめぐる法的ハードルの高さは広く知られた事実です。
銀行と利用者が結んでいる貸金庫規定は、法律上「寄託契約(物を預かって保管する契約)」ではなく、単なる「賃貸借契約(保管用のスペースを貸す契約)」と位置づけられるのが一般的です。つまり、銀行側は「安全なスペースを提供している」だけであり、金庫の中に何が収められているのかは一切関知していません。各行の利用約款にも「保管物の内容や価値について銀行は何ら責任を負わない」旨の免責規定が明記されています。
そのため、事件が起きたからといって、預金保険のように自動的かつ無条件に資産が返還される制度は存在しません。銀行側に重大な過失がある場合でも、約款に定められた銀行の貸金庫補償限度額が適用されるケースがあり、規程上の上限が数十万円から数百万円程度に制限されている契約すら散見されます。十数億円規模の被害が発生した事件において、通常の枠組みでは全額の穴埋めが原理的に不可能な仕組みになっているのです。
火災や天災だけでなく、内部犯行による窃盗被害に対して貸金庫盗難の保険適用がどこまで及ぶのかは、金融機関ごとに提携する特約動産保険の内容によって大きく異なります。顧客側が独自に動産総合保険を手当てしていない限り、契約の文言通りの「免責の壁」に阻まれるリスクが存在します。
【徹底比較】貸金庫vs自宅金庫vsトランクルーム|安全性とリスクの実態
資産防衛の手段として、メガバンクの貸金庫、自宅用の耐火・防盗金庫、民間トランクルームの3者を客観的に比較検証しました。それぞれの利点と潜在的リスクは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約形態と法的性質 | 銀行貸金庫:スペースの賃貸借契約 自宅金庫:自己所有物 トランクルーム:寄託または賃貸借 | 賃貸借契約の場合、運営側は中身の存在を法的に認知しない | 「場所貸し」である以上、中身の消失に対する自動補償責任は発生しにくい |
| 年間維持コスト | 貸金庫:約15,000円〜50,000円/年 自宅金庫:本体代50,000円〜(一括) トランクルーム:約60,000円〜180,000円/年 | メガバンク小型枠で月額1,500円〜2,500円程度が平均 | コスト面では銀行貸金庫が手頃だが、空き枠不足による待機列も顕著 |
| 主な盗難・滅失リスク | 貸金庫:行員の内部不正・合鍵悪用 自宅金庫:空き巣・強盗・バール破壊 トランクルーム:ピッキング・火災・湿気 | 自宅金庫は「アポ電強盗」等の標的になりやすい | 外部からの物理攻撃には銀行が圧倒的優位だが、「内部統制の破綻」には無力 |
| 損害賠償・補償の難易度 | 貸金庫:中身の立証責任が極めて重い 自宅金庫:火災・家財保険で一部担保 トランクルーム:上限50万〜100万円の寄託保険 | 貴金属・現金の補償は通常保険でも厳格な上限設定あり | どの選択肢であっても「中身の事前証拠保全」がなければ泣き寝入り必至 |

裁判例から読み解く損害賠償請求のハードル|「中身の証明」という絶望的な壁
被害者が直面する最大の関門が、貸金庫の中身を証明する作業です。仮に警察へ足を運んで貸金庫の被害届を警察に提出したとしても、捜査機関や裁判所から真っ先に問われるのは「事件直前、その金庫の中に具体的に何が入っていたのか」という客観的なエビデンスです。
過去の貸金庫盗難の裁判例を精査すると、裁判所は一貫して原告(顧客側)に対し厳格な立証責任を求めています。貸金庫はプライバシー保護の観点から中身を誰にも見せずに開閉できる設備であるため、第三者の目撃証言が存在しません。単に「祖父から譲り受けた純金インゴットが5本あった」「現金3,000万円を入れていた」と本人が法廷で陳述しても、客観的な購入履歴や直前の預入日時を裏付ける写真・動画データ、詳細な財産目録が存在しない限り、損害賠償請求は棄却されるか、極端に低い認定額に抑えられてしまう傾向にあります。
民事上の貸金庫の窃盗に伴う損害賠償請求において、銀行側に使用者責任(民法715条)や契約上の債務不履行責任を問うこと自体は可能です。しかし、損害額の算定根拠が立証できなければ勝訴判決を勝ち取ることは叶いません。元行員の個人的な不法行為が認定され刑事責任が確定したとしても、当人に賠償能力がなければ、実質的な被害回復は銀行との民事交渉に依存せざるを得ないのが非情な現実です。
【実態検証】利用者の生の声と現場目線で見えたリアル
一連のメガバンク不祥事の発覚以降、SNSや投資コミュニティ、大手掲示板では貸金庫の安全性と評判に対する懐疑的な声が噴出し、窓口へ金庫の確認に殺到する利用者が後を絶ちませんでした。
ネット上に寄せられた利用者の肉声や現場の反応からは、長年培われてきた信頼関係が一瞬で瓦解した生々しい実態が浮き彫りになっています。
- 「親の代から30年預けていたが、ニュースを見て震えながら支店に確認に行った。幸い無事だったが、行員が合鍵を作れる環境だったと知って即解約した」(60代・資産家)
- 「『中身は銀行も知りません』というシステムが、利用者のプライバシーを守るためではなく、事件が起きたときに銀行が責任を逃れるための防壁に見えてきた」(50代・会社経営)
- 「被害に遭った人の手記を読んだが、失われたのは資産だけでなく、先祖伝来の思い出の品。お金で買い戻せないものを預けていた人たちの絶望は計り知れない」(40代・個人投資家)
特に高齢の富裕層の間では「自宅に置いて強盗に遭うリスク」と「銀行に預けて中身を抜かれるリスク」の板挟みとなり、資産の預け先に迷う「防犯難民」が続出する事態へと発展しています。
一般に知られていない盲点とネットの誤解
ネット上には貸金庫の運用やリスクについて、不正確な憶測や都市伝説が飛び交っています。ここでは代表的な誤解を是正します。
誤解①:「全自動式の最新型貸金庫なら行員による盗難は100%防げる」
ブース内に金庫ボックスが自動搬送される全自動式は、行員と対面しないため安全性が高いと信じられています。しかし、システムの保守点検権限やマスター認証コードを内部関係者が不正取得・改ざんした場合、理論上は開錠が可能です。人為的オペレーションが介在する限り、完全無欠のシステムは存在しません。
誤解②:「タンス預金より貸金庫に現金を置くほうが税務署にバレない」
貸金庫に現金を隠す行為は、相続対策などで広く囁かれますが、税務署は国税照会権限により貸金庫の開閉履歴や契約状況を完全に調査できます。被相続人の死亡前後における不自然な金庫利用履歴は即座に把握され、税務調査で金庫の立ち会いを求められます。脱税の抜け道としては機能しないどころか、盗難時に中身を公表・証明できなくなる致命的なリスクを抱え込みます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
数々の不祥事と法的リスクを踏まえ、貸金庫を継続利用すべきか否かの客観的な判断基準を策定しました。
【利用をおすすめできる人】
- 預ける対象が「権利証」「遺言書」「実印」「契約書」など、再発行手続きや複製が困難で、客観的な存在証明が公的機関に残っている重要書類中心の人。
- 保管物の詳細なリスト、購入証明書、鑑定書、保管時の写真・動画データをクラウド等に厳格にアーカイブできている人。
- 外部の損害保険会社が提供する「動産総合保険」を別途契約し、盗難リスクへのヘッジを独自に完結できる人。
【契約を慎重に見直すべき・おすすめできない人】
- 購入経路が曖昧な金地金や、出所を公にしにくい現金を「匿名保管」する目的で利用している人(盗難時に被害届すら出せなくなるリスク大)。
- 「銀行に預けておけば絶対に安全で、全額補償される」と盲信している人。
- 数年単位で金庫を開けず、中身の棚卸しや点検を一切行わない放置型の人。
【貸金庫の盗難】に関するよくある質問(FAQ)
Q1:貸金庫の中身が盗まれた場合、銀行から全額補償されますか?
A1:原則として自動的な全額補償は行われません。貸金庫契約はスペースの賃貸借であり、約款上も保管物の内容に対する免責条項が設けられています。銀行側に重過失がある場合でも、約款に定められた上限額(数十万〜数百万円程度)にとどまるケースが多く、それを超える賠償を勝ち取るには顧客側が過失と損害額を個別に立証する必要があります。
Q2:貸金庫に保管している貴金属や現金に保険をかけることはできますか?
A2:金融機関によっては任意の貸金庫専用保険(引受保険会社による動産保険)を用意している場合があります。また、個人で民間の損害保険会社と「動産総合保険」を個別に契約することで補償をつけることも可能です。ただし、現金の保管は保険対象外となるケースが多いため、事前に対象約款を厳密に確認する必要があります。
Q3:警察に被害届を出す際、貸金庫の中身を証明するには何が必要ですか?
A3:保管物の購入時の領収書、品質保証書・鑑定書、金庫に格納した直前の状態を撮影した日付入りの写真や動画データ、入出庫の記録メモなどが不可欠です。これら客観的な証拠が揃っていなければ、警察への被害届受理や民事訴訟での損害認定が極めて困難になります。
まとめ:神話崩壊後の資産防衛戦略と今後の選択肢
メガバンクで起きた前代未聞の貸金庫窃盗事件は、「ブランドや規模への盲従」が最大の盲点になり得るという、現代の資産管理における痛烈な教訓を突きつけました。管理責任者の合鍵悪用や監査の形骸化といった組織病理は、どれほど巨大な組織であっても完全に排除することはできません。
「預けて終わり」にするのではなく、預入物の厳密な台帳化、写真・動画によるエビデンス保全、封印テープを用いた改ざん検知、そして定期的な中身の確認。これらをルーティン化して初めて、現代の貸金庫は資産保全の選択肢として機能します。絶対安全の神話が消え去った今、真に資産を守り抜くのは、システム任せにしない所有者自身の自衛意識に他なりません。 (出典: 貸 金庫 盗難(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
