メガバンク貸金庫事件の真相と手口|14億円消失が暴いた安全神話の崩壊
メガバンクの地下深く、重厚な鋼鉄の扉と厳重な入退室管理に守られた「貸金庫」。多くの利用者が「ここ以上の安全地帯は存在しない」と信じて疑わなかった聖域で、預けたはずの資産が忽然と消え去るという前代未聞の事態が発覚しました。業界最大手である三菱UFJ銀行の支店で起きた巨額窃盗事件は、日本の金融システムが長年築き上げてきた絶対的な安全神話を根底から揺るがしています。
顧客が大切に保管していた現金や金塊を、あろうことか管理責任者である行員自らが長年にわたり持ち出し続けていた本件。なぜメガバンクの厳重なチェック網は機能しなかったのか、そして消えた資産の行方や被害者への補償はどうなっているのか。報道各社の取材データや内部事情、2026年現在の最新動向を踏まえ、事件の真相と構造的な闇を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:三菱UFJ銀行の元支店長代理が貸金庫から約70人分・十数億円(金塊2億6000万円相当を含む)を窃取し、2025年1月に警視庁に逮捕された。
- 要点2:管理責任者の立場を悪用した「行員不正マスターキー」の運用不備と、顧客不在時の金庫開錠という信じがたい内部統制の欠陥が犯行を長期化させた。
- 要点3:「中身を銀行は関知しない」という貸金庫契約約款免責条項の壁が被害立証を阻む一方、銀行側は特別対応を迫られ、全自動型への移行など抜本的な再発防止が進められている。
【事件の全貌】被害総額14億円超の衝撃|メガバンク貸金庫事件はなぜ起きたのか
警視庁捜査2課が2025年1月14日、窃盗容疑で逮捕に踏み切ったのは、三菱UFJ銀行の元支店長代理の女性(当時46歳)でした。逮捕容疑は顧客の貸金庫から金塊約2億6000万円相当を盗み出したというものでしたが、これは氷山の一角に過ぎませんでした。その後の調べや同行の社内調査により、被害は練馬支店および玉川支店の2拠点に及び、被害者数は約70名、被害総額は約14億円規模に達することが明らかになったのです。
犯行が行われていた期間は、2020年4月から2024年10月までの約4年半という長きにわたります。定期的な異動や内部監査が存在するメガバンクにおいて、なぜこれほど長期間にわたり犯行が発覚しなかったのか。当時の特番インタビューや捜査関係者の証言によると、容疑者は貸金庫の管理責任者としての立場を巧妙に利用し、自らの権限下で不正を隠蔽し続けていました。
盗み出された資産の多くは、換金性の高い金塊や貴金属、そして新紙幣発行などを機に手元資産として預けられていた多額の現金でした。容疑者は盗んだ金塊を貴金属買取店などで現金化し、競馬などのギャンブルや私的な借金返済、遊興費に充てていたと供述しています。個人の預金通帳から不正出金するのではなく、「銀行すら中身を把握していない貸金庫の現物」に目をつけた点に、この犯罪の狡猾さと執拗さが浮き彫りとなっています。
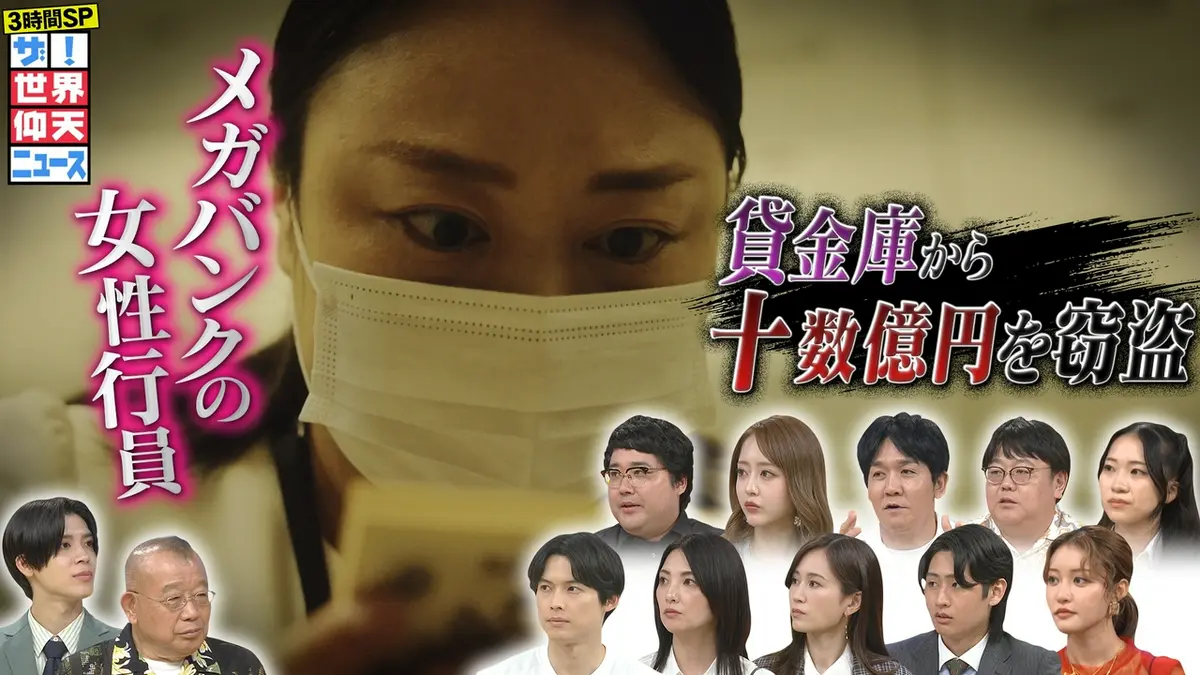
【手口と構造的欠陥】行員不正マスターキーの悪用と「絶対安全」の盲点
メガバンクの貸金庫がなぜ、外部からの侵入者ではなく内部の行員一人によっていとも容易に破られてしまったのか。その背景には、長年運用されてきた「手動型貸金庫」の致命的な構造的盲点と、形骸化した相互牽制体制がありました。
一般的な手動型貸金庫では、顧客が持つ「正鍵」と、銀行側が保管する「副鍵(マスターキー)」の2本が揃わなければ開錠できない二重ロック構造が採用されています。通常、顧客が来店した際にブースへ案内し、行員が副鍵を差し込んだ後、顧客が自らの鍵で開けるという厳格な手順が定められていました。
しかし、今回の事件で悪用された貸金庫窃盗手口は、極めて原始的でありながら防ぎようのない内部犯行でした。管理責任者であった容疑者は、顧客から預かった鍵の管理体制が緩んでいた隙を突いて合鍵を密かに作成したほか、顧客が施錠を完全に確認せずに立ち去った後の隙を狙って金庫内へ侵入。さらには、予備の鍵を保管する金庫の暗証番号や管理権限を実質的に独占していたため、行員不正マスターキーを誰にも怪しまれずに持ち出すことが可能な環境を作り上げていました。
加えて、銀行の金庫室はプライバシー保護の観点から「利用者の手元を直接撮影する防犯カメラ」が設置されていないケースが一般的でした。顧客の財産を守るためのプライバシー配慮が皮肉にも死角となり、容疑者が単独で金庫室に入り、顧客のボックスから金塊や現金を抜き取る格好の温床となっていたのです。
【過去事例と比較検証】三井住友銀行・信託銀行でも起きていた不祥事の歴史
貸金庫の資産が銀行関係者によって侵害された事例は、今回の三菱UFJ銀行が初めてではありません。日本の金融史を振り返ると、過去にも大手金融機関で同様の着服・横領事件が複数回発生しており、そのたびに「安全神話」は傷ついてきました。
過去には、三菱UFJ信託銀行貸金庫事件において顧客の預けた有価証券や現金が狙われたケースや、三井住友銀行貸金庫着服事件として行員が顧客の信頼を逆手に取って金品を私物化していた事例などがメガバンク不祥事ニュースとして世間を震撼させました。これらの事件に共通しているのは、支店の窓口業務や特定部署における「閉鎖的な人間関係」と「担当者への過度な一任」です。
以下の比較表は、メガバンク各行における過去の主要な貸金庫関連不祥事と、今回の事件における手口・対応の違いを客観的データに基づいてまとめたものです。
| 事件名・対象行 | 被害規模・手口の概要 | 発覚の契機と背景 | 編集部の見解・構造的課題 |
|---|---|---|---|
| 三菱UFJ銀行 貸金庫窃盗事件(本件) | 約70人・十数億円(金塊貴金属被害約2.6億円他)。副鍵と合鍵の悪用による単独反復開錠。 | 顧客からの残高相違指摘および内部通報。容疑者逮捕(2025年1月)。 | 手動式金庫の死角と管理職単独オペレーションの放置が生んだメガバンク史上最大の貸金庫不祥事。 |
| 三井住友銀行 貸金庫・預金着服事例 | 数千万円〜数億円規模。顧客の信頼を得て預かった鍵や印鑑を用いた不正出金・着服。 | 相続手続き時の残高確認や顧客親族からの疑義照会。 | 顧客との親密関係に依存した営業現場の慣行が、相互牽制を形骸化させていた典型例。 |
| 信託銀行系 貸金庫・有価証券不正事例 | 富裕層顧客の有価証券、権利証書の無断持ち出しおよび換金横領。 | 定期監査時の現物照合不一致、権利行使の滞りによる発覚。 | 資産管理特化型機関であっても、現物資産の「中身不明」原則が悪用されるリスクを証明。 |
過去の事例と比較しても、今回の三菱UFJ銀行の事案は「被害人数の多さ(約70人)」「被害総額の巨大さ(十数億円規模)」という点で突出しています。これまでの不祥事は特定の富裕層顧客との個人的な信頼関係を悪用したケースが多かったのに対し、今回は「支店の貸金庫そのものを自分の金づるとして無差別に開錠していた」という点で、銀行組織の根幹を揺るがす異常事態でした。

【実態検証】被害者の生の声と「免責条項」が立ちはだかる補償問題
事件の発覚後、最も深刻な混乱と絶望をもたらしているのが被害総額と補償問題です。被害に遭った顧客の多くは、資産防衛のために金塊を購入していた高齢者や、代々受け継いできた家宝・現金を保管していた富裕層でした。
SNSやネット掲示板、被害者救済に関わる弁護士への相談窓口には、悲痛な叫びが寄せられています。「銀行を信じて預けたのに、泥棒が銀行員だったなんて悪夢だ」「親から相続した金塊が空っぽになっていたが、銀行から『入っていた証拠を提示してほしい』と言われて途方に暮れている」といった生の声が後を絶ちません。
ここで最大の障壁となっているのが、銀行の貸金庫契約約款免責条項です。そもそも銀行の貸金庫サービスは「場所を賃貸する契約(賃貸借契約)」であり、預金のように「中身の財産を消費寄託する契約」ではありません。そのため、約款には以下のような規定が明記されているのが通例です。
- 銀行は貸金庫の収容物の品名、数量、実質的価値について一切関知しない。
- 天災地変や銀行の責に帰さない事由による損害について、銀行は責任を負わない。
この条項は本来、顧客のプライバシーを守り、違法な物品の責任を銀行が負わないための盾でした。しかし、今回のような行員の窃盗事件においては、被害者が貸金庫損害賠償請求を行おうとしても、「事件直前に箱の中に金塊や現金がいくら入っていたか」を被害者側が立証しなければならないという過酷なハードルとなって跳ね返ってきたのです。
銀行側は社会的責任と批判の大きさを考慮し、一律の約款免責を主張する姿勢を崩し、個別ヒアリングや購入時の領収書、預け入れ前後の行動記録を総合的に照合して個別補償を進める方針をとっています。しかし、領収書を紛失した現金や、数十年前に購入した貴金属については立証が難航しており、完全解決にはなお時間を要しています。
一般に知られていない盲点とネットの誤解|「貸金庫なら税務署も手を出せない」の嘘
今回の事件を巡り、インターネット上やSNSでは多くの誤解や憶測が飛び交いました。ここで改めて、貸金庫にまつわる代表的な盲点と誤解を是正しておかなければなりません。
第一の誤解は、「貸金庫の中身は銀行員が絶対に開けられないようになっている」という思い込みです。システム上、二重ロックがかかっているとはいえ、物理的なマスターキーが存在する手動型金庫である以上、内部の管理者が不正にアクセスするリスクをゼロにすることはできませんでした。「行員が開けられるはずがない」という利用者の盲信が、残高確認の頻度を下げ、被害の発覚を4年以上も遅らせる一因となったのです。
第二の誤解は、富裕層の間でまことしやかに囁かれていた「貸金庫の中身は税務署に把握されない」という俗説です。事件の被害者の中には、相続税対策としてタンス預金ならぬ「貸金庫預金」を行っていた層も一部含まれていたと報じられています。しかし、国税庁や税務署は国税徴収法に基づき、事前通告なしに貸金庫を開扉・捜索する強力な質問検査権を有しています。税務署に対して貸金庫は何の盾にもならず、むしろ出入記録が銀行側に残るため、使途不明な現金引き出しがあれば即座にマークされるのが現実です。
第三の誤解は、「全額が預金保険制度(ペイオフ)で保護される」という勘違いです。前述の通り、貸金庫は預金口座ではないため、預金保険法による1,000万円までの元本保証の対象外です。万が一の紛失や盗難に際しては、民法上の不法行為責任や債務不履行責任に基づく損害賠償請求しか救済手段が存在しないというリスクを、多くの利用者が再認識することになりました。

【行政処分と再発防止策】金融庁のメスとメガバンク各行の劇的変化
前代未聞の不祥事を受け、監督官庁である金融庁は重大な関心を寄せています。同行に対して銀行法に基づく報告徴求命令を発出するとともに、業務の健全かつ適切な運営を確保するための金融庁行政処分を視野に入れた徹底的な実態解明を求めました。金融庁が問題視したのは、単なる個人の横領にとどまらず、長期間にわたり異変を検知できなかった「内部牽制の機能不全」と「組織的隠蔽体質」です。
これを受け、三菱UFJ銀行をはじめとするメガバンク各行は、現在までに以下のような抜本的な内部統制と再発防止策の導入を完了、あるいは急速に進めています。
- 全自動型貸金庫への全面移行:行員が金庫室に立ち入ることなく、顧客が生体認証とカードを用いて個室ブースに自動で金庫ボックスを呼び出す全自動システムの配備拡大。
- 金庫室内へのAI動体検知カメラの配備:プライバシーに配慮しつつも、金庫室内で行員が単独で不審な動作や開錠作業を行った場合に即座にセキュリティセンターへ警告を発するAI監視システムの導入。
- マスターキーのデュアル管理とデジタル施錠:物理的な鍵の保管を廃止し、2名以上の管理職による生体認証が同時に揃わなければ開扉できないデジタルキーボックス管理への完全移行。
- 全件抜き打ち現物照合監査:定期異動時における貸金庫室内の全ボックス施錠状態確認および、顧客同意に基づく定期的な利用状況確認の徹底。
金融機関の信用を根本から揺るがした本事件は、旧態依然とした昭和・平成型の手動オペレーションを完全に終わらせ、デジタルと厳格な権限分散による新時代のセキュリティ構築を余儀なくさせました。
【プロの結論】貸金庫安全性比較と「今預けるべき人・解約すべき人」の判断基準
メガバンクの事件を経て、預金者や資産家は今後どのように大切な資産を管理すべきなのでしょうか。組織ガバナンスとリスク管理の観点から、各種保管手段の貸金庫安全性比較と、利用の是非を判断するための明確な基準を提示します。
まず、現在利用している貸金庫が「手動式(鍵型)」である場合、セキュリティリスクは依然としてゼロではありません。一方で、最新の「全自動型貸金庫」であれば、行員による物理的な抜き取りリスクは極限まで排除されています。自宅の耐火金庫は空き巣や強盗のリスク、火災時の限界を抱えているため、決して貸金庫より安全とは言えません。
【貸金庫の利用を継続・推奨できる人】
- 全自動型貸金庫を利用できる環境にある人:機械による自動搬送システムが整った最新店舗を利用できる場合、安全性は極めて高水準です。
- 権利証書や重要書類、バックアップ媒体の保管が目的の人:換金性のない重要書類は内部窃盗のターゲットになりにくく、自宅の火災・盗難リスクを回避する上で最良の選択肢です。
- 定期的に開扉し、中身の記録を保管している人:預け入れ時や確認時に中身の写真を日付入りで撮影し、購入時の領収書を別管理できる几帳面な方。
【貸金庫の解約・見直しを強く推奨する人】
- 手動式金庫に無記名の現金や金塊を長期間放置している人:定期的な確認を行わず、万が一の際の立証資料も保管していない場合、盗難リスクと補償のハードルが極めて高くなります。
- 税務対策や相続隠しを目的に現金を入れている人:税務署の調査権限の前には無意味であり、窃盗に遭った際に被害届すら出しにくくなる本末転倒な事態を招きます。
- 自宅から遠く、年に一度も開けない支店に預けている人:異常の察知が遅れ、銀行の支店統合や再編の過程で管理の盲点に巻き込まれるリスクが高まります。
【メガバンク 貸金庫 事件】に関するよくある質問(FAQ)
Q1:貸金庫に預けていた資産が盗まれた場合、銀行は全額を補償してくれますか?
A1:約款上は「中身に関知しない」と規定されていますが、行員の不正による事件の場合、銀行側の使用者責任(民法715条)が問われます。領収書や写真、購入履歴などで金庫内に保管されていたことが客観的に証明できれば損害賠償の対象となりますが、無記名の現金などで証拠が一切ない場合は満額の補償を受けられないリスクが存在します。
Q2:今回の事件以降、手動式の貸金庫はすべて廃止されるのですか?
A2:即座に全店舗で全自動型へ置き換えることは物理的・コスト的に難しいため、手動式金庫も残存しています。ただし、メガバンク各行は手動式金庫の新規受付を順次停止し、全自動型への集約を進めています。既存の手動式については、鍵の厳重保管やAI監視カメラの増設など、過密な監視体制が敷かれています。
Q3:貸金庫の中に何が入っているか、普段は銀行員に知られているのですか?
A3:原則として銀行員は中身を確認しません。顧客が入室した後は個室ブースなどで一人で出し入れを行うため、銀行側が内容物をリスト化することはありません。ただし、今回のように犯罪目的で悪質な行員が不正に開錠した場合や、税務署・警察が令状や法令に基づく調査権限で立ち会う場合には開扉されます。
Q4:金塊や現金は、自宅の耐火金庫と銀行の貸金庫のどちらに置くのが安全ですか?
A4:近年の強盗事件の凶悪化や火災リスクを考慮すると、最新の「全自動型貸金庫」に預ける方が物理的な安全性は圧倒的に高いと言えます。ただし、手動式貸金庫に預ける場合や、証拠資料を残さずに長期間放置する場合は内部不正のリスクを排除できないため、購入証明書の別保管や定期的な現物確認が必須条件となります。
まとめ:崩壊した安全神話から学ぶべき資産防衛の新常識
メガバンク貸金庫事件が社会に与えた最大の教訓は、「日本を代表するメガバンクであっても、人間の介在する物理システムに絶対の安全は存在しない」という冷酷な現実でした。組織のヒエラルキーや閉鎖的な管理環境が、真面目であるはずの行員のモラルハザードを生み、結果として70名もの顧客が大切な資産を失う悲劇を招きました。
金融機関側が最新のデジタル技術と内部統制でセキュリティの再構築を急ぐ一方、利用する側にも「預けっぱなしにしない」「保管物の客観的なエビデンスを残す」「全自動型などの最新設備を選択する」といった自衛の意識が求められています。伝統的なブランドや神話に盲従することなく、仕組みのリスクを正確に見極める姿勢こそが、不透明な時代において自らの大切な資産を守り抜く唯一の盾となるはずです。 (出典: メガバンク 貸金庫 事件(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
