国民健康保険がおかしいほど高すぎる理由と2026年の劇的対策
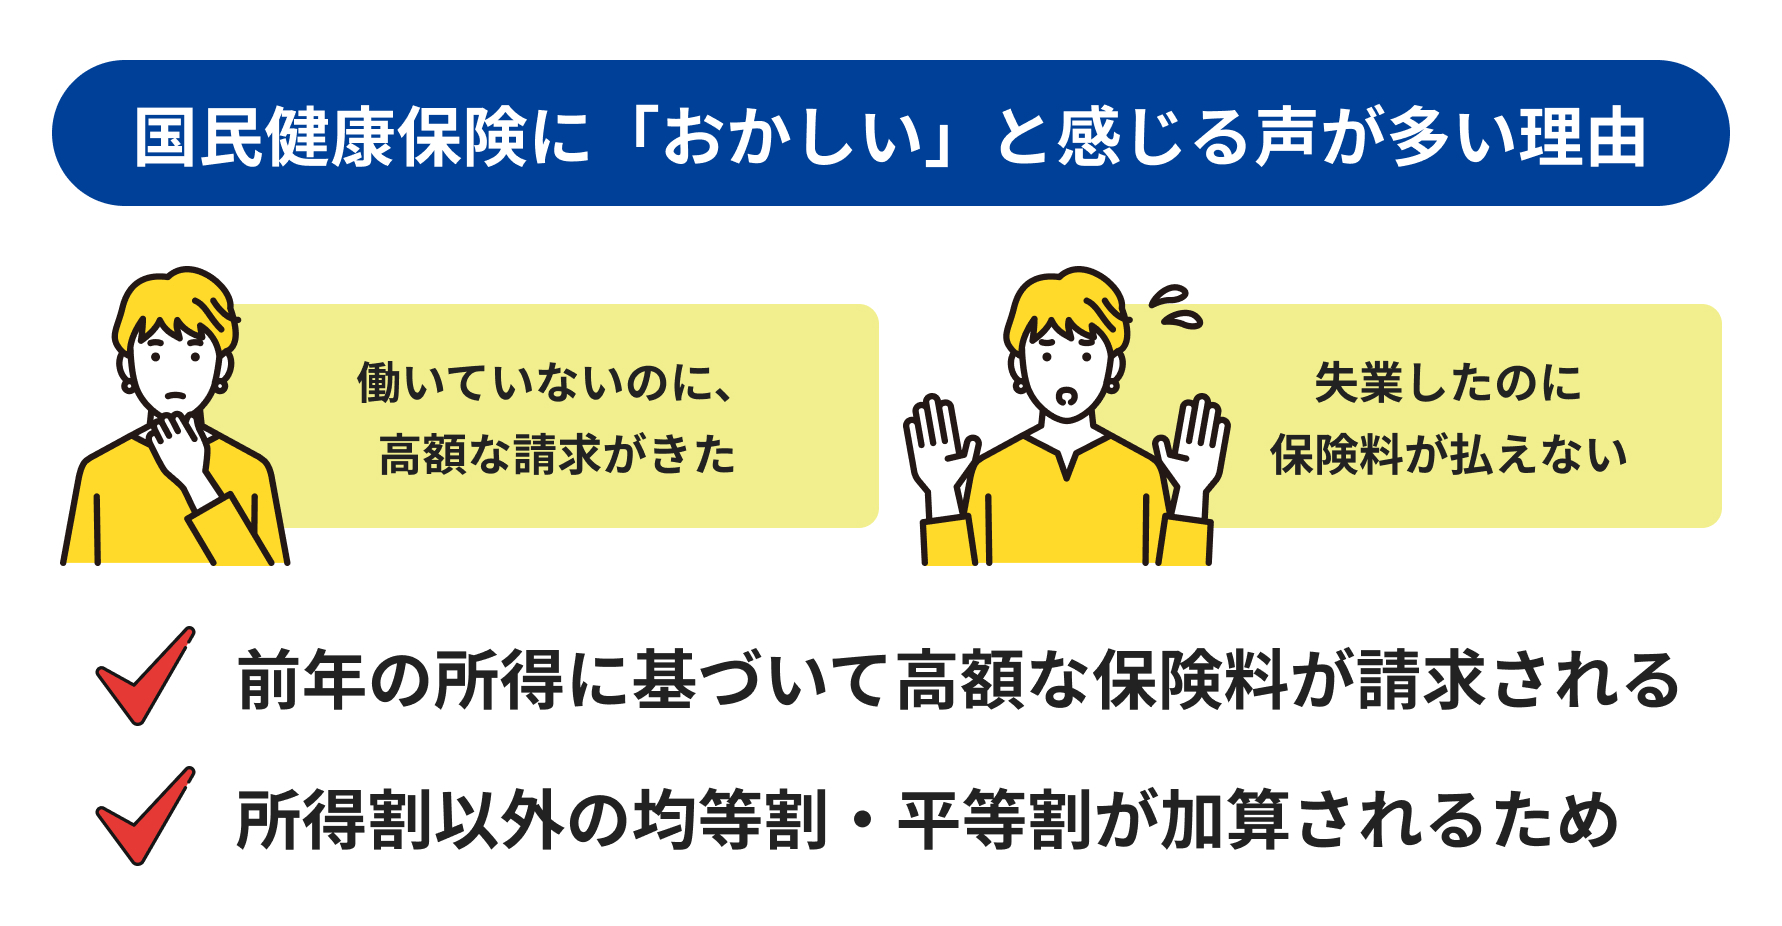
会社を退職した直後やフリーランスとして独立した際、自宅に届いた納付通知書の金額を見て「桁が一つ間違っているのではないか」「あまりにおかしい」と絶句する人が後を絶ちません。前年まで給与から天引きされていた健康保険料の感覚でいると、突如として突きつけられる月数万円から数十万円もの請求は、家計に致命的な打撃を与えます。
2026年現在、医療費の継続的な増大や賦課限度額の段階的引き上げ、さらに子ども・子育て支援金の導入などにより、国民健康保険(国保)の負担感はかつてない水準に達しています。なぜこれほどまでに国保は理不尽なほど高く感じられるのか、その根底にある制度的なからくりと、今すぐ実践できる合法的な負担軽減策を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険が高い最大の原因は「会社負担の完全消失」「扶養制度の不在(人頭税的な均等割)」「前年所得に基づくタイムラグ請求」にある。
- 要点2:2026年度には賦課限度額が最大113万円に達するなど制度改定が進んでおり、退職時の「任意継続」との比較検証が不可欠となっている。
- 要点3:非自発的失業の軽減制度(所得を30/100で再計算)や自治体の独自減免、世帯分離などを正しく行使することで年間数十万円の節税が可能になる。
【実態検証】「退職後に月3万円超の請求」SNSや知恵袋で広がる悲鳴の正体
インターネット上の掲示板や知恵袋、SNSを調査すると、「退職して収入がないのに初月から約3万8000円、年間で40万円超の請求が届いた」「手取りが減った自営業者に対して容赦のない請求が来る」といった悲痛な叫びが日常的に投稿されています。特に目立つのは、退職直後の元会社員や、家族を養うフリーランスからの告白です。
現場取材や相談窓口のデータから浮き彫りになるのは、「多くの国民が会社員時代の社会保険(健康保険組合・協会けんぽ)の手厚い保護構造に気づいていなかった」という厳然たる事実です。給料明細で毎月引かれていた金額はあくまで「折半された自己負担分」に過ぎず、退職した瞬間にその見えない防壁が一気に崩壊します。
さらに、無職になり今現在の現金収入が途絶えているにもかかわらず、容赦なく高額な振込用紙が届く心理的プレッシャーは計り知れません。滞納を放置すれば延滞金が加算され、最終的には預金口座や売掛金の差し押さえに直結するため、「生活を破滅させる制度だ」と憤る加入者が続出しています。

国民健康保険がおかしいほど高すぎる決定的な5つの構造的理由
国民健康保険がなぜここまで高額になるのか。そこには個人の金銭感覚の問題ではなく、制度そのものに組み込まれた構造的な歪みが存在します。主な要因は以下の5点に集約されます。
1. 会社の「労使折半(半額負担)」が一切存在しない
会社員が加入する健康保険(協会けんぽや組合健保)は、保険料の50%を勤務先企業が負担しています。しかし、国保には事業主負担という概念が一切存在しないため、実質的に従来の「2倍」の負担をすべて個人で背負うことになります。
2. 「扶養」の概念がなく、家族の人数分だけ加算される(均等割の罠)
社会保険では、配偶者や子どもを何人扶養に入れても保険料総額は変わりません。対して国保には「扶養」の仕組みがありません。加入者1人あたり年間数万円(自治体により約4万〜6万円程度)の「均等割」が機械的に加算されます。子どもが多い子育て世帯ほど保険料が雪だるま式に跳ね上がる構造は、長年「子育て世代へのペナルティ」として批判の対象となっています。
3. 保険料の計算が「前年1月〜12月の所得」ベースで行われる
国民健康保険料の算定根拠となる前年所得の反映タイミングは毎年6月です。前年に会社員として高年収を得ていた人が翌年春に退職した場合、現時点で無職・無収入であっても「前年の高収入」をベースに満額の保険料が計算されます。この時間差(タイムラグ)こそが、多くの人を絶望に追い込む最大の要因です。
4. 加入者の年齢層が高く、財政基盤が極めて脆弱
国保は、主に自営業者、フリーランス、非正規雇用者、そして年金受給者(高齢者)で構成されています。若く健康な現役世代が多く集まる大企業の健康保険組合に比べ、医療費を頻繁に使う高齢者の割合が高いため、加入者1人あたりが支えなければならない医療給付費が構造的に跳ね上がっています。
5. 国民健康保険料の「上限額(賦課限度額)」の度重なる引き上げ
厚生労働省の社会保障審議会による見直しに伴い、保険料の年間上限額(賦課限度額)は年々引き上げられています。2024年度の106万円から、2026年度には113万円(医療分・後期高齢者支援分・介護分の合計)へと段階的に上限が拡大されており、中高所得層や一定以上の売上を立てる個人事業主への締め付けが一段と強化されています。
【徹底比較】国保と社会保険の決定的な違いと負担額のギャップ
両制度の決定的な格差を客観的データで可視化すると、いかに国保の負担構造が特異であるかが明確になります。
| 比較項目 | 会社の社会保険(健康保険) | 国民健康保険(国保) | 編集部の見解・分析 |
|---|---|---|---|
| 保険料の負担割合 | 会社が50%負担(労使折半) | 100%全額自己負担 | 退職時に体感負担が2倍化する根本要因。 |
| 家族の扶養追加 | 何人追加しても保険料は0円 | 扶養なし(全員に均等割が課税) | 多子世帯ほど国保の理不尽さが際立つ。 |
| 保険料の計算内訳 | 標準報酬月額 × 保険料率 | 所得割 + 均等割(+平等割・資産割) | 自治体ごとに料率が大きく異なる格差も。 |
| 傷病手当金・出産手当金 | 原則として支給あり(給与の約2/3) | 原則として支給なし | 国保は保障が薄いにもかかわらず保険料が高い。 |
| 最高上限額(2026年基準) | 標準報酬月額の上限(月額139万円等) | 年間最大113万円(賦課限度額) | 年々引き上げられており高所得者の負担激増。 |
「世帯主課税」と「扶養に入れない罠」が引き起こす理不尽な請求トラブル
国保の請求書を受け取った際、多くの加入者が「なぜ自分が払わなければならないのか」と混乱するのが「世帯主課税」のルールです。
国民健康保険法第76条の規定により、保険料の納付義務者は「世帯主」と定められています。例えば、夫が企業の社会保険に加入しており、妻や子どもだけが自営業やアルバイトで国保に加入している場合でも、納付通知書の宛名は会社の社会保険に入っている夫(世帯主)名義で届きます。
「自分は会社の保険証を持っているのに、なぜ国保の納税通知が自分宛てに来るのか」というトラブル相談が毎年役所の窓口で繰り返されるのは、この擬制世帯主制度の分かりにくさに原因があります。
また、社会保険であれば年収130万円未満(一定規模以上の企業では年収約106万円未満)の配偶者や親族を「被扶養者」として追加し、追加負担ゼロで保険証を発行してもらえます。しかし、世帯全員が国保に加入している世帯では、生まれたばかりの乳幼児であっても1人あたり数万円の均等割が確実に上乗せされます。この仕組みこそが、「国保はおかしい」と激しく糾弾される根幹です。
【損得判定】退職後は「任意継続」か「国保」か?2026年の最適解
会社を辞める際、健康保険の選択肢は主に3つあります。どのルートを選ぶかで、年間で数十万円単位の金銭的差額が発生します。
- 家族の社会保険の扶養に入る(年間保険料:0円)
年収見込みが130万円未満(60歳以上または障害者は180万円未満)で、扶養者の年収基準を満たすなら、これが圧倒的な最優先選択肢です。 - 健康保険の「任意継続」を利用する(最長2年間)
退職前の健康保険にそのまま2年間加入し続ける制度です。会社負担分がなくなるため保険料は退職前の約2倍になりますが、「標準報酬月額に上限(各健保規約による)」が設定されているのが強みです。前年の給与が高かった人ほど、国保より大幅に安くなる傾向があります。 - 国民健康保険に加入する
前年の年収が低かった場合や、後述する非自発的失業の減免対象となる場合は、国保の方が安くなるケースがあります。
任意継続と国保の損得シミュレーション早見基準
退職前の年収が概ね500万円以上あった単身者や、扶養家族がいる世帯主の場合、国保にそのまま加入すると上限に近い保険料を請求されるリスクがあります。その場合は「任意継続」を選択した方が負担を低く抑えられる可能性が極めて高くなります。
ただし、任意継続は退職日の翌日から「20日以内」に申請しなければ一切受け付けられないという厳格な期限があるため、退職直前の迅速な試算が欠かせません。
今すぐ使える!国民健康保険が払えない時の減免制度と合法的な圧縮術
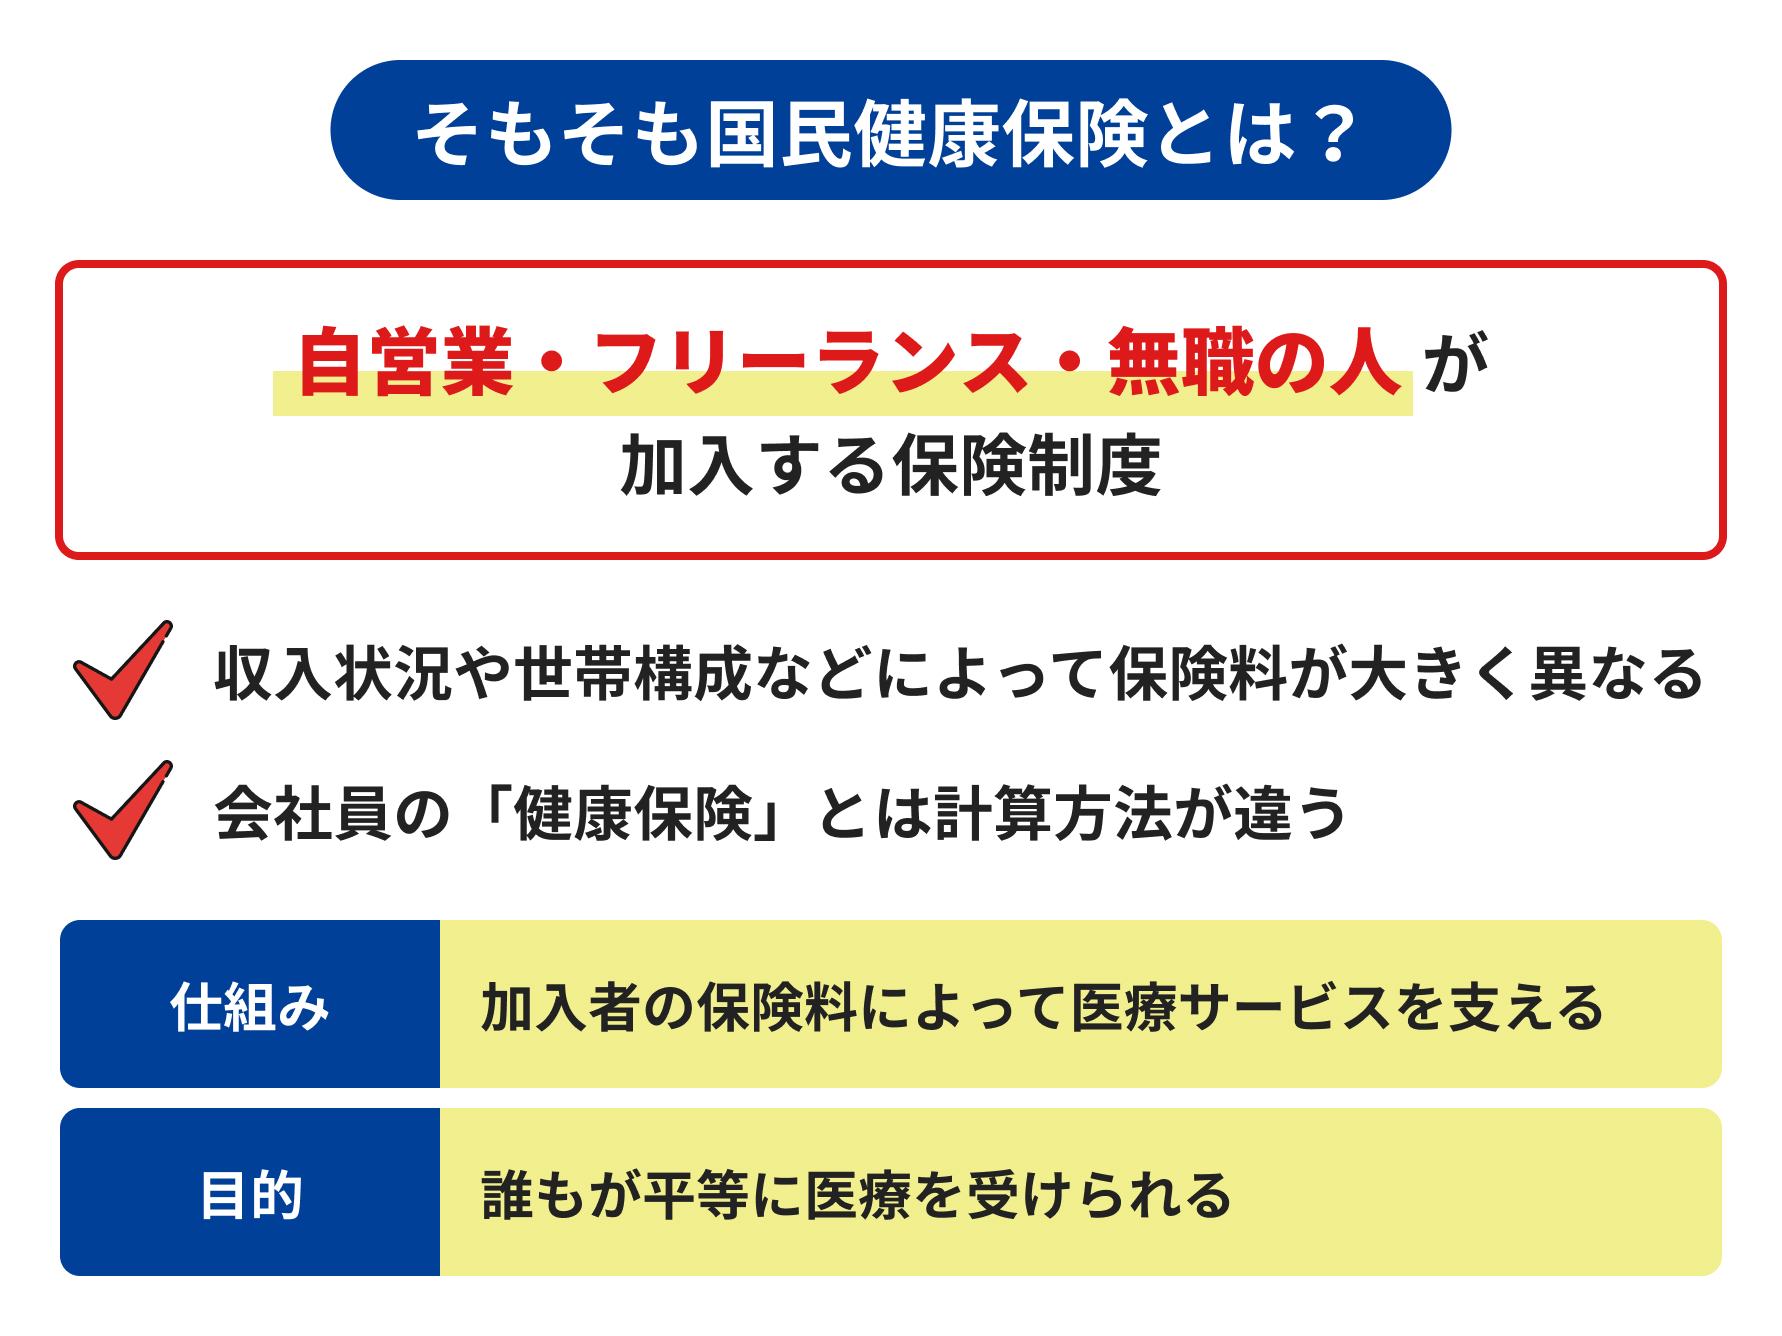
高すぎる納付通知書が届いたとしても、泣き寝入りして放置してはいけません。国保には法律および自治体条例に基づく強力な軽減・減免ルールが存在します。
1. 倒産・解雇・雇い止めによる「非自発的失業の軽減制度」
会社の倒産、解雇、雇い止め、病気退職など、非自発的な理由で離職した場合は、ハローワークで発行される「雇用保険受給資格者証(または受給資格通知)」の離職理由コードを確認してください。
特定の理由コード(11, 12, 21, 22, 23, 31, 32, 33, 34など)に該当する場合、役所の国保窓口に申請することで、前年の給与所得を「30/100(7割引き)」として保険料を再計算してもらえます。これにより、保険料が半額以下に劇的圧縮されます。
2. 自治体独自の「所得急減・生活困窮減免」
自己都合退職や自営業の売上激減であっても、前年と比較して著しく収入が減少した世帯に対して、各自治体が独自の減免基準を設けています。減免のハードルは自治体ごとに異なりますが、「前年比で所得が50%以上減少した」「預貯金が基準額以下」などの条件を満たせば、所得割額の全額免除や半額免除が認められる事例があります。
3. 文芸美術国民健康保険組合などの「業種別国保」への加入
デザイナー、イラストレーター、ライター、写真家、陶芸家などのフリーランス・クリエイターであれば、「文芸美術国民健康保険組合(文美国保)」への加入を検討する価値があります。文美国保は所得に関わらず「保険料が定額」であるため、一定以上の所得がある個人事業主は、市区町村の国保に比べて年間数十万円の節約が可能です。
4. マイクロ法人の設立による「社会保険への切り替え」
フリーランスや個人事業主の間で定着しているのが、自ら資産管理や特定事業を行う「マイクロ法人」を設立し、役員報酬を低額(月額数万円程度)に設定して協会の社会保険に加入する手法です。これにより、個人事業の売上がどれだけ伸びても、最低水準の社保負担で健康保険証を維持することが理論上可能になります。
【プロの結論】制度疲労を起こす国保の構造リスクと自衛のための判断基準
日本が世界に誇る「国民皆保険制度」ですが、その土台を支える国民健康保険は、人口減少と少子高齢化によって明らかな制度疲労に直面しています。現役世代の負担能力を超えた保険料設定は、真面目に働く中間層を直撃しています。
国が自動的に最適な保険料を計算してくれることはありません。国民健康保険の領域においては、「無知な者ほど搾取され、制度を能動的に使いこなす者だけが適正な防衛を果たせる」という冷徹な現実を直視する必要があります。
【実践】あなたが今すぐ取るべきアクションの判断基準
- 退職予定で前年年収が高い人:退職後20日以内に健保窓口で「任意継続」の保険料を算定し、自治体の国保試算ツールと比較して安い方を選択する。
- 会社都合や体調不良で退職した人:雇用保険受給資格者証を携えて即座に市役所の国保窓口へ行き、「非自発的失業の7割軽減」を申請する。
- 高所得のフリーランス・クリエイター:同業種の職能国保(文美国保等)への移行、またはマイクロ法人化による社保適用をシミュレーションする。
- 現在どうしても払えない人:絶対に未納・無視をせず、役所窓口へ「分割納付(分納)」または「徴収猶予・生活減免」の相談に駆け込む。
【国民健康保険がおかしい】に関するよくある質問(FAQ)
Q1:無職で収入がゼロなのに、なぜ毎月数万円もの国保料が請求されるのですか?
A1:国民健康保険料は「前年1月1日〜12月31日の所得」を基準に計算されるためです。前年に給与所得があった場合、現在が無職であっても高額な請求が発生します。また、所得にかかわらず発生する基本料金のような「均等割」が課されることも要因です。
Q2:国保の保険料を払えないまま放置するとどうなりますか?
A2:督促状が届き、所定の延滞金(最大で年8〜14%程度)が加算されます。放置を続けると有効期限の短い「短期被保険者証」や、窓口で一旦医療費全額(10割)を支払う「被保険者資格証明書」へ切り替えられ、最終的には預金口座・給与・不動産などの財産が差し押さえられます。
Q3:自己都合退職でも国民健康保険料の減免は受けられますか?
A3:国の「非自発的失業軽減」は原則対象外ですが、病気・ケガによる退職でハローワークから特定理由離職者と認められた場合は対象になります。また、多くの自治体で「前年に比べて収入が激減した世帯」を救済する独自の条例減免制度を用意しているため、窓口での個別相談が有効です。
Q4:家族の誰かが社会保険に入っているのに、国保の納付書が世帯主宛てに届くのはなぜですか?
A4:国保法により、納税義務者が「世帯主」と規定されているためです(擬制世帯主)。世帯主本人が会社の健康保険に加入していても、世帯内の家族(妻や子など)が国保に加入している場合、納付書の名義は世帯主宛てで送付されます。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険料がおかしいと感じる背景には、会社の半額負担がないことや扶養控除の不在、前年所得課税のタイムラグといった明確な制度設計の壁が存在します。2026年以降も社会保障費の引き上げ傾向は続く見通しであり、放置すれば手取りは容赦なく削られ続けます。
しかし、制度の仕組みを正しく把握し、「任意継続の選択」「非自発的失業の軽減申請」「自治体減免の活用」「職能国保や法人化の検討」といった合法的な防衛策を打つことで、負担は大幅に軽減できます。納付通知書の金額をただ受け入れるのではなく、自らの状況に応じた最適な選択肢を即座に実行することが極めて重要です。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
