楽天ポイント改悪の真相と理由|SPU上限変更と2026年最新対策
かつて「ポイ活の王者」として圧倒的な還元率を誇った楽天経済圏。しかし、ここ数年で相次ぐポイント進呈ルールの見直しに対し、SNSやネット上では「改悪が止まらない」「もう楽天経済圏から離脱すべきか」という声が渦巻いています。毎年のように繰り返される条件変更に、利用者の多くが困惑しているのが実情です。
一体なぜ、楽天はこれほどまでにポイント還元プログラムの見直しを急いだのでしょうか。単なる「サービスの劣化」と切り捨てる前に、その裏にある構造的な理由と、現在のルールにおける実質的な損益分岐点を正確に把握しておく必要があります。2026年現在の最新データをもとに、客観的な事実と賢い立ち回り方を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる改定の本質は「楽天モバイルの巨額投資に伴うコスト適正化」と「モバイル契約者への優遇集中」にある。
- 要点2:SPU各項目の月間獲得上限が大幅に圧縮され、月数十万円以上を買い込むヘビー層ほど打撃が大きい構造へシフトした。
- 要点3:楽天モバイル契約者や楽天市場のセール・ふるさと納税の集中利用であれば、依然として他社経済圏を圧倒する優位性を保っている。
【噂の真相】相次ぐ楽天ポイント見直しの決定的な理由と現在地
「楽天ポイント改悪」という言葉が頻繁にトレンド入りする背景には、利用者の体感還元率が明確に下がったという現実があります。ネット上では「楽天が経営危機に陥っているからポイントを削っている」といった極端な言説も散見されますが、実態はより明確な財務戦略と事業構造の転換に基づいています。
見直しの決定的な引き金となったのは、楽天モバイル事業への先行投資と基地局整備に伴う財務負担です。グループ全体のキャッシュフローを健全化させるため、過去に大盤振る舞いされていた「ばらまき型」のポイント原資を削り、事業の収益性を高めるコスト適正化が強力に推し進められました。
さらに重要なのは、グループの戦略方針が「全ユーザーへの一律還元」から「楽天モバイル契約者を核としたグループ内囲い込み」へと完全にシフトした点です。単にポイントを減らすだけでなく、モバイル契約者のSPU倍率を手厚くする一方で、非契約者や単一サービスのみを利用するライト層への還元を絞り込む選別が行われました。これが「改悪」と評される一連のルール変更の核心です。
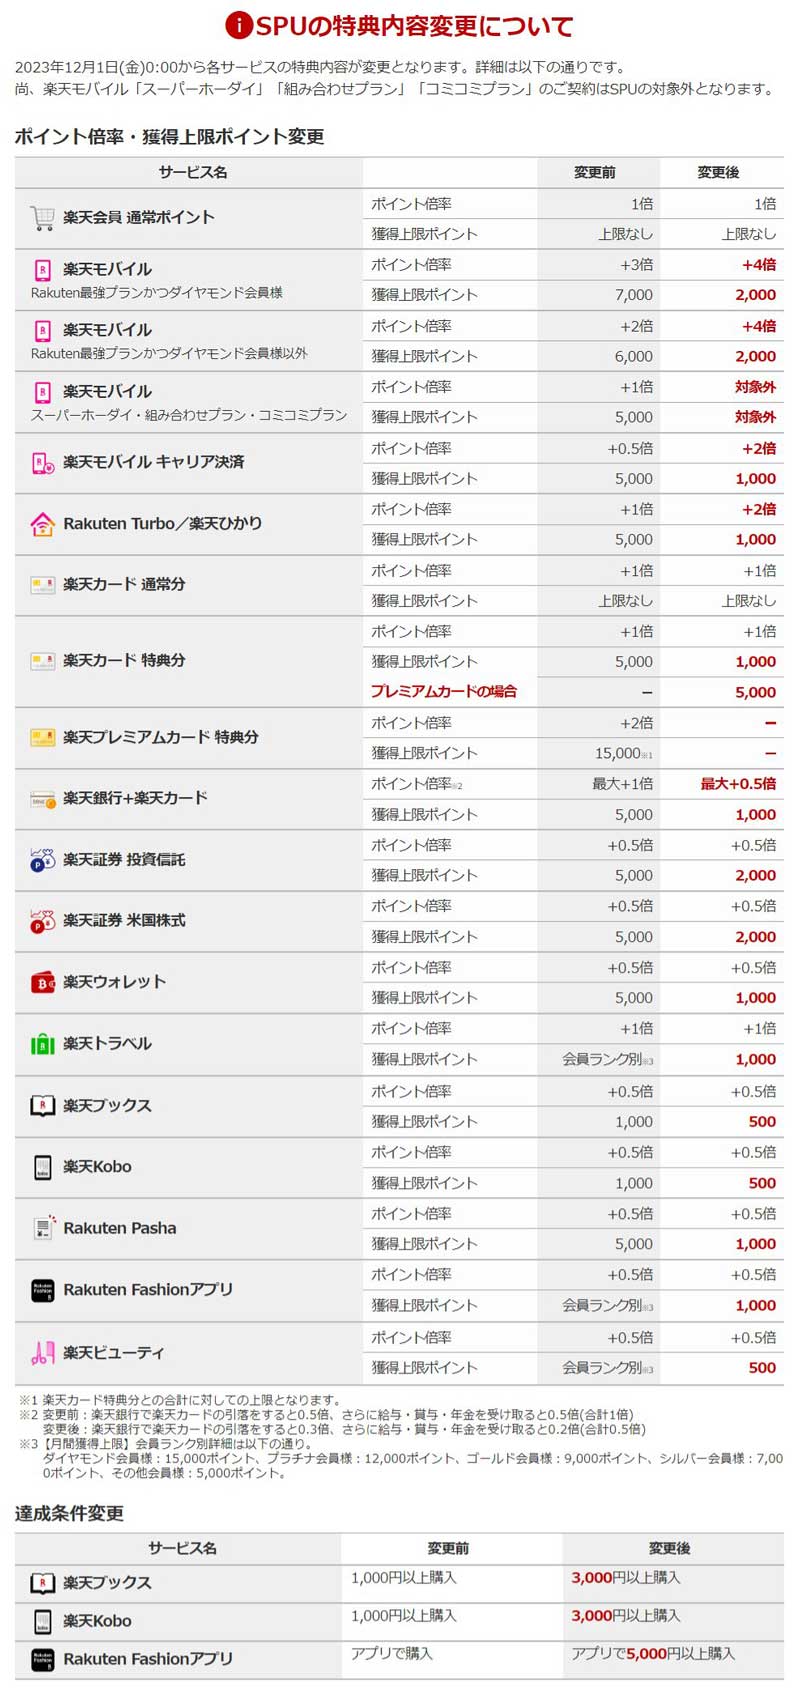
【一覧で見る】楽天ポイント改悪の歴史と主要サービスの変更点
過去数年間にわたる楽天ポイント改悪の歴史を振り返ると、楽天市場のSPU(スーパーポイントアッププログラム)、クレジットカード決済、証券投資など、あらゆる主要接点で段階的な引き締めが行われてきたことが分かります。
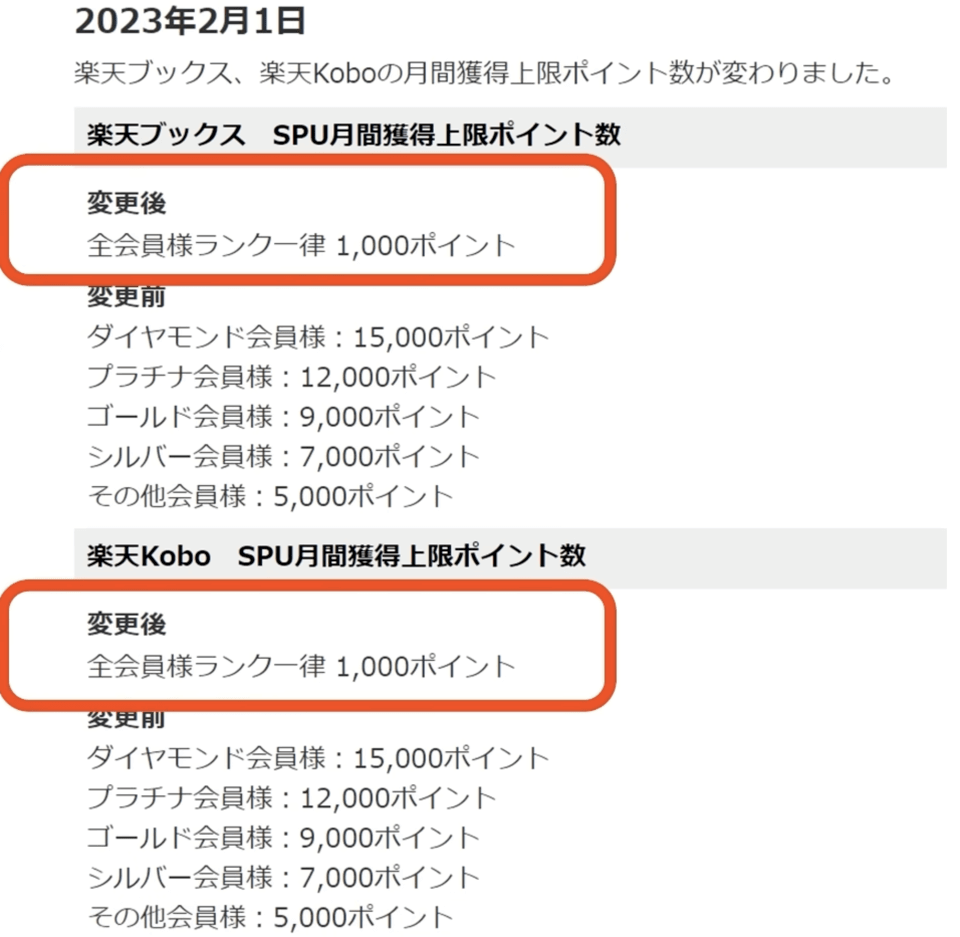
特に影響が大きかったのは、各サービスの「還元倍率の低下」以上に「月間ポイント獲得上限の引き下げ」です。かつては各項目で月間10,000〜15,000ポイントまで獲得可能だった上限が、1,000〜2,000ポイント程度にまで厳格化されました。これにより、高額決済時の一括還元が大きく制限されることになりました。
| サービス・項目 | 変更前の仕様(最盛期) | 現在の基準(2026年最新) | 編集部の見解・影響度 |
|---|---|---|---|
| 楽天プレミアムカード | 楽天市場+2倍(上限15,000pt) プライオリティ・パス無制限 | SPU特典廃止(一般カードと同等) 海外ラウンジ利用は年間5回まで | 【影響大】年会費11,000円の回収難易度が跳ね上がり、一般カードへの切り替えが続出。 |
| 楽天モバイル SPU倍率 | 契約者+1〜+2倍程度 | Rakuten最強プラン契約で一律+4倍(上限2,000pt) | 【優遇】モバイル契約者にとってはSPUの中核であり、最大の恩恵を受けられる柱。 |
| 楽天お買い物マラソン | 獲得上限 10,000ポイント | 獲得上限 5,000〜7,000ポイント | 【影響中】1回のセールでの買い回り購入上限額が約7万円〜10万円程度に圧縮。 |
| 楽天証券 投信積立 | 楽天カード決済で一律1.0%還元 | 信託報酬等に応じた0.5%〜1.0%還元(楽天キャッシュ併用可) | 【影響小】一時大幅縮小されたが、新NISA開始に伴う対抗策で一定水準を維持。 |
| 楽天カード 税金・公共料金 | 100円につき1ポイント(1.0%) | 500円につき1ポイント(0.2%) | 【影響大】固定資産税や光熱費の決済メインカードとしての価値は大きく下落。 |
【サービス別検証】プレミアムカード・証券・楽天ペイの損益分岐点
一連の見直しにより、各サービスをどのように利用すれば元が取れるのか、その楽天ポイント 損益分岐点は劇的に変化しました。主要3サービスの実質的な採算ラインを検証します。
1. 楽天プレミアムカードの損益分岐点
かつては楽天市場で年間数十万円買い物をすれば、年会費11,000円(税込)をSPUの追加還元(+2倍)だけで回収可能でした。しかし、SPU特典の廃止と上限引き下げにより、「楽天市場での買い物だけを目的にプレミアムカードを保有する意味」は事実上消滅しました。
現在の損益分岐点は、「世界各国の空港ラウンジ(年5回まで)を実質年1万円強のコストで利用したいか」という海外渡航頻度の問題に完全にシフトしています。国内旅行や楽天市場での決済が中心であれば、年会費永年無料の一般カードや楽天ゴールドカードへダウングレードするのが現実的な選択肢です。
2. 楽天ペイと楽天カードの還元ルート
街中でのキャッシュレス決済において、楽天ペイ 還元率は最大1.5%(楽天カードから楽天キャッシュへのチャージ0.5%+コード決済時の提示1.0%)を維持しています。主要コード決済が相次いで基本還元率を0.5%に引き下げる中、楽天ペイの1.5%還元は現在でも業界最高水準の競争力を誇ります。
3. 楽天証券におけるクレカ投信積立
新NISAの普及に伴い、楽天カードによる投信積立還元率は一時の底値から持ち直しました。現在では楽天キャッシュ決済(月5万円まで・0.5%還元)と楽天カード決済(月10万円まで・0.5%〜1.0%還元)を併用することで、毎月最大15万円までの積立枠に対して安定したポイント還元を享受できる設計になっています。SBI証券の三井住友カード積立と比べても遜色ない実用性を維持しています。

【実態検証】利用者の生の声と「楽天経済圏 離脱」の是非
相次ぐ改定を受けて、SNSやコミュニティでは「楽天経済圏 離脱」を宣言する投稿が相次ぎました。実際の利用者の声を精査すると、明確な2極化が見えてきます。
離脱を決意したユーザーの多くは、「毎月数十万円以上のせどりや転売を行っていた高額購入層」や「楽天モバイルを契約する気がない他社キャリア利用者」です。上限額の引き下げによって、大量のポイントを自動的に獲得するスキームが崩壊したためです。
一方で、一般の会社員やファミリー層からは「日常の買い物やふるさと納税をセール期間にまとめる分には、今でも年5万〜10万ポイントは普通に貯まる」という現実的な声が根強く聞かれます。かつての「異常な高還元バブル」が去り、「日常使いにおける堅実な高還元プラットフォーム」へと落ち着いたというのが実態検証から見えてくる真実です。
一般に知られていない盲点とネットの誤解
ネット上の「楽天オワコン説」には、いくつかのミスリードや誤解が含まれています。冷静な判断を下すために知っておくべき盲点を整理します。
- 誤解1:改悪されたのは楽天だけという錯覚
他社のPayPay経済圏、Vポイント(三井住友・SBI)経済圏、au経済圏もまた、過去数年で相次いでポイント還元率の引き下げや条件厳格化を実施しています。業界全体が「赤字覚悟の顧客獲得競争」から「収益化フェーズ」へ移行したためであり、楽天だけが単独で劣化しているわけではありません。 - 誤解2:SPU倍率の数字に囚われすぎる罠
SPUが+10倍、+15倍と高くても、各項目の月間獲得上限が1,000ポイントであれば、月間数万円〜10万円程度の購入で上限に達してしまい、それ以上の買い物にはポイントがつかないというトラップがあります。倍率の高さではなく「自分の購入額が上限に収まっているか」を確認することが不可欠です。 - 誤解3:通常カードの基本スペックは依然として強固
一般の楽天カード ポイント還元率は、街中のショッピングで常時1.0%還元(100円につき1ポイント)を維持しています。年会費無料のクレジットカードの多くが0.5%還元に留まる中、メインカードとしての基礎体力は今なお業界トップクラスです。
【プロの結論】楽天経済圏を使い続けるべき人・乗り換え先を検討すべき人
経済学における「サンクコスト効果(これまで費やした投資に縛られて損な選択を続ける心理)」に陥ることは避けなければなりません。現在の手数料体系と還元条件を踏まえ、楽天経済圏を維持すべき人と乗り換えるべき人の客観的な基準を提示します。
楽天経済圏を使い続けるべき人
- 楽天モバイル(Rakuten最強プラン)を契約している人:SPU+4倍の恩恵をフルに受けることができ、楽天市場での実質還元率が容易に10%前後に達します。
- 楽天市場のお買い物マラソンや楽天スーパーセールでまとめ買いをする人:日用品や「楽天ふるさと納税」をセール期間中の「5と0のつく日」に集中させることで、月間数万円の利用でも効率よく上限付近までポイントを獲得できます。
- 楽天銀行+楽天証券のマネーブリッジを活用している人:普通預金金利の優遇やシームレスな資産運用環境は依然として強力です。
楽天経済圏の乗り換え先を検討すべき人
- ドコモ、au、ソフトバンクなどの他社回線を使い続ける人:楽天モバイル抜きのSPUは還元率が著しく低下するため、他社キャリアの提携経済圏(PayPay、dポイント、Ponta)に寄せた方が有利になります。
- 公共料金や固定資産税の支払いで高還元を狙いたい人:楽天カードの公共料金還元率は0.2%に落ちているため、常時1.0%以上還元される他社カードへの切り替えが必要です。
- 乗り換え先候補:SBI証券+三井住友カード(Olive)による「Vポイント経済圏」や、日常決済の汎用性に優れた「PayPay経済圏」が有力な乗り換え先となります。
【楽天ポイント改悪】に関するよくある質問(FAQ)
Q1:楽天プレミアムカードを持っていますが、一般カードにダウングレードすべきですか?
A1:海外旅行に年2回以上行き、空港ラウンジを頻繁に利用する人以外は、年会費無料の通常カードへ切り替えることを強く推奨します。楽天市場のSPU特典が一般カードと同等になったため、楽天市場の買い物だけで11,000円の年会費を回収することは不可能です。
Q2:楽天お買い物マラソンで10ショップ買い回り(完走)する意味はまだありますか?
A2:購入総額に注意すれば十分なメリットがあります。ただし、買い回り特典のポイント獲得上限(5,000〜7,000ポイント)があるため、セール中の合計購入金額が約7万円〜10万円(税抜)を超えると、それ以上の購入分には10倍の恩恵がつかなくなります。高額商品を買う際は上限オーバーに気をつけてください。
Q3:楽天モバイルを契約していなくても楽天経済圏を使う価値はありますか?
A3:楽天市場でのセール時まとめ買いや楽天ふるさと納税を利用する分には十分お得ですが、日常的な還元率の爆発力は大きく落ちます。楽天モバイルなしで無理に全てのサービスを楽天に統一する必然性は薄れており、証券やカードを他社と併用する「ハイブリッド利用」が賢明です。
Q4:楽天ペイの還元率も改悪されたと聞きましたが本当ですか?
A4:支払い元設定などのルール変更はありましたが、「楽天カードから楽天キャッシュにチャージ(0.5%)+楽天ペイ払い(1.0%)」のルートを使えば、現在でも合計1.5%還元が維持されています。QRコード決済アプリの中ではトップクラスの高還元水準です。
まとめ:還元率バブル崩壊後の賢いポイ活とプラットフォームとの付き合い方
楽天ポイントを巡る度重なる改定は、ユーザーにとっては手痛い「改悪」に見えますが、企業のプラットフォーム戦略としては過度なばらまきから持続可能なエコシステムへの正常化プロセスでもあります。
かつてのように「何を買っても驚異的にポイントが貯まる」という時代は終わりました。しかし、楽天モバイルを軸に据え、楽天お買い物マラソンや楽天ふるさと納税などのコアイベントを活用する戦略を徹底すれば、現在でも生活コストを大幅に削減できる強力な武器であることに変わりはありません。
思考停止で1つのプラットフォームに依存するのではなく、各サービスの損益分岐点を正確に見極め、自身のライフスタイルに合致した経済圏を賢く選択していく姿勢が求められています。 (出典: 楽天 ポイント 改悪(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
