東芝不正会計の真相と手口を徹底解説!歴代社長の暴走と上場廃止の真実
日本を代表する名門総合電機メーカーとして、長きにわたり財界を牽引してきた東芝。その輝かしい歴史が根底から覆されたのが、2015年に発覚した巨額の不正会計問題です。歴代社長が主導したとされる「チャレンジ」という名の過酷なノルマ、巧妙な会計操作、そしてその後に続いた米原発子会社の巨額損失と74年におよぶ歴史に幕を下ろした上場廃止劇は、日本企業史における最大の失脚劇として今なお語り継がれています。
なぜ世界に誇る技術力とブランドを持っていた東芝は、引き返すことのできない不正の泥沼へと沈んでいったのでしょうか。本稿では、第三者委員会報告書や裁判資料、当時の関係者証言を徹底的に洗い直し、利益水増しの巧妙な手口から歴代3代社長の確執、組織病理の根本原因、そして非公開化を経て再建を進める現在の姿までをわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:東芝の不正会計は歴代3代の社長(西田氏・佐々木氏・田中氏)による「チャレンジ」という絶対的ノルマの強要が元凶となり、累計2200億円超の利益水増しが行われた。
- 要点2:手口は工事進行基準の悪用、PC部品の「Buy-Sell(有償支給)取引」、損失引当金の計上先送りなど多岐にわたり、事業部を跨いだ組織的な隠蔽工作が常態化していた。
- 要点3:不正発覚後の米原発WH(ウェスチングハウス)の巨額損失、債務超過回避のための外資系アクティビスト受け入れが混乱を招き、2023年12月の上場廃止とJIP(日本産業パートナーズ)陣営による買収・再建へと至った。
【全貌解明】東芝の不正会計はなぜ起きたのか?歴代3代社長の「チャレンジ」の正体
東芝の不正会計問題において、すべての発端となったキーワードが「チャレンジ」です。一般的にチャレンジといえば前向きな挑戦を意味しますが、東芝社内におけるその実態は、四半期末の数日前など到底達成不可能なタイミングで突きつけられる「絶対的な利益上乗せ命令」に他なりませんでした。
第三者委員会がまとめた調査報告書には、経営トップが部下を極限まで追い詰める生々しいやり取りが記録されています。2008年のリーマン・ショック以降、業績悪化に苦しむ中で、社長が各カンパニーのトップを集めた「社長月例」などの会議において、罵倒に近い形で実行不能な目標達成を迫る光景が日常化していました。
「この数字はどういうことだ」「ありとあらゆる手段を使って利益を出せ」「できないとは言わせない」。当時の会議室で飛び交ったこれらの言葉は、現場に対して「会計基準を無視してでも利益を捻出しろ」という暗黙の指示として機能しました。歴代社長である西田厚聰氏、佐々木則夫氏、田中久雄氏の3代にわたる深刻な経営権争いとプライドの衝突も、この暴走に拍車をかけました。前任者の実績を下回ることを極度に恐れた結果、数字の粉飾が雪だるま式に膨らんでいったのです。

巧妙すぎた利益水増しの手口とは?工事進行基準・買戻し・引当金のからくり
東芝で行われていた会計操作は、単一の単純なミスではなく、複数の事業部門において長年にわたり編み出された極めて巧妙な手口の集合体でした。主な手口は以下の3つに大別されます。
第1に「工事進行基準の悪用」です。インフラや発電プラントなどの長期プロジェクトでは、工事の進捗率に応じて売上や原価を計上します。東芝は、将来発生することが確実視されていた巨額の追加コスト(総原価の見積もり)を意図的に過少に見積もり、損失の計上を翌期以降へ先送りし続けました。
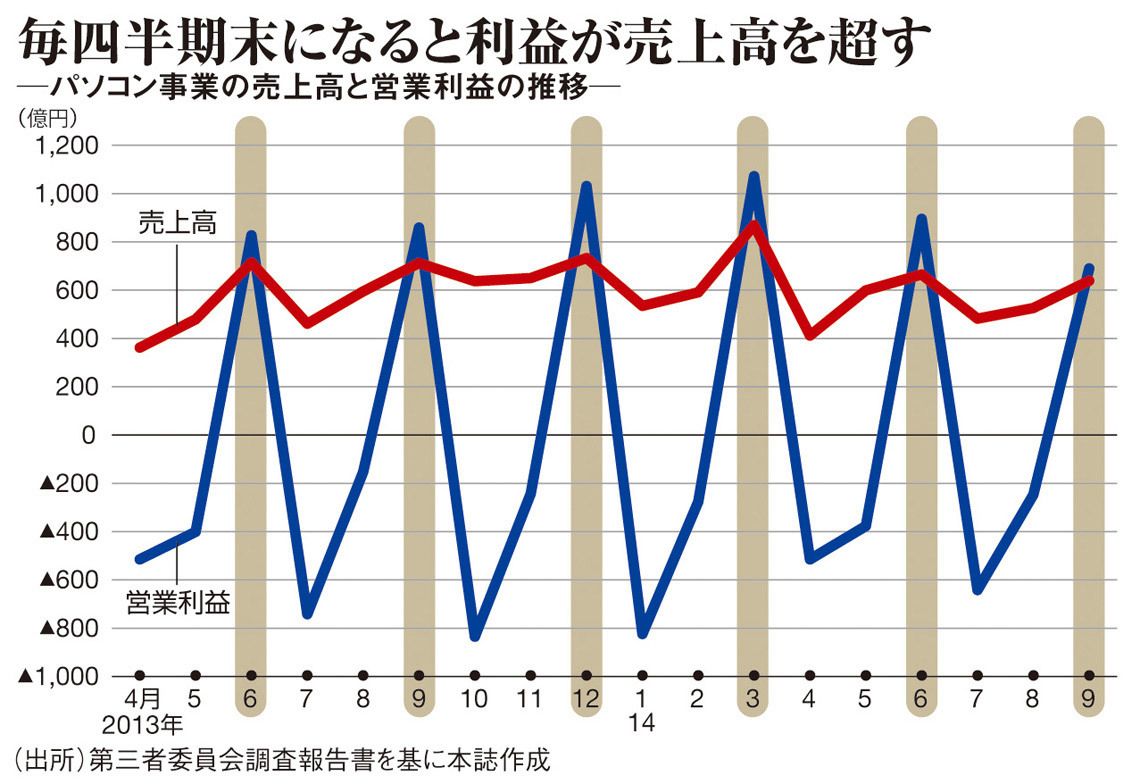
第2に、パソコン事業で常態化していた「Buy-Sell(バイセル)取引(有償支給取引)」です。東芝は台湾などの製造受託企業(ODM)に対し、自社で調達したPC部品を原価よりも大幅に高い価格で販売(有償支給)していました。ODMが完成品を組み立てて東芝に納品するまでの間、部品の売却益が東芝側に一時的な利益として計上されます。期末が近づくと、現場は目標利益を達成するために過剰な部品をODMへ押し込み、見かけ上の利益を急激に膨らませていました。
第3に「経費や損失引当金の計上先送り」です。半導体事業や映像事業などにおいて、売れ残った製品の評価損や、将来発生する可能性が高い損失に対する引当金の処理を意図的に見送ることで、当期の営業利益を不当にかさ上げしていました。
| 主要な不正手口 | 対象となった主な事業 | 具体的な操作内容 | 経営・財務への影響 |
|---|---|---|---|
| 工事進行基準の不正操作 | インフラ・電力プラント | 判明している工事損失の計上を先送りし、総原価を過少見積もり | プロジェクトごとの巨額損失が数年間にわたり潜在化 |
| Buy-Sell取引(部品押し込み) | パソコン事業(PC) | 製造委託先へ部品を高値で有償支給し、四半期末に差額利益を前倒し計上 | 期を追うごとに対象ロットが増大し、事業実態と乖離した利益を計上 |
| 棚卸資産の評価損・引当金の先送り | 半導体・テレビ・家電 | 在庫の減損処理や特許ライセンス費用の支払処理を翌期以降へ繰り延べ | 不採算事業の赤字隠蔽につながり、構造改革の着手が致命的に遅延 |
「不正会計」と「粉飾決算」の違いと監査法人の責任|なぜ見逃されたのか
事件当時、多くのメディアが「粉飾決算」ではなく「不適切会計」や「不正会計」という言葉を使ったことで、世間からは「大企業に対する忖度ではないか」という強い批判が起きました。法律上の明確な区別があるわけではありませんが、一般に「粉飾決算」は架空売上の計上など詐欺的な違法行為を指すのに対し、当初は「会計方針の解釈や見積もりの誤り」という建前が使われた経緯があります。しかし、実際の第三者委員会報告書が認定した事実は、経営トップが関与した組織的な「利益の水増し(=実質的な粉飾決算)」でした。
ここで疑問となるのが、会計監査を担当していた監査法人のチェック機能です。当時、東芝の監査を担当していたのは大手監査法人である新日本有限責任監査法人(現・EY新日本有限責任監査法人)でした。監査法人は四半期ごとに厳格な監査を行う義務がありましたが、東芝側が提示した複雑な取引構造や過小な原価見積もりを見抜けず、結果として虚偽の財務諸表に「適正」の意見を出し続けました。
金融庁は2015年末、監査が著しく不十分だったとして新日本有限責任監査法人に対し、約21億円の課徴金納付命令および3カ月間の新規業務停止処分という前代未聞の重い処分を下しました。東芝の巧妙な隠蔽工作に加え、名門クライアントに対する監査側の「過度な信頼と遠慮」が監査の目を曇らせた決定的な要因とされています。
【経緯年表】発覚からWH破綻、物言う株主との対立、そして上場廃止へ
不正会計の発覚は、東芝の終わりの始まりに過ぎませんでした。傷口を塞ぐ間もなく、過去の無理な拡大戦略のツケが一気に噴き出し、会社は解体と上場廃止の道を突き進むことになります。
【東芝の転落と再編の経緯年表】
- 2015年2月:証券取引等監視委員会による開示検査が開始される。
- 2015年7月:第三者委員会が調査報告書を公表。歴代3社長が辞任に追い込まれる(修正された利益減額幅は約2248億円)。
- 2016年12月:米原子力子会社ウェスチングハウス(WH)による米原発建設事業で数千億円規模の巨額損失が発生する見通しを発表。
- 2017年3月:米WHが米連邦破産法11条(日本の民事再生法に相当)を申請。東芝本体は7000億円超の最終赤字に転落。
- 2017年12月:債務超過による上場廃止を回避するため、海外のアクティビスト(物言う株主)などから約6000億円の第三者割当増資を実施。
- 2018年6月:虎の子の半導体メモリ事業(現・キオクシア)を約2兆円で日米韓連合へ売却。
- 2021年〜2022年:経営陣と物言う株主との対立が激化。株主総会運営の不当介入問題が発覚し、事業分割案が否決されるなど経営が完全に漂流。
- 2023年3月:国内投資ファンドの日本産業パートナーズ(JIP)連合によるTOB(株式公開買付)受け入れを決定。
- 2023年12月20日:TOB成立に伴い、東京証券取引所プライム市場を上場廃止。74年間の上場企業としての歴史に幕。
巨額増資によって急場をしのいだものの、議決権を握った海外ファンド勢が短期的な株主還元や役員刷新を強硬に要求。経営陣が社内ガバナンスの収拾に追われ、本来注力すべき事業投資やイノベーションが完全に停滞したことが、最終的に非公開化を選択せざるを得なかった決定打となりました。
【実態検証】元社員の証言と組織社会学から見る「東芝崩壊」の病理
東芝の不正会計は、個人の倫理観の欠如だけで説明できるものではありません。組織社会学および企業統治(ガバナンス)の観点から見ると、日本の伝統的大企業が陥りがちな「構造的病理」が極限状態で現れた事例といえます。
当時の社内では、重電、家電、半導体といった各カンパニーが独立した王国のように振る舞う「縦割り構造」が強固に存在していました。カンパニー間の健全な連携はなく、お互いの業績を監視・牽制する意識ばかりが先行。さらに、上層部の意向に絶対服従する官僚的なヒエラルキーが定着しており、現場が直面するトラブルや損失などの「バッドニュース」が経営トップへ絶対に上がらない組織風土が完成していました。
大手掲示板や元社員の手記・証言によれば、「上司の指示に異論を唱える者は容赦なく左遷された」「数字が作れないなら飛び降りろという空気感だった」といった証言が数多く残されています。組織内の心理的安全性が完全に破壊され、異論を排除して破滅的な決定へ突き進む「集団浅慮(グループシンク)」が組織全体を支配していたのです。
【プロの結論】名門組織を腐らせる「集団浅慮」の教訓とリスク回避の条件
東芝の事例は、どれほど優れた技術や優秀な人材を抱えていても、組織のガバナンスと企業風土が腐敗すれば一瞬で瓦解するという冷厳な教訓を突きつけています。この悲劇から現代の組織が学ぶべきリスク要因は明確です。
【危険な組織に共通する3大兆候】
- トップダウンの数値ノルマのみが先行し、達成プロセスの検証が無視されている。
- 悪い情報(損失・納期遅延・欠陥)を報告した者が不当に叱責・評価引き下げを受ける。
- 社外取締役や内部監査部門などの監視機能が「お飾り」化し、経営トップの暴走を止められない。
形式的な委員会設置や社外取締役の増員だけではガバナンスは機能しません。異論を歓迎する心理的安全性と、現場の一次情報を歪めずに吸い上げる透明な指揮命令系統を維持することこそが、不正を防ぐ唯一の防波堤となります。

【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の歴代社長は逮捕されたり、法的な責任を問われたりしたのですか?
A1:歴代社長ら経営幹部が刑事事件として逮捕・起訴されることはありませんでした。検察や証券取引等監視委員会による捜査が行われたものの、会計基準の解釈や故意の立証の難しさから刑事告発は見送られました。ただし、民事面では東芝自身が歴代役員に対して損害賠償請求訴訟を起こしたほか、株主からの代表訴訟が相次ぎ、役員責任を巡る法的な追及は長期間にわたり継続しました。
Q2:東芝が上場廃止になった本当の理由は何ですか?
A2:直接の引き金は不正会計そのものではなく、その後の米原発子会社ウェスチングハウス(WH)の巨額損失によって生じた債務超過を埋めるために受け入れた「物言う株主(アクティビスト)」との深刻な対立です。経営方針を巡る泥沼の争いで企業価値の毀損が続いたため、国内ファンドのJIP主導で株式を買い取り、非公開化することで株主の混乱を収拾し、根本的な事業再建に専念することを選択しました。
Q3:上場廃止となった東芝は、現在どうなっていますか?
A3:2023年12月の上場廃止後、東芝はJIPを中心とする国内連合のもとで抜本的な構造改革を推し進めています。人員の適正化や重複部門の統合、エネルギーやインフラ、パワー半導体、デジタルソリューションといった強みを持つコア事業への経営資源集中が進められています。株式の再上場を視野に入れつつ、ガバナンスの完全刷新と収益力の回復に向けた経営再建の途上にあります。
まとめ:名門東芝の悲劇から企業とビジネスパーソンが学ぶべき教訓
東芝の不正会計問題は、経営トップの保身と対立、それによって生み出された「チャレンジ」という名の過酷な圧力、そして異論を許さない官僚的組織風土が引き起こした人災でした。名門のプライドを守るために行われた数字の取り繕いは、結果として会社の解体、主主力事業の売却、そして74年間守り続けた上場の喪失という最も過酷な代償を支払うことになりました。
非公開化を経て再出発を切った東芝の歩みは、日本の製造業が過去の負の遺産を清算し、いかにして再生を果たすかという試金石でもあります。数字の先にある事業の実態を見つめ直し、健全な企業倫理と透明性を保ち続けることの重要性を、東芝の歴史は今も私たちに問いかけ続けています。 (出典: 東芝 不正 会計(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
