60歳からの年金受給は損か得か?2026年版の損益分岐点と落とし穴
定年後の働き方や社会保障制度の再編が進む2026年現在、リタイア後の生活設計において最大の争点となっているのが「年金を何歳から受け取るべきか」という問いです。原則65歳からの受給を60歳まで前倒しする「繰上げ受給」は、リタイア直後のキャッシュフローを補う切り札に見える反面、生涯にわたる大幅な減額という重い代償を伴います。
「早くもらい始めたほうが総額で得をする」「いや、長生きすれば必ず大損する」といった言説がネット上で飛び交う中、制度の本質を見誤ったまま請求書を提出し、後から取り返しのつかない事態に直面するシニアが後を絶ちません。公的データの裏付けとともに、損益分岐点のリアル、見落とされがちな制度的罠、そして現場で繰り広げられる悲喜こもごもの実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給による減額率は生涯固定の最大24%(月0.4%減)であり、65歳受給との損益分岐点は「80歳10か月」に位置する。
- 要点2:受給額の減少だけでなく、「障害年金の事後重症請求権の喪失」や「雇用保険・在職老齢年金との調整」という不可逆な落とし穴が存在する。
- 要点3:2026年の年金制度改革動向を見据え、健康状態、資産残高、就労意欲の3軸から客観的に判断することが後悔を防ぐ絶対条件となる。
【徹底比較】60歳受給は本当に損なのか?最大24%減額と損益分岐点の真実
老齢年金の受給開始年齢は原則として65歳ですが、本人の希望により60歳から65歳になるまでの間に前倒しして請求することができます。これが「繰上げ受給」です。しかし、この前倒しには確実なペナルティが課されます。2022年4月の制度改正以降、年金繰上げ受給減額率は「1か月あたり0.4%」へと緩和されましたが、60歳0か月で請求した場合、本来受け取れる年金額から一律で最大24%減額され、その減額率は一生涯変わりません。
ここで多くの人が直面するのが、「何歳まで生きれば65歳受給が得になり、何歳前に亡くなれば60歳受給が得だったのか」という年金繰上げ損益分岐点の計算です。月0.4%減額(最大24%減)の場合、計算上の分岐点は受給開始から250か月、すなわち受給権が発生してから20年10か月後(80歳10か月)となります。80歳10か月未満で亡くなった場合は60歳から受け取っていたほうが総受給額が多く、80歳10か月を超えて生存した場合は65歳から受給したほうが総受給額で上回る構図です。
| 受給開始年齢 | 減額・増額率(生涯固定) | 月額目安(本来月15万円の場合) | 編集部の見解・評価 |
|---|---|---|---|
| 60歳0か月(繰上げ) | -24.0%(月0.4%×60か月) | 114,000円 | 早期退職時の生活防衛に有効だが、長寿時の資産枯渇リスクが高い。 |
| 62歳0か月(繰上げ) | -14.4%(月0.4%×36か月) | 128,400円 | 定年後の再雇用賃金低下を補う折衷案として検討余地あり。 |
| 65歳0か月(原則基準) | 0.0%(基準額) | 150,000円 | 公的制度設計の基準。平均寿命まで生存するなら基本はこのライン。 |
| 70歳0か月(繰下げ) | +42.0%(月0.7%×60か月) | 213,000円 | 厚生労働省も推奨する長寿インフレ対策。健康と余剰資産が前提。 |
厚生労働省の統計によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。さらに「60歳男性の約半分が84歳まで、60歳女性の約半分が89歳まで生きる」という現代の生命表データを照らし合わせれば、単なる確率論・数値の比較論だけで言えば「80歳10か月を超える可能性のほうが高い」のが実情です。一方で、年金繰下げ受給比較を行うと、70歳まで繰り下げれば42%増、75歳までなら84%増という強力なリターンが得られるため、早期受給の選択は「確実な増額機会を放棄すること」と同義でもあります。
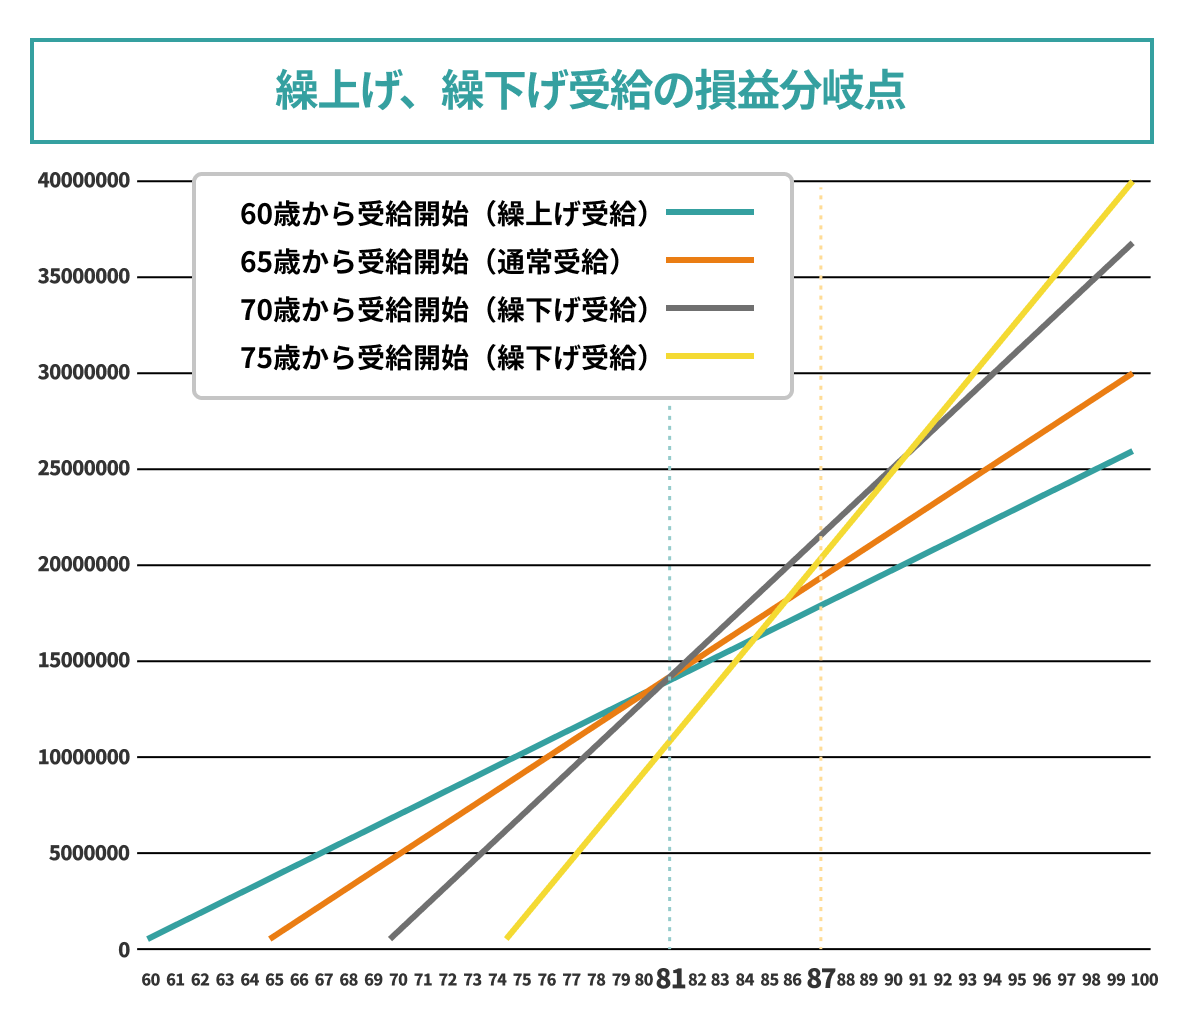
【受給額早見表】60歳退職で年金はいくらもらえるのか?
実際に60歳退職年金いくらもらえるのか、自身の受給予測を把握していないシニアは少なくありません。基礎年金と厚生年金の双方を繰り上げる場合、両方を同時に請求するのが原則ルールです(どちらか片方のみを繰り上げることは法律上できません)。
以下の60歳年金受給額早見表は、2026年時点の給付水準をベースにした概算額の目安です。本来の65歳到達時点の見込み額に対して、24%の減額が適用された実受取額を示しています。
| 現役時代の平均年収 | 65歳受給時の年額(目安) | 60歳繰上げ時の年額(24%減) | 月額手取り換算(概算) |
|---|---|---|---|
| 300万円(単身) | 約140万円 | 約106.4万円 | 約8.1万円 / 月 |
| 500万円(単身) | 約185万円 | 約140.6万円 | 約10.7万円 / 月 |
| 700万円(単身) | 約230万円 | 約174.8万円 | 約13.2万円 / 月 |
| 自営業(国民年金満額のみ) | 約81.6万円 | 約62.0万円 | 約4.8万円 / 月 |
ここで留意すべきは、手取り額の問題です。年金収入からも介護保険料、国民健康保険料(または後期高齢者医療制度)、住民税などが天引きされます。現役時代に中堅所得層だった人でも、60歳繰上げを選んだ場合、月々の実質的な可処分所得が10万円前後に落ち込むケースが珍しくありません。この額だけで賃貸住宅の家賃や光熱費、日常の食費を賄うのは極めて困難であり、預貯金の取り崩しスピードをかえって加速させる要因になり得ます。
【実態検証】「繰上げ受給で後悔した」相談現場とSNSで噴出する生の声
年金相談窓口やファイナンシャル・プランナー(FP)の相談現場、さらにはインターネットのコミュニティ(SNSや知恵袋など)を調査すると、安易に繰上げ受給を選択した人々の切実な後悔が数多く記録されています。
大手金融機関でシニア向け資産相談を担当するファイナンシャル・プランナーは次のように証言します。「『定年を迎えて生活が不安だから、とにかくもらえるものはすぐもらいたい』と窓口で勢いのまま申請してしまい、70代半ばになって健康で元気な自分に気づいたとき、『受給額が少なすぎて物価高に耐えられない』と泣きつかれるケースがここ数年で急増しています」。
ネット上の投稿やアンケート調査で頻出する繰上げ受給後悔した理由を分析すると、以下の3パターンに集約されます。
- インフレと物価高への耐性欠如:「60歳当時は月12万円で暮らせると思っていたが、近年の食料品やエネルギー価格の高騰により、固定された低年金では毎月数万円の赤字が出るようになった」(68歳・元メーカー勤務男性の手記)
- 医療費・介護費が増大する80代以降の恐怖:「周囲の友人は65歳受給や繰下げで月18万円近くもらっているのに、自分はずっと13万円台。80代を目前にして有料老人ホームの入居一時金や月額利用料が払えない現実に直面している」(74歳・無職女性の投稿)
- 働いて収入を得たことによる徒労感:「体力が余っていたので60代前半もアルバイトを続けたが、税金や保険料が引かれ、年金も減額されたまま。これなら65歳まで年金に手を付けず、給与だけで細々と暮らせばよかった」(66歳・清掃業務男性の声)
行動経済学では「現在バイアス(将来の大きな利益よりも、目の前の小さな利益を過大に評価してしまう心理的傾向)」が知られていますが、年金の早期受給はこのバイアスが最も働きやすい領域です。「いま手に入る安心感」に引きずられ、20年後、30年後の自分に対する想像力が麻痺してしまうことが、後悔を生む構造的要因となっています。
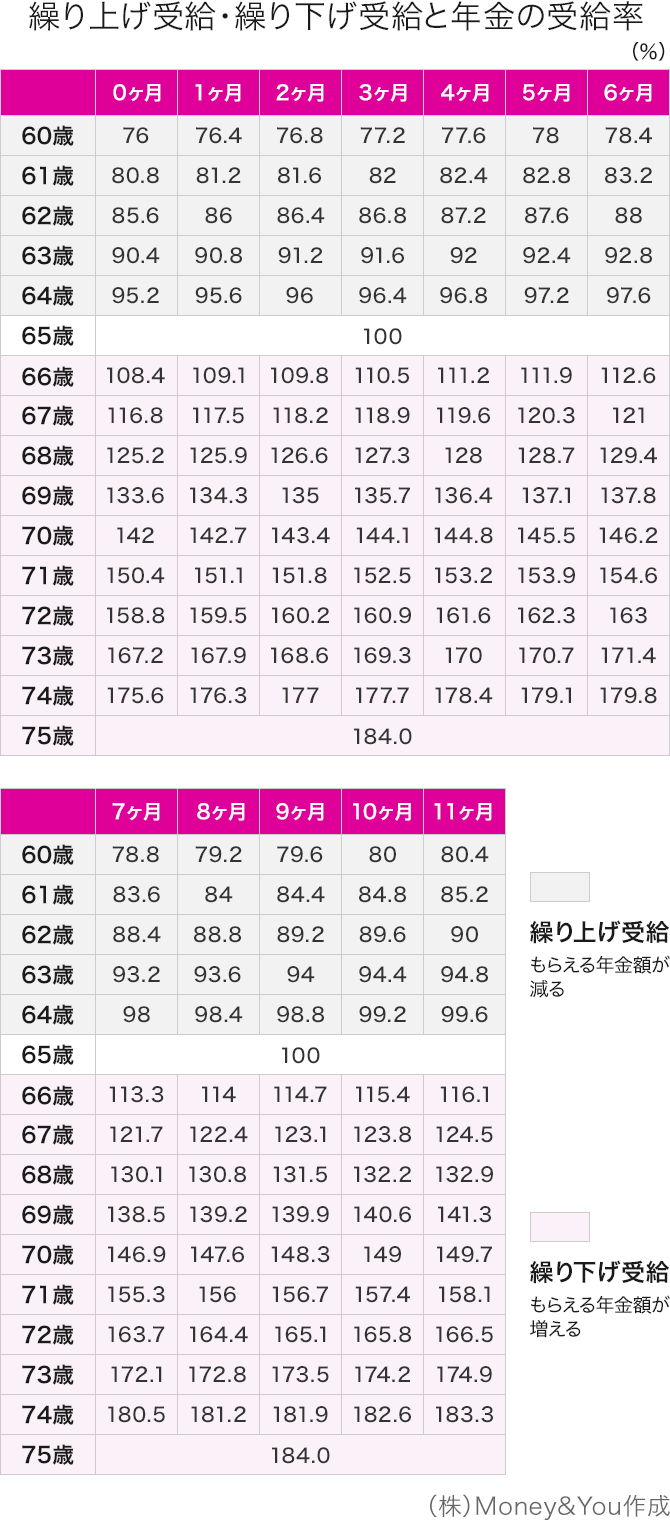
一般に知られていない盲点とネットの誤解|障害年金・雇用保険の致命的トラップ
「24%減額される」という点ばかりが注目されがちですが、実務上、繰上げ請求には金銭の多寡以上に深刻な厚生年金60歳受給デメリットが潜んでいます。行政のパンフレットの端に小さく記載されているものの、十分に理解されないまま請求される制度の落とし穴を検証します。
1. 障害年金の「事後重症請求」が不可能になる
制度上、最も破壊的なデメリットと言えるのが年金繰上げ障害年金デメリットです。本来、60歳から65歳になるまでの間に病気や怪我を負い、一定の障害状態に該当した場合、障害基礎年金や障害厚生年金を請求することができます。しかし、老齢年金を一度でも繰上げ請求してしまうと、法的には「65歳に達した」とみなされるため、繰上げ請求日以後は障害基礎年金の事後重症請求が一切できなくなります。
障害年金は非課税であり、1級や2級に認定されれば繰上げで減額された老齢年金よりもはるかに手厚い生涯保障が得られます。60歳を過ぎてから脳血管疾患やがん、重度の関節疾患などで身体に障害を負った際、「すでに繰上げ請求をしていたために障害年金を申請できない」という事態に陥るリスクは、極めて高い代償です。
2. 雇用保険(失業保険・高年齢雇用継続給付)との併給調整
「60歳で定年退職し、ハローワークで失業保険をもらいながら、年金も同時に受給して二重取りしよう」と目論むシニアが散見されますが、これは不可能です。国の制度上、ハローワークで求職の申し込み(失業手当の受給手続き)を行うと、その期間中は老齢厚生年金の全額が支給停止となります。
また、60歳以降も再雇用などで働き続け、賃金が低下した際に支給される「高年齢雇用継続給付」を受ける場合も、老齢厚生年金の一部が支給停止されます。「ダブル受給で手元資金を厚くする」というネットの甘い噂を信じて手続きを進めると、机上の資金計画はあっけなく瓦解します。
3. 寡婦年金の権利消滅と遺族年金との調整
夫を亡くした妻が受給できる「寡婦年金」を受給している場合、妻が自身の老齢基礎年金を繰上げ受給した時点で、寡婦年金の受給権は完全に消滅します。また、65歳以降に配偶者が亡くなって遺族厚生年金を受け取る権利が発生した場合でも、自身の繰上げ減額された老齢厚生年金との間で厳格な支給調整が行われるため、「繰り上げて損をした分を遺族年金で取り戻す」といった帳尻合わせは通用しません。
国民年金繰上げ請求手続きの実務と2026年年金制度改正動向
実際に年金を前倒しする場合、どのようなステップを踏むのか。そして、制度改革が進む2026年において受給判断にどのような変数が加わっているのかを整理します。
取り消しが絶対に効かない「不可逆の手続き」
国民年金繰上げ請求手続きは、管轄の年金事務所または街角の年金相談センターに「老齢基礎年金・老齢厚生年金支給繰上げ請求書」を提出して行います。基礎年金番号通知書や年金手帳、戸籍謄本(加給年金対象者がいる場合)、本人確認書類などを揃えて窓口に提出しますが、職員から必ず念を押されるのが「一度提出した繰上げ請求は、いかなる理由があっても将来にわたって取り消すことができない」という鉄則です。
「生活が苦しくなったから元に戻したい」「思ったより健康だから65歳受給に変更したい」といった希望は一切認められません。窓口で署名捺印した瞬間に、生涯にわたる24%減額のレールが敷かれることになります。
2026年年金制度改正動向が受給判断に与える影響
2026年、日本の年金制度は大きな転換点を迎えています。特に注目すべきは以下の2点です。
- 在職老齢年金制度の基準見直し動向:長年、シニアの就労意欲を阻害していると批判されてきた在職老齢年金制度(給与と年金の合計が一定額を超えると年金がカットされる仕組み)について、支給停止の基準額を従来の50万円から引き上げる見直しが進展しています。これにより、60歳以降も正社員や高待遇で働きながら繰上げ受給を狙う層にとっては、「働いても年金をカットされにくくなる」というポジティブな側面が生じています。
- 厚生年金適用拡大の定着:短時間労働者への厚生年金適用が段階的に拡大され、パートやアルバイトであっても社会保険に加入するシニアが増加しました。現役として厚生年金保険料を納め続けている間は、繰上げ受給によるメリットよりも「保険料を納めながら65歳以降の受給額を底上げする」ほうが長期的に見て遥かに有利になる構造が鮮明になっています。
これらの最新動向を踏まえると、「60歳=年金受給開始」という画一的な発想は、2026年の制度設計下ではますます時代遅れになりつつあると言えます。

【プロの結論】60歳受給をおすすめできる人・絶対に慎重になるべき人の判断基準
制度のメリット・デメリットを精査した上で、客観的に導き出される「繰上げ受給を選択すべき人」と「絶対に避けるべき人」の分岐点を提示します。年金受給開始年齢選択において後悔を残さないための客観的クライテリアです。
繰上げ受給(60歳受給)を前向きに検討してよい人
- 重篤な既往症や家族歴があり、健康寿命に明確な不安を抱えている人:医学的な観点や家族の病歴から、80代まで生存する確率が極めて低いと合理的に判断せざるを得ない場合、早期にキャッシュを受け取って生活の質(QOL)を高める選択は極めて合理的です。
- 60歳完全リタイアを決め、十分な個人資産がある人:「年金が減額されても生活費の赤字を私的年金や高配当株、不動産収入で完全に補填できる」という富裕層や堅実な蓄財家は、公的年金を早期受給し、趣味や旅行などの元気なうちにしかできない体験へ投資することが人生全体の効用を高めます。
- 退職後の収入が途絶え、当面の生活防衛資金が完全に尽きている人:借金や困窮に陥る前に公的年金に頼るのは社会保障の本来の機能です。ただし、減額された低年金で余生を生き抜くための徹底的な生活ダウンサイジングが前提条件となります。
繰上げ受給を絶対に避け、慎重になるべき人
- 60歳以降も健康で、フルタイムまたはパートで働き続ける意欲がある人:就労収入がある期間に年金を繰り上げても、税金負担が増えるだけで手取り効率は極めて悪化します。65歳まで給与で生活を維持し、年金の減額を避けるのが王道です。
- 保有資産(貯蓄)が1,000万円未満で、退職金も多くない人:「今月のお金が欲しいから」と繰り上げてしまうと、75歳を過ぎて医療や介護の自己負担が発生した段階で確実に家計が破綻します。長寿リスクに対する唯一の終身インフレ連動保険が「公的年金」であることを忘れてはなりません。
- 単に「早くもらった方がトクな気がする」という損得勘定だけで動いている人:前述の通り、平均寿命まで生きれば損益分岐点は確実に突破され、受給総額で大幅なマイナスを被ります。曖昧な直感での手続きは、後悔への最短ルートです。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で一度繰上げ請求した後、後悔したら元の65歳受給に戻せますか?
A1:一切戻せません。年金の繰上げ請求手続きは法律上、不可逆(取り消し不能)と規定されています。「後から就職して生活費に余裕ができた」「思っていたより減額幅が大きかった」という理由であっても、減額された受給率(最大24%減)は生涯固定され、元の金額に戻すことは不可能です。
Q2:60歳で年金をもらいながらアルバイトをすると、年金は全額カットされますか?
A2:全額カットされるわけではありません。勤務先で厚生年金に加入しない範囲(週20時間未満など)の短時間就労であれば、給与額にかかわらず年金は満額支給されます。厚生年金に加入して働く場合は「在職老齢年金制度」が適用されますが、給与(総報酬月額相当額)と年金月額の合計が基準額(2026年現在の法規定基準)を超えない限り、年金が停止されることはありません。
Q3:老齢基礎年金だけを60歳から受給し、老齢厚生年金は65歳まで据え置くことはできますか?
A3:原則としてできません。現行法において、国民年金(基礎年金)と厚生年金を同時に受給できる資格がある場合、両方を同時に繰り上げて請求しなければならない「全部繰上げ」が義務付けられています。どちらか一方だけを前倒しして受給することは認められていません。
まとめ:今後の動向と失敗しないための判断基準
60歳からの年金受給は、最大24%の減額という単純な金銭的ディスカウントにとどまらず、障害年金をはじめとするセーフティネットの権利制限や、生涯にわたるインフレ適応力の低下を招く重大な決断です。損益分岐点である「80歳10か月」という指標は、長寿化が加速する現代社会において決して非現実的なハードルではありません。
制度改革が進む2026年において求められるのは、ネット上の極端な損得論に惑わされることなく、自身の「健康状態」「保有資産」「就労可能性」を冷静に棚卸しすることです。もし60歳時点で生活費に困窮していないのであれば、原則である65歳受給、あるいはさらなる増額を見込める繰下げ受給を視野に入れ、生涯の生活防衛力を最大化する道を選ぶのが賢明な選択と言えます。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
