国債の金利上昇で何が変わる?個人向け国債の買い時と住宅ローン防衛策
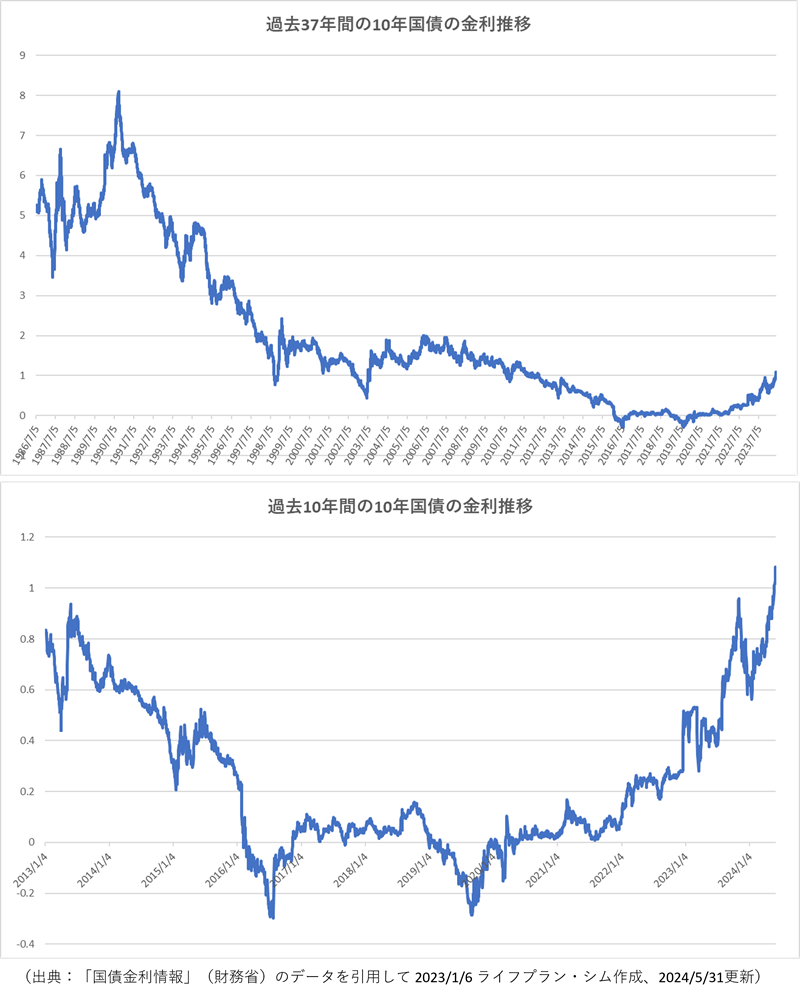
日本銀行が金融政策の正常化を進め、市場に「金利のある世界」が定着した2026年、金融市場の羅針盤である国債の利回りが歴史的な水準へと歩みを進めています。長らく続いたゼロ金利・マイナス金利の時代には想像もつかなかった水準まで長期金利が切り上がる中、財務省が公表する国債の発行条件や金利動向は、機関投資家だけでなく一般家庭の資産形成や家計管理においても最大の関心事となりました。
メガバンクやネット銀行が相次いで預金金利を引き上げる一方で、住宅ローンの固定金利も上昇基調を強めており、私たちの生活環境はかつてない分岐点を迎えています。今、なぜこれほどまでに国債の利回りが動いているのか、そして預貯金の置き場所として「個人向け国債」は本当に賢い選択肢なのか。最新データと市場の構造変化をもとに、その深層を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の日銀金融政策決定会合による追加利上げと市場機能の回復を背景に、新発10年国債利回りは1%台半ばから後半へと推移し、国債金利の基準自体が根本的に切り上がっている。
- 要点2:長期金利の上昇は住宅ローン固定金利の引き上げに直結する一方、安全資産を求める個人にとっては「個人向け国債変動10年」がメガバンクの定期預金を凌駕する利回り選択肢として急浮上している。
- 要点3:個人向け国債は元本割れリスクが法的に排除されている強みを持つが、市場性国債との違いや「国債価格と金利の逆相関」の仕組みを正しく把握し、インフレ率を踏まえた買い時を判断する必要がある。
【2026年最新金利動向】国債の金利が変動している決定的な理由と背景
財務省の「国債金利情報」や日銀の公表統計を定点観測すると、現在生じている金利変動は一時的な需給のブレではなく、日本経済の構造転換を反映したものであることが明白です。長年にわたり国債市場を縛り付けていたイールドカーブコントロール(長短金利操作、YCC)が完全に撤廃され、日銀金融政策決定会合が着実な利上げスタンスを維持していることが最大の原動力となっています。
市場関係者への取材や政策動向を総合すると、2026年最新金利動向を決定づけている要因は主に以下の3点に集約されます。
- 日銀による政策金利の引き上げ継続:持続的な賃金上昇と物価安定目標(2%)の定着が確認されたことで、中央銀行としての利上げ余地が拡大し、短期から長期にわたる金利全般に上方圧力がかかっています。
- 国債買い入れ額の計画的減額(量的引き締め):かつて日銀が新発債の大半を買い占めていた異常な市場構造から脱却し、民間金融機関や機関投資家の需給によって価格と利回りが決まる「市場機能の正常化」が進んだ結果、新発10年国債利回りに本来のリスクプレミアムが反映され始めました。
- 国内のインフレ定着と実質金利の是正:エネルギー価格やサービス価格の上昇に伴い、マイナス圏に沈んでいた実質金利を適正水準へ戻そうとする市場圧力が強まっています。
かつてのように「日銀が金利を力ずくで抑え込む」という防波堤が取り払われた現在、長期金利推移は国内の経済成長期待や海外金利との相関を素直に反映するフェーズへと移行しました。この金利の地殻変動こそが、個人向け国債の募集金利上昇や住宅ローンの金利改定を引き起こしている根本的なトリガーです。
知っておくべきメカニズム|国債価格と金利の「逆相関」と元本割れリスクの真実
国債のニュースに触れる際、多くの人が直感的に混乱しやすいのが「金利が上がると債券価格が下がる」という市場の力学です。この国債価格と金利の関係を正しく理解していないと、自身のリスク許容度を見誤る恐れがあります。
例えば、表面利率1%の時に100円で発行された既発債があるとします。その後、金利環境が上昇して新しく発行される債券の利率が2%になった場合、過去に発行された1%の債券を同じ100円で買いたいと思う投資家はいません。その結果、市場で売却しようとすれば価格は90円台へと下落し、利回りが新発債と同等になるまで調整されます。これが「金利上昇=既発国債の価格下落」のカラクリです。
ここで極めて重要なのが、プロが取引する「市場性国債」と、個人投資家向けに特化して設計された「個人向け国債」の法的な差異です。一般の国債を中途売却する場合、金利上昇局面では市場価格で清算されるため元本割れリスクを直接被ることになります。しかし、財務省が提供する個人向け国債には、法律(国債ニ関スル法律等)に基づいた強力な安全装置が組み込まれています。
満期まで保有すれば国が額面全額を償還することはもちろん、発行から1年が経過すれば、いかに市場金利が跳ね上がって市場価格が暴落していようとも、国が額面100円あたり100円で買い取る(元本保証)ことが義務付けられています。金利変動の波をダイレクトに浴びる機関投資家向け債券と異なり、個人の資産形成においては「金利上昇の恩恵だけを享受し、価格下落の元本割れリスクを遮断できる」という特権的な仕組みが存在しているのです。
【利回りシミュレーション】個人向け国債変動10年と固定金利をデータ比較
現在発行されている個人向け国債には、「変動10年」「固定5年」「固定3年」の3タイプが存在します。なかでも資金の逃避先として圧倒的な支持を集めているのが個人向け国債変動10年です。この商品は「基準金利(新発10年国債利回り)×0.66」という計算式で半年ごとに適用利率が見直されるため、金利上昇トレンドにおいて受取利息が自動的に追従していきます。
以下は、最新の市場金利環境を踏まえた各商品および大手銀行定期預金との比較データです。
| 項目・商品分類 | 詳細・数値データ(目安) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 個人向け国債(変動10年) | 年1.05%〜1.20%前後(半年ごとに見直し、下限0.05%保証) | 新発10年債利回りの0.66倍 | 金利上昇局面に最も強く、長期保有のコア防衛資産として本命。 |
| 個人向け国債(固定5年) | 年0.75%〜0.85%前後(満期まで利率固定) | 基準金利(新発5年債)−0.05% | 将来の金利低下を見込むなら有利だが、継続的な利上げ局面では変動型に劣後。 |
| 個人向け国債(固定3年) | 年0.50%〜0.60%前後(満期まで利率固定) | 基準金利(新発3年債)−0.03% | 短期運用に適するが、利回り追求の観点では物足りなさが残る。 |
| 大手メガバンク 定期預金(1年〜5年) | 年0.30%〜0.60%程度(各行改定水準) | 預金保険制度(1,000万円限度) | 手軽だがペイオフ上限があり、1,000万円を超える資金の利回りは国債に軍配。 |
ここで具体的な利回りシミュレーションを行ってみましょう。まとまった余剰資金「500万円」を年利1.10%が適用された個人向け国債(変動10年)に預けた場合、1年間に受け取れる利息の試算は以下の通りです。
- 税引前年間利息:5,000,000円 × 1.10% = 55,000円
- 税金(20.315%):55,000円 × 0.20315 ≒ 11,173円
- 税引後手取り利息:55,000円 − 11,173円 = 43,827円
メガバンクの普通預金利息が数十円から数百円程度にとどまっていた時代と比べれば、確実な年間手取りで4万円超を生み出すインパクトは歴然です。さらに、今後日銀が追加利上げを行って10年物国債利回りがさらに上昇した場合、受取利息が連動して自動的に増額される点が、固定預金にはない最大の優位性と言えます。

【家計への影響検証】住宅ローン固定金利影響と現場の切実な声
国債の利回り上昇は、預金者にとっては追い風である一方、住宅取得者やローン返済中の世帯にとっては重い影を落としています。銀行が住宅ローンの固定金利を決定する際のダイレクトな指標がまさに「新発10年国債利回り」だからです。
ここ数年、住宅金融支援機構の「フラット35」や大手メガバンクの10年固定型金利は着実に引き上げられてきました。SNSやネット掲示板、知恵袋の住宅相談窓口では、利用者の生々しい葛藤が噴出しています。
「数年前に『超低金利だから』とフラット35を検討していたが、現在の借入金利を見ると総返済額が数百万円単位で跳ね上がっている。変動金利を選ぶしかないのか、でも変動金利もいつ上がるか分からず夜も眠れない」(都内・30代会社員)
「10年固定の特約期間が今年で終わる。銀行から届いた更新後の適用金利通知を見て愕然とした。国債の金利が上がるというニュースを他人事だと思っていたツケが回ってきた」(神奈川県・40代共働き世帯)
このように、住宅ローン固定金利影響は既に家計の可処分所得を直接圧迫し始めています。固定金利が高止まりした結果、新規借入者の多くが金利の低い変動金利(短期プライムレート連動)へ偏重する現象が続いていますが、短期金利もまた日銀の利上げ方針に従ってじわじわと基準金利が見直される傾向にあります。「国債金利の上昇=借入コストの恒常的増大」という現実は、住宅予算の縮小や返済計画の抜本的見直しを迫る決定打となっています。
一般に知られていない盲点と誤解|国債金利買い時を巡る落とし穴
国債の金利が上昇傾向にある局面で、投資家の間で最も議論されるのが「今すぐ買うべきか、それとももっと金利が上がってから買うべきか」という国債金利買い時論争です。しかし、ここには資産運用の現場で陥りがちな2つの重大な盲点が存在します。
盲点1:「もっと上がるまで待つ」待機資金の機会損失
「長期金利が2%に達するまで現金で待機する」という戦略は、一見合理的であるかのように思えます。しかし、個人向け国債(変動10年)の特性を見落としています。変動10年は半年ごとに金利が見直されるため、「今買って金利上昇の恩恵をリアルタイムで受け取る」ことが可能です。無利息同然の普通預金に資金を寝かせたまま半年〜1年を過ごすことは、その期間に得られたはずの利息を完全に捨てる機会損失に他なりません。
盲点2:中途換金ルール(ペナルティ)の誤解
「国債は満期まで10年間引き出せないから不便だ」という思い込みも根強く存在します。実際には発行後1年を経過すればいつでも1万円単位で中途換金が可能です。その際の手数料として「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれますが、これは「過去1年間に受け取った利息を国にお返しする」だけの計算式であり、預けた元本そのものが削られるわけではありません。つまり、1年以上寝かせる前提であれば、普通預金に近い流動性を維持しながら安全に利息を積み上げられる構造になっています。
盲点3:インフレ率との「実質リターン」格差
ただし、過度な万能視は禁物です。表面利率が1%台に乗ったとしても、消費者物価指数(生鮮食品を除くコアCPI)が2%台半ばで推移している場合、資産の実質的な購買力は目減りし続けています。「国債を買っていればインフレ対策は完璧」というのは明らかな誤解であり、インフレに完全追随するためには株式や実物資産との適切な分散投資が不可欠であるという冷徹な計算を忘れてはなりません。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計心理学の知見に照らすと、個人投資家が犯しやすい最大の過ちは「自身のリスク許容度を超えた運用」か、逆に「過剰な損失回避バイアスによるインフレ放置」のいずれかです。国債の金利上昇を味方につけるための明確な判断基準を提示します。
個人向け国債の活用を強くおすすめできる人
- 数年以内に使い道が決まっている「防衛資金」の預け先を探している人:教育資金や住宅購入の頭金、親の介護費用など、絶対に目減りさせてはならない資金の置き場として、元本保証と金利上昇連動を両立できる変動10年は唯一無二の受け皿となります。
- ペイオフ(預金保護上限1,000万円)を超える現金を抱える世帯:銀行破綻リスクを回避しつつ、数千万円単位の退職金や資産売却資金を安全に運用したい場合、発行体が「国」である国債は事実上最も強固な保管先です。
- リスク資産(株式・投信)のボラティリティに耐えられない人:下落相場で精神的ストレスを感じやすい層にとって、定期的な確定インカムゲインはポートフォリオの精神的安定剤として機能します。
購入に慎重になるべき人・他の選択肢を検討すべき人
- 1年以内に使う予定がある流動性資金しかない人:発行後1年未満は法令により原則中途換金ができません。直近の生活防衛資金は出し入れ自由な高金利ネット銀行の普通預金に残すべきです。
- 20〜30代で資産の大幅な拡大(資産形成期)を目指す人:長期の資産拡大を狙うフェーズにおいて、インフレ率を下回る利回りの債券に大半の資産を固定することは、長期的な機会損失を生みます。新NISA等の非課税枠を活用した全世界株式インデックス投資をコアに据えるべきです。
【国債の金利】に関するよくある質問(FAQ)
Q1:日銀が将来的に再利下げを行った場合、個人向け国債(変動10年)の金利はどうなりますか?
A1:市場の長期金利が低下すれば、半年ごとの見直し時に適用利率も引き下げられます。ただし、個人向け国債には「年0.05%の最低保証金利」が法令で定められています。過去のゼロ金利時代のように国債利回りがマイナス圏に沈むような異常事態が再来したとしても、利率が0%やマイナスになることはなく、元本も100%守られます。
Q2:銀行の窓口とネット証券、どちらで購入するのがお得ですか?
A2:国債自体の金利や元本保証の条件は、どこで購入しても国が発行するため完全に同一です。しかし、大手ネット証券や一部の金融機関が実施している「個人向け国債キャンペーン」を活用すると、購入金額(例:100万円以上)に応じて現金のキャッシュバックやポイント付与が受けられるケースがあります。実質利回りを少しでも高めたい場合は、こうした特典を実施しているプラットフォーム経由での購入が有利です。
Q3:住宅ローンの変動金利を借りていますが、固定金利へ借り換えるべきでしょうか?
A3:すでに長期金利が上昇した現在、固定金利への借り換えは「高い固定利率での固定」となるため、直近の返済額が大幅に増えるリスクがあります。残債が少なく返済期間が短い場合は、変動金利のまま繰り上げ返済用の資金を個人向け国債(変動10年)等で手堅く運用し、金利上昇に備える「金利シールド戦略」をとる方が家計の柔軟性を保てるケースが多く見られます。
まとめ:今後の動向と失敗しないための判断基準
日銀の政策転換と経済の正常化によって幕を開けた「金利のある世界」は、昭和や平成初期の記憶を持つ世代には懐かしく、若い世代にとっては未曾有の金融環境です。新発10年国債利回りの変動は、単なるマーケットニュースの数字ではなく、預貯金の価値やローンの返済負担を左右する生活直結のシグナルに他なりません。
盲目的に銀行の普通預金に資金を放置することも、いたずらに金利上昇を恐れて住宅ローンの借り換えに走ることも、いずれも賢明な策とは言えません。「元本割れリスクを遮断しつつ金利上昇の果実を得られる個人向け国債」の仕組みを正しく味方につけ、リスク資産とのバランスを保ちながら資産防衛を図ることこそが、この不確実な時代を乗り切るための確かな処方箋となります。 (出典: 国債 の 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
