第3号被保険者廃止はいつ?専業主婦年金の行方と負担増の真相
「会社員の夫を持つ専業主婦は、自分で保険料を納めなくても将来基礎年金を受け取れる」――長年続いてきたこの第3号被保険者制度が、今まさに歴史的な岐路に立たされています。ネット上やニュース番組では「第3号被保険者がいよいよ廃止されるのではないか」「年間20万円もの保険料負担が突然発生するのか」といった不安の声が後を絶ちません。
少子高齢化の加速と現役世代の急減を背景に、厚生労働省の年金部会では公的年金制度の抜本的な見直しが激しい議論とともに進められています。本稿では、制度改革の現在地から「実際にいつから何が変わるのか」という真相、家計への実質的な影響、そしてネット上で巻き起こる激しい賛否両論の深層まで、一次情報と最新データを基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、制度の「即時完全廃止」が決まったわけではないが、社会保険の適用拡大を通じて第3号被保険者の対象を実質的に段階的縮小させる方針が着実に進んでいる。
- 要点2:見直しの背景には、共働き世帯が専業主婦世帯の3倍を超える社会構造の変化、単身者や共働き層からの「不公平」批判、そして就労抑制を生む「年収の壁」の是正がある。
- 要点3:もし第1号被保険者へ移行すれば年間約20万円超の国民年金保険料負担が生じる一方、パート先で厚生年金に加入すれば将来の受給額増加という実利もあるため、損得の分岐点を見極めた働き方の再設計が必須となる。
【真相解明】第3号被保険者廃止の噂は本当か?「いつから」の結論と最新動向
結論から言えば、「明日から突然、第3号被保険者がゼロになり全員に保険料請求書が届く」という事態は起こりません。現在政府および厚生労働省が進めているのは、制度を一夜にして撤廃するショック療法ではなく、外堀を埋める形での「実質的な段階的縮小」です。
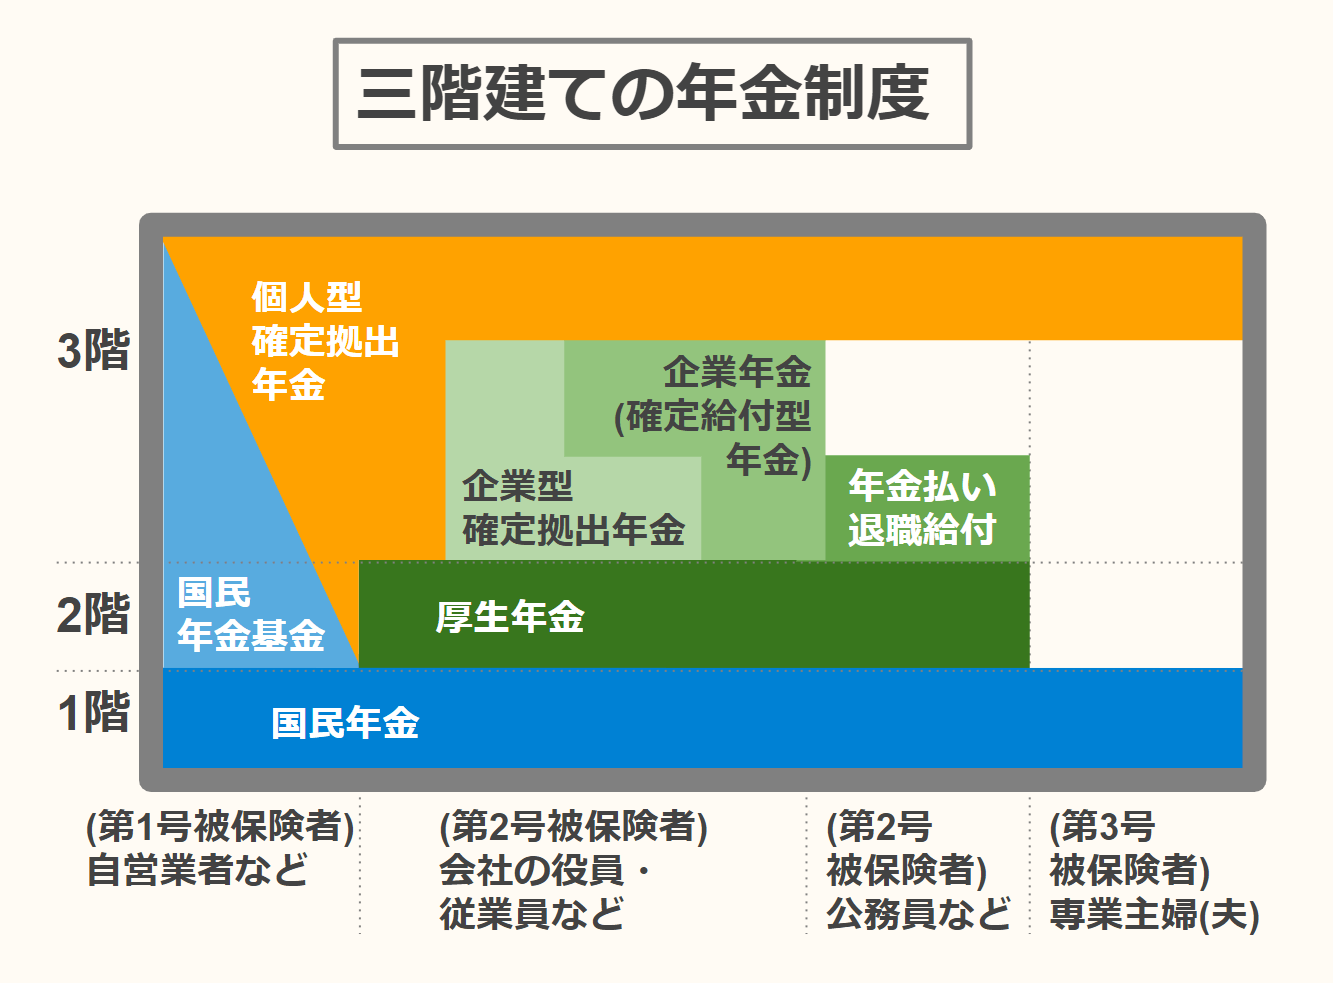
厚生労働省の社会保障審議会・年金部会における議論を追うと、焦点は「短時間労働者への社会保険適用拡大」に置かれています。これまで企業規模要件や賃金要件によって社会保険(厚生年金・健康保険)の加入対象外だったパートタイマーを、段階的に厚生年金へ組み入れる施策が推進されてきました。2024年10月の「従業員51人以上」への適用拡大に続き、2026年10月に向けて企業規模要件の撤廃や「週10時間以上勤務」への要件緩和といった抜本改革が具体化しつつあります。
報道各社や審議会資料が示す今後のロードマップでは、短時間労働者の厚生年金加入を義務化していくことで、結果的に「年収106万円」や「130万円」に抑えて第3号にとどまるパート層を激減させます。そして、本格的な制度改変のターゲットとして見据えられているのが「2030年の次々期年金制度改正」です。一部野党からの「段階的廃止」提言も含め、無拠出で年金を受け取れる層そのものを縮小・再編していく方針はすでに決定的な潮流となっています。
なぜ今見直されるのか?制度改革が進む「3つの決定的な理由」
1985年の年金制度改正によって創設された第3号被保険者制度が、なぜここに来て「廃止」を叫ばれるまでに追い込まれたのか。その根底には、日本の社会・経済構造の不可逆的な変化があります。
第一の理由は、世帯構成の劇的な逆転です。制度創設当時は「会社員の夫と専業主婦の妻」という片働き世帯が多数派でしたが、現在は共働き世帯数が専業主婦世帯の3倍以上に達しています。昭和の「標準世帯モデル」を前提に作られた仕組みが、現代の実態と完全に乖離してしまったのです。
第二の理由は、現役世代や単身者からの強烈な「不公平」批判です。同じように働き、あるいは独身で暮らす国民が毎月重い国民年金保険料(2026年度基準で月額1万7,000円超)や厚生年金保険料を納めているのに対し、第3号被保険者は自ら保険料を一切直接負担することなく将来の基礎年金受給権を得ます。「共働き夫婦は2人分の保険料を払っているのに、なぜ片働き世帯の配偶者だけが無拠出なのか」という構造的不公平感は、SNSや世論調査でも年々高まっています。
第三の理由は、労働力不足と「年収の壁」による就労抑制問題です。年収が106万円や130万円を超えると保険料支払いが発生し手取りが減るため、年末になるとパート従業員がシフトを減らす現象が常態化してきました。人手不足に喘ぐ産業界と、社会保険財政の支え手を増やしたい政府の利害が一致し、「就労抑制を促す第3号のインセンティブを解体すべきだ」という圧力へとつながっています。
【試算比較】もし廃止されたら専業主婦はどうなる?保険料と将来の給付
もし将来的に第3号被保険者制度が完全に撤廃された場合、専業主婦やパート主婦の家計には具体的にどのような数字の変化が訪れるのでしょうか。現行制度、完全専業主婦のまま第1号被保険者(国民年金)へ移行した場合、そして短時間勤務のまま厚生年金に加入した場合の3パターンを比較検証します。
| 区分 | 現行の第3号被保険者 | 完全廃止で「第1号」移行 | 適用拡大で「厚生年金」加入 |
|---|---|---|---|
| 本人の保険料負担 | 0円(自己負担なし) | 年間約20万5,000円 (国民年金保険料全額) | 年間約10万〜15万円程度 (労使折半、給与額による) |
| 将来の年金給付 | 老齢基礎年金のみ (満額で年約81万円) | 老齢基礎年金のみ (満額で年約81万円) | 老齢基礎年金 + 厚生年金 (2階建てで受給額増) |
| 傷病手当・出産手当 | なし | なし | あり(健康保険から給付) |
| 家計への影響評価 | 現状維持だが将来の年金額は最低限 | 無収入世帯には極めて過酷な固定負担 | 短期的な手取り減だが長期保障は最大化 |
データが物語る通り、もし収入がない専業主婦がそのまま第1号に移行させられた場合、年間20万円を超える純粋な支出増となり、見返りとしての年金受給額は一切増えません。これが「専業主婦狙い撃ちの改悪」として最も懸念されているシナリオです。
一方で、週20時間以上などの就労を行い、厚生年金に自ら加入した場合は事情が異なります。会社が保険料の半分を負担(労使折半)するため実質負担が軽くなる上、将来受け取る年金に「報酬比例部分(厚生年金)」が上乗せされます。病気やケガで働けなくなった際の傷病手当金など、セーフティネットの恩恵を本人が直接受けられるメリットも生じます。

一般に知られていない盲点|「配偶者控除の廃止」との混同とネットの誤解
議論が紛糾する際、ネット上で最も頻繁に見られるのが「税金(配偶者控除)」と「社会保険(第3号被保険者)」の混同です。この2つは根拠法令も所管官庁も全く異なる別制度であり、分けて理解しなければ家計防衛を誤ります。
国税庁が所管する配偶者控除・配偶者特別控除は、世帯主の所得税や住民税を軽減する仕組みです。納税者本人の所得制限(合計所得金額900万円超から縮小、1,000万円超で適用外)や、配偶者の年収上限(150万円、201万円の壁)が定められています。仮に配偶者控除が縮小されたとしても、影響を受けるのは所得税・住民税の数万円程度の増税にとどまります。
対して、厚生労働省が所管する社会保険の第3号問題は、医療保険と公的年金に関わる制度です。年収130万円(あるいは適用拡大企業での106万円)を超えた瞬間に、配偶者自身の給与から約15%もの社会保険料が引き落とされる、あるいは自前で国民年金・国保を支払う義務が発生します。家計へのキャッシュフローの打撃は、税制の配偶者控除よりも社会保険の壁の方が遥かに深刻です。「税金の控除がなくなっても年収150万まで大丈夫」と誤認したまま働いていると、社会保険の壁に激突して世帯手取りが10万円以上逆転する現象が起こるため、厳重な注意が必要です。
【実態検証】「無償労働を軽視するな」ネットの激しい反発と現場の葛藤
制度改革の議論が進むにつれ、SNS(XやInstagram)やネット掲示板、大手ポータルサイトのコメント欄では、当事者たちによる激しい怒りと困惑の声が噴出しています。
「乳幼児を抱えてワンオペ育児中。保育園にも空きがなく働けないのに、年間20万円も保険料を払えと言うのか」
「親の在宅介護を無給で引き受けているから外に働きに出られない。家庭内のケア労働(アンペイドワーク)を国は完全にタダ働きと見なしているのか」
一次情報を精査すると、家事や育児、親の介護を一手に引き受けている当事者層からは、「家庭内無償労働の価値の否定」に対する強い拒絶感が示されています。保育インフラや介護受け皿の整備が追いついていない地域では、「働きたくても働けない」世帯が存在し、そうした家庭に対する一律の負担増は生活困窮に直結しかねません。
しかし、ネット上の反応はこれだけにとどまりません。対立する形で、単身女性や共働き世帯からの冷徹な指摘も数多く集まっています。
「私も子育てしながらフルタイムで働き、毎月高い厚生年金を引かれている。なぜ専業主婦だけが無保険料で将来同じ基礎年金をもらえるのか」
「年収130万円未満に抑えて働くパート主婦の穴埋めを、独身やフルタイムが残業で埋めている現場の理不尽さを解消してほしい」
このように、議論は「女性支援」対「受益と負担の公平」という根深い対立軸を孕んでおり、厚生労働省が即時廃止に踏み切れず、適用拡大という迂回ルートを選択している現場の苦悩が浮き彫りになっています。

【プロの結論】家族社会学と「制度的共依存」から読み解く今後の生存戦略
家族社会学の視点から見れば、第3号被保険者制度とは、高度経済成長期に「企業に滅私奉公する夫」を家庭内で支えさせるために作られた国家的なインセンティブ構造でした。しかし現在、この仕組みは夫の収入への過度な依存を生み出し、離婚時の経済的困窮や、万が一の死別・病気における家計破綻を招く「制度的共依存」の温床へと変貌しています。
心理的にも経済的にも自立した生活防衛を図る上で、もはや「夫の扶養の範囲内にとどまり続けること」はノーリスクの選択肢ではありません。今後の制度改正を見据えた判断基準は極めて明確です。
【プロの結論】働き方を見直すべき人・慎重になるべき人の判断基準
▼自ら社会保険に入り、働き方を拡大すべき人:
子どもの手が離れつつある世帯、介護負担がなく週20時間以上の勤務が可能な人は、躊躇なく社会保険(厚生年金)に加入して年収150万〜200万円以上を目指す働き方へ舵を切るべきです。目先の手取りは一時的に減少しますが、将来の年金受給額が手厚くなり、万が一の障害厚生年金や傷病手当金といった強固なセーフティネットを自分の名義義で確保できる圧倒的なメリットがあります。
▼現状維持または慎重な立ち回りが求められる人:
未就学児がおり待機児童問題で預け先がない家庭、重度の要介護者を抱えている世帯は、無理に扶養を外れるべきではありません。行政の就労支援や介護休業給付、保育サポートの拡充状況を見極めつつ、制度が完全に変わるまでの猶予期間を活用し、在宅ワークやスキルアップなど次の展開を準備する期間と位置付けるのが賢明です。
【第3号被保険者廃止】に関するよくある質問(FAQ)
Q1:第3号被保険者は、具体的に何年から完全廃止されるのですか?
A1:2026年現在、特定の年に完全撤廃される法案が確定しているわけではありません。政府の基本方針は、短時間労働者への社会保険適用拡大を進めることで「第3号の対象者を実質的に減らしていく」アプローチです。本格的な制度の抜本再編・縮小の議論は、次期・次々期の年金制度改正(2030年目途)に向けた検討会で継続して行われています。
Q2:もし制度が廃止されたら、これまで払っていなかった過去の期間の保険料も請求されますか?
A2:過去にさかのぼって保険料が請求される(遡及請求)ことは絶対にありません。公的年金の法改正は将来に向かってのみ適用されます。過去に第3号被保険者として記録されている期間は、将来もそのまま「保険料納付済期間」として基礎年金の受給資格に反映されます。
Q3:年収が106万円未満のパートであれば、今後もずっと第3号のままでいられますか?
A3:短期的には第3号にとどまることが可能ですが、安泰ではありません。現在、厚生年金の加入要件である「賃金月額8.8万円(年収約106万円)」の基準そのものを撤廃し、週の所定労働時間(週10時間以上など)のみを基準とする見直し案も浮上しています。将来的には、少額のパート収入であっても厚生年金への加入が原則となる可能性が高い点に留意してください。
Q4:夫が定年退職して年金受給者になった場合、妻の第3号はどうなりますか?
A4:夫が65歳を迎えて厚生年金の被保険者資格を喪失した時点(または退職した時点)で、妻は自動的に第3号被保険者の資格を失います。その際、妻が60歳未満であれば、市役所等で手続きを行い「第1号被保険者」へ種別変更して自ら国民年金保険料を納める義務が発生します。これは現行制度でも同様ですので手続き漏れにご注意ください。
まとめ:今後の動向と失敗しないための判断基準
第3号被保険者制度を巡る議論は、単なる損得勘定を超えて、日本社会の働き方や家族観の転換期を象徴するテーマとなっています。「専業主婦の年金が明日ゼロになる」といった極端な言説に惑わされる必要はありませんが、無拠出で社会保険の恩恵を受けられる時代が確実に終焉へ向かっていることは紛れもない事実です。
手取りの減少を恐れて労働時間をセーブし続ける「守りの姿勢」は、制度改正が進むにつれて選択肢そのものが狭まっていきます。これからの時代を生き抜く最善の防衛策は、社会保険の壁を恐れずにステップアップし、自身の社会保障と将来の年金資産を自らの名義で強固に構築していくことです。制度改定のニュースを冷静に注視しつつ、各家庭のライフステージに最適な働き方を主体的に選択してください。 (出典: 第 三 号 被 保険 者 廃止(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
