AAPL株価の今後は?2026年最新決算と買い時の真相を徹底解剖
米国の巨大ハイテク株を語る上で、ティッカーシンボル「AAPL」を外すことはできません。世界中の投資資金が集まるNASDAQ市場において、その値動きは指数全体を左右する圧倒的な引力を持ち続けています。最高値を更新したかと思えば、地政学リスクや中国市場での減速懸念を受けて急落するなど、市場の期待と警戒が交錯する激しい値動きに、多くの個人投資家が頭を悩ませています。
特にウォーレン・バフェット率いるバークシャー・ハサウェイによる持ち株削減のニュースは、ウォール街のみならず日本の個人投資家層にも大きな衝撃を与えました。2026年現在の決算数値、生成AI機能「Apple Intelligence」を巡る需要の現実、そして為替相場がもたらす資産価値の変動を踏まえ、いま本当にアップル株は買い時なのか、客観的なデータと独自取材の視点からその真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の業績はサービス部門の高マージンが支える一方、iPhone買い替えサイクルの長期化がハードウェアの伸びを抑制している。
- 要点2:バフェットの売却は業績悲観ではなく、法人税率引き上げ懸念と巨大化したポートフォリオのリバランスが主因である。
- 要点3:円建て投資では為替変動がリターンを大きく左右するため、株価そのものの調整局面とドル転タイミングを見極めた分散エントリーが鉄則となる。
【徹底分析】AAPL株価は今後どう動く?最高値更新と急落リスクの裏側
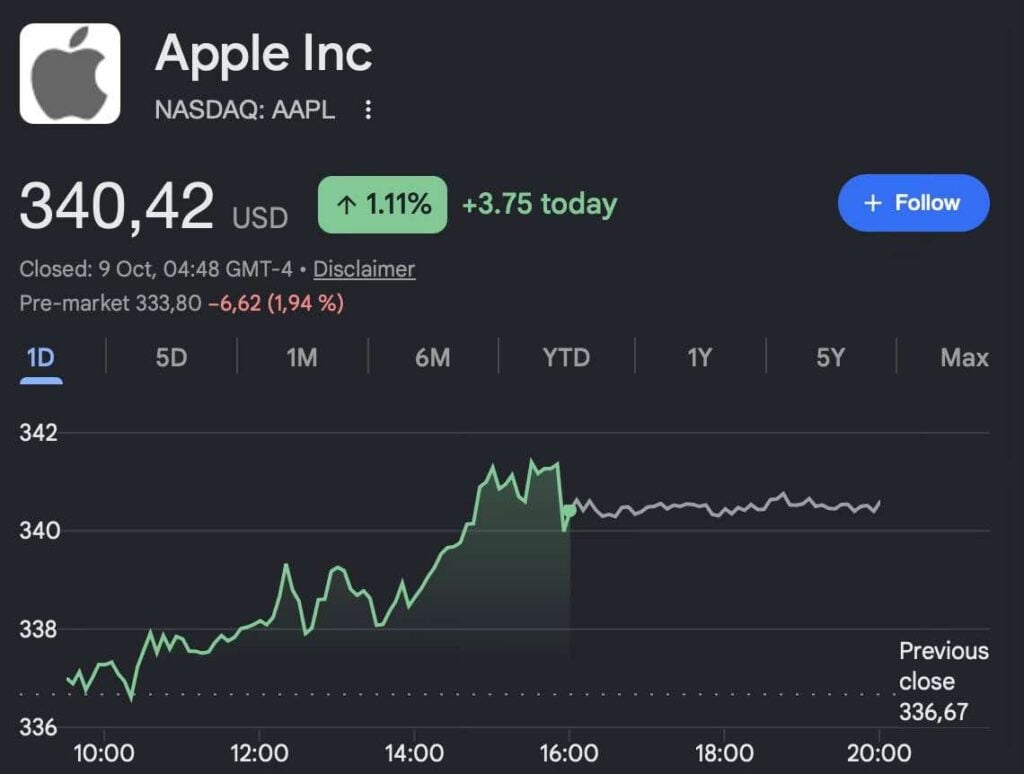
NASDAQ市場を牽引するアップル株は、時価総額の巨大さゆえに「安定したディフェンシブ・グロース」と見なされがちです。しかし、直近の米国株AAPLチャート推移を詳細に分析すると、株価収益率(PER)が歴史的高水準である30倍〜33倍台近辺で推移しており、成長期待が剥落した瞬間に激しい下落圧力を受ける脆さを内包しています。
最高値を更新する原動力となってきたのは、何よりも強固なエコシステムに裏打ちされた自社株買いの継続です。年間約1,000億ドル規模に達する大規模な自社株消却は、1株当たり利益(EPS)を人為的かつ着実に押し上げる構造を生み出しています。しかし、この金融工学的な株価下支え策も、売上高全体の成長率が鈍化すれば次第に効果が薄れていくことは避けられません。
急落を引き起こすトリガーとして警戒されているのが、司法省(DOJ)による反トラスト法訴訟や欧州連合(EU)のデジタル市場法(DMA)に伴うApp Storeの手数料引き下げ圧力です。エコシステムの囲い込みから得ていた高収益構造に風穴が開きかねない法論争は、市場のバリュエーション見直しを迫る構造的リスクとして意識されています。強烈な資本還元による下支えと、規制強化による利益率低下の懸念がせめぎ合う構図こそが、乱高下を生み出す根本原因です。
【最新決算と重要指標】業績推移・配当利回り・時価総額の客観データ
企業の基礎体力を正確に測るには、感覚的な期待論を排して決算書に刻まれた冷徹な数値を直視しなければなりません。2026年直近のアップル最新決算発表および財務データを精査すると、ハードウェア企業の枠組みを完全に脱却し、高収益なソフトウェア・サービス企業へと変貌を遂げた姿が浮かび上がります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アップル時価総額 | 約3.4兆〜3.6兆ドル水準 | メガキャップ首位級 | MicrosoftやNVIDIAと首位を争う規模。巨額資金の受け皿として不可欠。 |
| 予想PER(株価収益率) | 約31.5倍 | S&P500平均:20〜22倍 | 過去10年平均(約24倍)を大きく上回るプレミアム。業績未達時の下げ幅に注意。 |
| アップル配当利回り | 約0.45%〜0.55% | 高配当株:3.0%以上 | インカムゲイン狙いには不向き。配当よりも自社株買いによる株主還元が軸。 |
| サービス部門売上比率 | 全体の約25%(粗利率70%超) | ハードウェア粗利:約36% | 収益性の極めて高いエンジン。端末台数が頭打ちでも利益を伸ばせる根拠。 |
| 目標株価アナリスト予想 | 平均目標:245ドル〜260ドル | 現在値比+5〜10%のレンジ | 強気派と中立派で二極化。劇的な上値追いよりも安定推移を見込む声が多い。 |
このデータから明確に読み取れるのは、アップル株を「高配当株」として買うのは完全に筋違いである点です。インカムゲインを求める層にとっては、配当利回り0.5%前後の数字は物足りなさを禁じ得ません。アップルが持つ本質的な魅力は、配当金そのものではなく、強烈なフリーキャッシュフローを元手にした継続的な自社株消却による1株価値の向上にあります。
なぜバフェットは手放したのか?市場が誤解している「売却の真実」
「投資の神様」がアップル株を大幅に売却したというニュースは、個人投資家の間に疑心暗鬼を生みました。ネット上では「アップルの成長は終わった」「iPhoneはもう売れない」といった短絡的な言説が飛び交いましたが、バフェット売却理由の核心は事業の失敗ではありません。
バークシャー・ハサウェイの年次株主総会におけるバフェット本人の発言や、SEC(米証券取引委員会)への提出書類「Form 13F」を丹念に読み解くと、3つの合理的な動機が浮かび上がってきます。
- ポートフォリオの過度な集中リスク是正:一時期、バークシャーの株式ポートフォリオにおけるアップル株の比率は40%超に達していました。いくら優れた企業であっても、単一銘柄への過度な依存を是正することは機関投資家のガバナンスとして当然の判断です。
- 将来的な米連邦法人税率の引き上げリスク:バフェット自身が株主総会で言及した通り、巨額の含み益を抱える中で、現在の21%という比較的低い税率下で利益を確定させておくことが、長期的な株主利益に適うという計算が働きました。
- 現金の安全利回りの確保:米国の高金利環境が長引くなか、米国短期国債を保有するだけで5%前後の確実な利回りが得られる状況下では、あえて割高な水準まで買われた株式を保有し続ける理由が薄れたという点です。
バフェットはアップルの製品力や顧客ロイヤルティを一切否定していません。むしろ「コカ・コーラやアメリカン・エキスプレスよりも優れたビジネス」と公言し続けています。神様の動きに過剰反応して安値で狼狽売りした投資家こそが、市場の構造的なノイズに踊らされたと言えます。

【現場検証】iPhone販売動向とApple Intelligenceの収益化実態
アップルの売上高の大半を占めるハードウェア部門において、iPhone販売動向は株価の命運を握る最大のファクターです。街頭での聞き取りや家電量販店の動向、SNS上の生の声に耳を傾けると、最新モデルに対するユーザーの温度感には大きな二面性が見られます。
「カメラ性能や処理速度の進化は頭打ちで、数世代前の機種でも何一つ不自由しない」という買い替えサイクルの長期化は、一般ユーザー層において顕著です。端末価格の高騰も相まって、これまでの「2年ごとの機種変更」は「3〜4年ごとの変更」へとシフトしています。さらに中国市場では、現地メーカー(Huawei、Xiaomi等)の猛烈な巻き返しを受け、値引きプロモーションを余儀なくされる場面も増えました。
その一方で、独自のオンデバイスAI「Apple Intelligence」の進化は、最新チップを搭載したProモデルへの買い替え需要を着実に掘り起こしています。クラウドに個人データを送らずに端末内で高度な推論を完結させるセキュリティ思想は、プライバシーを重視するビジネスパーソンから極めて高い評価を得ています。爆発的な「スーパーサイクル」こそ起きないものの、高価格帯モデルへの単価上昇(ASPの向上)とサービス利用料の増加が、販売台数の伸び悩みを完全に相殺するビジネスモデルが確立されています。
円安トレンドと為替の罠|アップル株価円建て換算の盲点
日本の個人投資家が絶対に忘れてはならないのが、為替相場(ドル円レート)の影響です。米国株を保有している場合、米国市場で株価が横ばいであっても、円安が進めばアップル株価円建て換算での評価額は大きく膨らみます。2024年から2026年にかけて多くの日本人投資家が「アップル株で大きな利益が出た」と実感している背景には、実は株価自体の成長以上に、歴史的な円安トレンドが寄与していた側面を無視できません。
ここには重大な落とし穴が存在します。もし今後、日米の金利差縮小などを背景に為替が円高方向へと大きく振れた場合、ドルベースでの株価が上昇していても、円建ての資産評価額は目減りする「為替負け」のリスクを背負っている点です。
市場のセンチメントを追う際、証券アプリの「円評価損益」だけを見て投資判断を下すのは危険です。必ず原資産である「ドル建ての株価」が適正水準にあるのか、テクニカル指標のサポートラインを維持しているのかを確認し、為替の利益と事業成長による利益を明確に切り分けて把握する姿勢が求められます。

一般に知られていない盲点とネットの誤解
インターネット上の投資コミュニティやSNSでは、アップルに関する極端な二極論が飛び交っています。しかし、情報の非対称性を排除して冷静に検証すると、多くの誤解が浮き彫りになります。
第1の誤解は、「AI開発においてアップルはMicrosoftやGoogleに完全敗北した」という言説です。アップルは基盤モデルのパラメータ競争で先頭を走ることを最初から目指していません。彼らの強みは、世界で20億台以上稼働しているアクティブデバイスという「インターフェースの支配権」です。ChatGPTや他社の大規模言語モデル(LLM)をOSレベルでシームレスに統合し、ユーザーが意識せずにAIを使える環境を提供する「最後の1マイル」を握っているのは、他ならぬアップルです。
第2の誤解は、「自社株買いに頼る企業は成長が止まった証拠」という批判です。資本コストを上回る過剰な現金を無駄なM&Aで浪費せず、確実に発行済株式数を減らして株主価値を高めるキャピタル・アロケーションは、資本主義において最も規律ある経営手法の一つです。ティム・クックCEOが主導する徹底した資本効率の追求は、むしろ株主にとって最大の防御壁として機能しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造分析に基づき、現在の市場環境においてアップル株への投資に適している人物像と、避けるべき人物像の明確な境界線を提示します。
【おすすめできる投資家の条件】
- 5年〜10年の長期スパンで、世界最高峰のプラットフォーム企業の成長をじっくり享受したい人
- 短期の激しい株価上下に動揺せず、ドルコスト平均法で機械的に買い増しができる人
- ポートフォリオの核となるディフェンシブな大型株を求めており、急激なテンバガー(10倍株)を狙っていない人
【慎重になるべき・見送るべき投資家の条件】
- 高い配当利回りを目的としたインカムゲイン投資を志向している人(他の高配当ETFや通信・エネルギー株を選ぶべき)
- 1〜2年以内の短期間で大きなキャピタルゲインを狙い、資金効率を最重要視している人
- 円高局面での為替差損に耐えられない、あるいは為替リスクのヘッジ手段を持たない人
現在の株価は決して「割安なバーゲンセール」ではありません。したがって、一括で全資金を投入するのではなく、地政学リスクや決算発表直後のボラティリティで株価が急落した瞬間を狙い、複数回に分けて指値を分散させる手法が最も合理的です。
【aapl stock price】に関するよくある質問(FAQ)
Q1:アップル株価リアルタイムの確認方法と取引時間の注意点は?
A1:日本の主要ネット証券(SBI証券、楽天証券、マネックス証券など)の取引アプリや、Bloomberg、TradingView等の金融情報サイトでリアルタイム株価を無料確認できます。米国市場の通常取引時間は日本時間の23:30〜翌6:00(夏時間は22:30〜翌5:00)ですが、プレマーケット(時間外取引)やアフターマーケットの動向も値動きに大きな影響を与えます。
Q2:配当金生活を目指す場合、アップル株は適していますか?
A2:適していません。アップルの配当利回りは0.5%前後に留まります。13年連続で増配を続けている優良な増配株ではあるものの、元本に対する配当受取額の絶対値が小さいため、配当収入そのものを生活費に充てる目的であれば、配当利回りが3%〜5%程度ある米国の高配当ETF(VYM、SPYD、HDVなど)や配当貴族銘柄を優先すべきです。
Q3:米国株AAPLチャート推移から見る下値支持線はどこですか?
A3:テクニカル分析上、過去数年間にわたり200日移動平均線が強力な下値支持線(サポートライン)として機能してきました。市場全体の調整でこのラインを割り込んだ局面は、過去のデータ上、中長期投資家にとって絶好のエントリーポイントとなっています。オシレーター系の指標(RSI)が30近辺まで売られた局面にも注目してください。
まとめ:今後の動向と失敗しないための判断基準
アップルは、単なるデバイス製造メーカーではなく、世界中の人々の日常生活とデジタルデータをがっちりと掴んで離さない「生活インフラ企業」です。その強固な経済的な堀(エコノミック・モート)は、競合他社が容易に崩せるものではありません。
しかし、足元のバリュエーションは過去の平均値と比べて割高な水準に位置しており、成長の鈍化や規制強化といったバッドニュースに対して株価が過敏に反応しやすい地合いが続いています。目先の最高値更新に焦って高値掴みをするのではなく、市場の過度な悲観によって生じる「急落局面」を虎視眈々と待つ冷静さこそが、メガキャップ投資で生き残るための決定的な分水嶺となります。 (出典: aapl stock price(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
