マイナンバーカード口座紐付けは怖い?預金残高や引き落としの真相を徹底検証
マイナンバーカードと金融機関口座の紐付けを巡り、SNSやネット上では「預金残高が国に監視される」「税金が勝手に引き落とされるのではないか」といった根強い不安や警戒感が渦巻いています。マイナポイント付与などをきっかけに登録が進んだ一方で、行政システムの相次ぐ紐付けミスや情報漏洩報道が重なり、心理的な抵抗感を持ったまま様子見を続けている方も少なくありません。
行政デジタル化の過渡期において、不透明な噂や誤解が先行しているのが現状です。本稿では、口座紐付けの法的仕組み、実際のセキュリティリスク、2024年4月の口座管理法施行や2025年4月に開始された相続時口座照会などの最新制度を踏まえ、何が事実で何が杞憂なのかを客観的データとともに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「預金残高が日常的に国へ丸見えになる」「税金が勝手に引き落とされる」という噂は制度上・技術上の完全な誤解。
- 要点2:口座紐付けには「公金受取口座(任意1口座)」と「預貯金口座付番(複数可)」の2種類があり、役割と法的根拠が全く異なる。
- 要点3:現状は義務化されておらず拒否や登録解除も可能。給付金の受取スピードとプライバシー管理のバランスを把握した選択が肝要。
【真相解明】「預金が丸見えになる?勝手に引き落とされる?」ネットの不安と実態
ネット掲示板やSNSで最も多く見られる恐怖の声が、「口座を登録すると、税務署やデジタル庁に日々の預金残高や買い物の履歴まで筒抜けになるのではないか」という懸念です。しかし、結論から言えば、マイナンバーカードに口座を紐付けたからといって、行政機関がリアルタイムで個人の預金残高や取引明細を監視できるシステムは存在しません。
国や自治体がマイナポータルを通じて照会できるのは、あくまで「給付金を振り込むための口座情報(金融機関名・支店名・口座番号・名義)」に限られています。銀行の勘定系システムと行政システムは厳格に分離されており、行政側から残高データを直接閲覧するアクセス権限は付与されていません。
また、「未納の税金や保険料が口座から勝手に引き落とされる」という言説も事実無根です。公金受取口座の登録は「国から個人への給付金や還付金の支払い」を目的とした受取専用ルートであり、行政機関が口座から預金を勝手に引き落とす権限(出金権限)はありません。税金の滞納処分に伴う差押えは国税徴収法に基づく厳格な法的プロセスを経て実行されるものであり、マイナンバーカードの紐付け有無とは全く別の次元で執行されます。
税務署の資産把握についても誤解が存在します。税務署は従前より、税務調査の過程において質問検査権に基づき金融機関へ口座照会を行う法的権限を有しています。マイナンバー口座の登録によって「今まで見えなかった資産が突然捕捉される」わけではなく、従来の手作業による照会業務がデジタル化によって効率化されるに過ぎません。

混同しやすい「2つの口座紐付け制度」と仕組みの違い
口座紐付けを巡る議論が混乱しやすい最大の原因は、性格の異なる2つの制度(公金受取口座登録制度と預貯金口座付番制度)が混同されている点にあります。それぞれの違いを正確に把握しておくことが不可欠です。
| 比較項目 | 公金受取口座登録制度 | 預貯金口座付番制度(口座管理法) |
|---|---|---|
| 主な目的 | 緊急給付金・児童手当・所得税還付金の迅速な受取 | 災害時の口座特定・相続時の口座照会・資産管理 |
| 登録可能な口座数 | 1人につき1口座のみ | 複数の金融機関・全口座に付番可能 |
| 登録・紐付け方法 | マイナポータルアプリまたはセブン銀行ATM等 | 各金融機関の窓口やWeb申請(口座管理法経由) |
| 法的性質 | 完全な任意登録 | 任意(本人の同意ベース) |
| 編集部の評価 | 給付金受取専用のサブ口座を指定すれば実質リスクは極小 | 相続手続き等の省力化には有用だが、登録判断は個人の裁量 |
マイナポイント事業等で広く周知されたのは「公金受取口座登録制度」であり、国に登録されるのは自身が選んだ1つの口座情報のみです。普段使っている生活防衛資金や多額の貯蓄が入ったメイン口座を避けて、ネット銀行などのサブ口座を1つ指定しておくだけで、心理的不安は大幅に軽減されます。
公金受取口座登録の危険性とマイナンバーカード口座紐付けデメリットの実像
構造的な誤解を解いた上で、利用者が直面する「現実的なデメリットやリスク」について冷静に直視する必要があります。主なリスク要因は以下の3点に集約されます。
第1に、過去に発生した紐付けミスや人的エラーへの懸念です。デジタル庁や自治体の窓口において、前の利用者がログアウトし忘れた端末で別の利用者が口座登録を行い、別人の口座情報が誤って紐付けられたトラブル事例が過去に報告されました。システムそのものの暗号化や堅牢性が高くても、端末操作や受付オペレーションという「人間の介在」によるエラーはゼロにはできません。
第2に、フィッシング詐欺やマイナポータルの不正ログインリスクです。「マイナポータルからの重要なお知らせ」「給付金の再交付手続き」といった偽メール・SMSから偽サイトへ誘導され、暗証番号やカード情報を入力してしまう手口が確認されています。口座自体から資金が抜かれるわけではありませんが、個人情報が第三者に漏洩する危険は常に潜んでいます。
第3に、口座名義人の変更や解約時の管理コストです。結婚や離婚等で改姓した場合、あるいは紐付けていた金融機関口座を解約した際には、マイナポータル上で口座情報の更新手続きを自ら行わなければなりません。これを怠ると、いざ緊急給付金が支給される際に振込エラーとなり、支給が遅延する要因になります。

マイナンバー口座の義務化はいつから?口座登録拒否や解除の手順
「マイナンバーカードの口座紐付けは将来的に義務化されるのか」という点も、多くの国民が関心を寄せる論点です。結論として、2026年現在においても口座紐付けの完全義務化は実施されておらず、法的な罰則を伴う強制制度にはなっていません。
2024年4月に施行された口座管理法では、金融機関に対して「預金者へマイナンバー付番の意向を確認する仕組み」の整備が求められましたが、登録に応じるかどうかは利用者の自由意思に委ねられています。行政機関からの登録要請通知に対しても、定められた期間内に「不同意」の意思表示を行えば、口座が自動的に登録されることはありません。
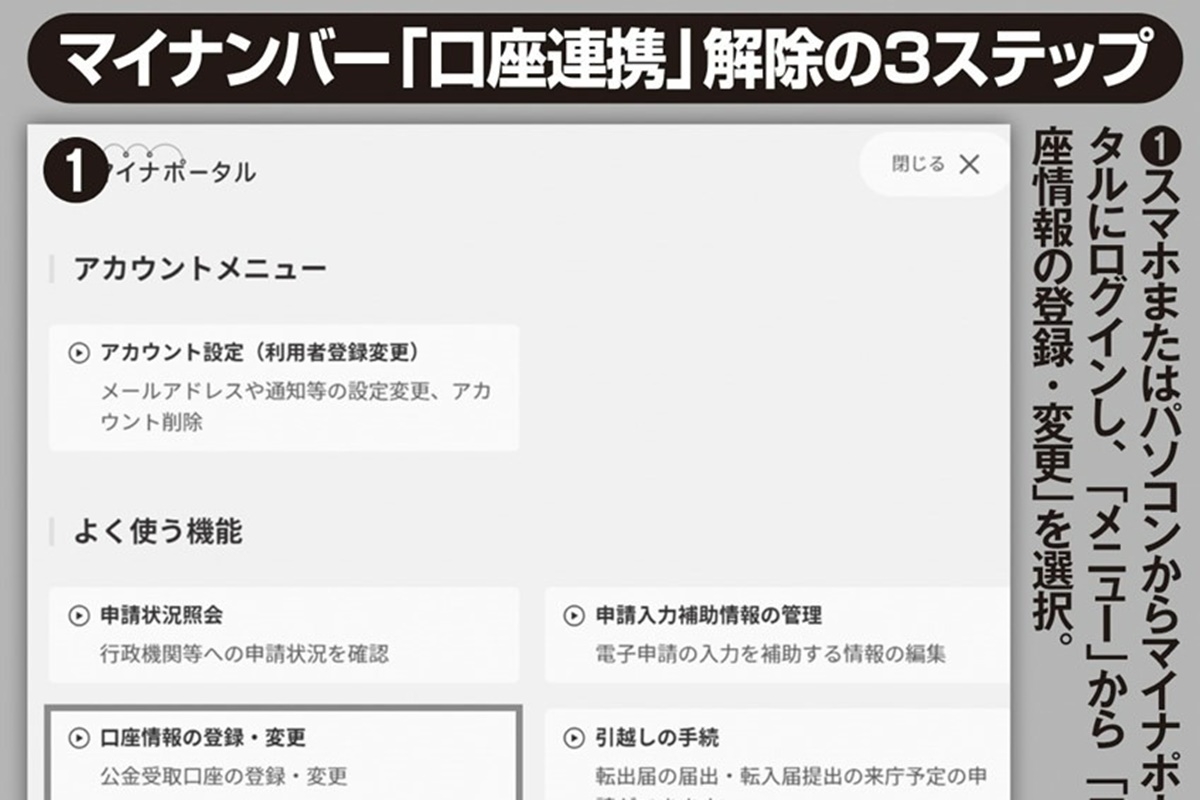
すでに公金受取口座を登録してしまったものの、不安が拭えない場合は、いつでもマイナポータルから登録を削除・解除することが可能です。解除の手順は極めてシンプルです。
マイナポータルアプリにログイン後、「口座情報の確認・変更」メニューを選択し、「公金受取口座の登録を抹消する」をタップして暗証番号を入力するだけで手続きは完了します。削除したことによる行政上のペナルティや不利益処分は一切存在しません。
【実態検証】利用者の生の声と社会心理学から読み解く「不信感の正体」
なぜここまでマイナンバーカードの口座紐付けに対して「怖い」という感情が根強く残るのでしょうか。SNS上の言説や実態調査を分析すると、単なるITリテラシーの問題だけではない深層心理が浮かび上がってきます。
X(旧Twitter)や各種掲示板の投稿データを分析すると、「国家に自分の全財産を把握され、有事の際に統制されるのではないか」という管理社会化へのディストピア的恐怖と、「相次ぐシステムトラブルへの不信感」が結びついていることが窺えます。家族社会学や心理学の観点では、人間は「自らの不可侵領域(バウンダリー)」に外部権力が踏み込んでくることに対して本能的な防衛反応を示します。特に「金銭」というプライベートの極致にある情報が紐付けられることへの生理的抵抗感は非常に強固です。
報道各社の世論調査においても、利便性を評価する声がある一方で、「情報漏洩時の補償体制が不透明」「行政のセキュリティ管理に対する安心感が醸成されていない」といった意見が依然として多数を占めています。制度の技術的な安全性をいくら説明されても、過去の運用ミスに対する感情的な不信感が払拭されない限り、恐怖心は解消されにくいという心理的構造が存在しています。
【プロの結論】口座紐付けのメリット・向いている人と慎重になるべき人の判断基準
感情論を排して損得を天秤にかけた場合、マイナンバーカードの口座紐付けには明確なメリットと留意点が存在します。判断に迷う方は、以下の基準に照らし合わせて方針を決めるのが合理的です。
【口座紐付けが向いている人】
- 確定申告で所得税の還付を毎年受けている方:還付金の受取処理が劇的に高速化し、書類添付や口座番号記入の手間が省けます。
- 子育て世帯や各種手当を受給している方:児童手当や自治体独自の臨時給付金が申請不要または最小限の手続きで自動振込されます。
- サブ口座(ネット銀行等)を保有している方:残高を必要最小限に留めた口座を公金受取専用に指定することで、心理的抵抗なく恩恵を享受できます。
- 将来の相続手続きを簡素化したい方:預貯金口座付番制度を活用することで、残された遺族が全国の口座を照会する負担を大幅に削減できます。
【慎重に様子を見るべき人】
- 給付金や還付金を受け取る予定が当面ない方:利用機会がないのであれば、無理に登録を急ぐ必要性はありません。
- 全財産を集約したメインバンクの口座しかない方:心理的ストレスを感じる場合は、専用のサブ口座を開設するまで登録を見送るのが賢明です。
- 行政システムやパスワード管理全般に強い不安を抱える方:自らの納得感が得られるまで、完全任意である権利を行使して未登録のままで問題ありません。
【マイナンバーカード 口座紐付け 怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードを紛失したり盗難に遭った場合、口座の預金が引き出されてしまいますか?
A1:カードを落としただけで預金が引き出されることはありません。マイナンバーカードのICチップ内には口座番号や預金残高などの金融情報は記録されていません。また、マイナポータルの利用には利用者証明用電子証明書の暗証番号(数字4桁)が必要であり、連続して入力を間違えるとロックがかかる仕組みになっています。
Q2:公金受取口座に登録できる銀行口座に指定はありますか?家族の口座でも大丈夫ですか?
A2:本人名義の口座のみ登録可能です。親や配偶者、子どもの口座を登録することはできません(未成年者の場合は一定の特例があります)。都市銀行、地方銀行、ゆうちょ銀行、ネット銀行、信用金庫など、ほぼすべての国内金融機関が指定可能です。
Q3:2025年4月から始まった「相続時口座照会」で、個人の資産が勝手に親族に知られることはありますか?
A3:生前に本人の預金情報が勝手に親族へ開示されることはありません。相続時口座照会は、口座名義人が亡くなった後に、正当な相続人が手続きを行った場合に限り、被相続人の口座が存在する金融機関を特定できる制度です。生前のプライバシーは法的に保護されています。
まとめ:根拠のない不安を排し、自身のリスク許容度に応じた賢い選択を
マイナンバーカードの口座紐付けに対する「怖さ」の多くは、制度への誤認や情報不足に起因するものです。「残高が監視される」「勝手に出金される」といった極端なリスクは存在しませんが、人為的ミスやフィッシング詐欺といった現実的なセキュリティ対策への意識は常に持っておく必要があります。
大切なのは、周囲の意見や不確かなネット情報に流されるのではなく、制度のメリットとリスクの境界線を正しく見極めることです。利便性を優先してサブ口座を登録するのも、プライバシーを最優先して登録を見送るのも、すべて個人の自由な権利です。ご自身の生活スタイルとセキュリティ意識に照らし合わせ、最も納得のいく選択をしてください。 (出典: マイナンバーカード 口座紐付け 怖い(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
