EVの自動車税はいくら?排気量ゼロの課税理由と2026年減税の全貌
ガソリンを使わず走行時の排出ガスもゼロである電気自動車(EV)に対し、「排気量がないのになぜ自動車税を払う必要があるのか」「優遇制度を使うと具体的にいくらまで下がるのか」という疑問を持つドライバーは少なくありません。脱炭素化の旗振りのもとで手厚い優遇を受けてきたEVですが、税制改正の議論が進むなかで、その優位性や将来の負担増に対する関心が急速に高まっています。
地方財政を支える道路特定財源の歴史的経緯から、グリーン化特例やエコカー減税の行方、さらには水面下で議論が続く走行距離課税の動向まで、EVを取り巻く税金の実態は複雑です。2026年における最新の法制度と現場の実情を取材し、購入前に絶対に把握しておくべき税金の構造と維持費のリアルを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:排気量のない普通EVは「1リッター以下」区分が適用され基本年額25,000円、軽EVは10,800円が課税される。
- 要点2:新車購入翌年度はグリーン化特例により概ね75%軽減され、東京都など独自に数年間の免税措置を講じる自治体も存在する。
- 要点3:税制優遇は縮小傾向にあり、道路財源不足を背景とした走行距離課税や2028年以降の抜本見直しに備えた見極めが不可欠。
【疑問解消】排気量ゼロなのに課税?EV自動車税の仕組みと基本税額
内燃機関を持たないEVを初めて購入する際、多くの人が直面するのが「排気量がないのになぜ自動車税種別割が請求されるのか」という素朴な疑問です。日本の自動車税制は長年、エンジンの総排気量に応じて税額が段階的に上がる仕組みを採用してきました。しかし、電気モーターで駆動するEVにはシリンダー容積としての排気量が存在しません。
地方税法上、この排気量なしの課税理由は「道路を走行しインフラを摩耗・利用することに対する資産割・財産割の性格」に基づいています。排気量で区分できないEVに対しては、法制上の最低区分である「総排気量1リッター以下」の枠組みが便宜上適用されています。2019年10月の税制引き下げ以降、この区分の標準税額は年額25,000円(自家用乗用車)と規定されています。
一方、日産サクラや三菱eKクロスEVなどに代表される軽自動車規格のEVについては、軽電気自動車の軽自動車税として一律年額10,800円が課されます。軽自動車税には排気量による段階区分が存在しないため、ガソリン車の軽自動車と同一の基本税額が設定されています。

【2026年最新】グリーン化特例の減税額と各税金の免税・優遇措置
基本税額こそ設定されているものの、普及促進を目的とした各種の税制優遇措置により、初期の税負担は大幅に軽減されています。購入検討者が押さえるべき主要な減税制度は、毎年の自動車税に関わる「グリーン化特例」、購入時および車検時の「重量税減免」、そして取得時の課税ルールです。
まず注目すべきはEV自動車税の減税額を決定づけるグリーン化特例の適用条件です。新車登録を行った翌年度の1年間に限り、自動車税種別割が「概ね75%軽減」されます。これにより、普通EVの自動車税は翌年度のみ6,500円(自家用)、軽EVは2,700円まで引き下げられます。ただし、この軽減措置は購入初年度(登録月による月割り課税)ではなく「翌年度の納税通知書」に反映される点に注意が必要です。
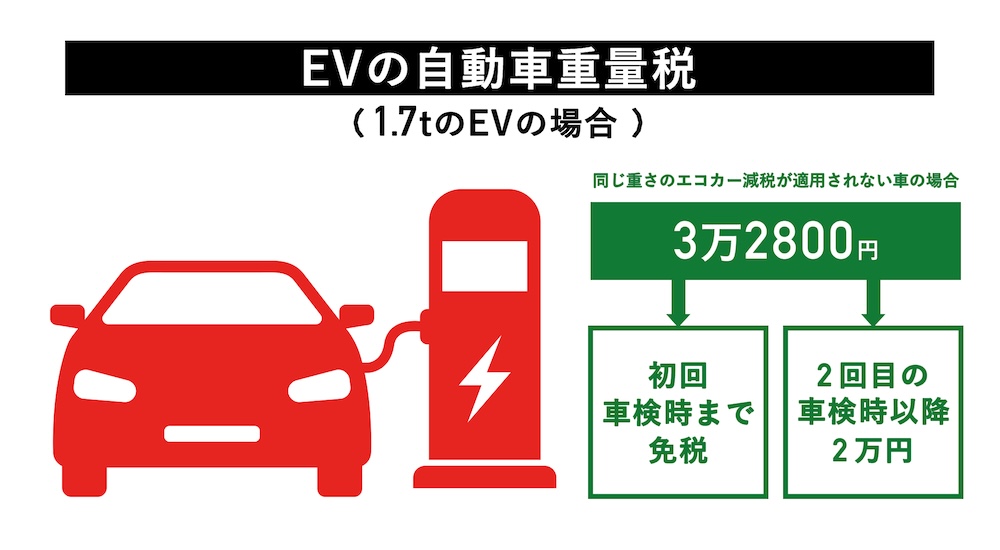
車両購入時の優遇も手厚く設定されています。車両取得時に課される環境性能割の非課税措置により、EVは取得価額に対する環境性能割が完全に非課税(0%)となります。さらに、車両重量に応じて課される電気自動車の重量税免税(エコカー減税)により、新車登録時(3年分)および初回継続車検時(2年分)の自動車重量税が全額免除される仕組みが維持されています。
加えて、自治体ごとの独自支援も見逃せません。代表的な例が東京都のEV自動車税免税制度です。東京都では、都内に定置場を持つ新車EVに対し、自動車税種別割を初度登録から最長5年度分にわたり全額免税(0円)とする極めて強力な独自特例を実施しています。愛知県など一部の自治体でも類似の免除・軽減措置が導入されており、居住地域によって実際の納税負担に大きな開きが生じています。
国が主導するCEV補助金の最新情報と組み合わせることで、購入初期のトータルコストはさらに抑えられます。現在の補助金政策では、単なる環境性能だけでなく、外部給電機能の有無やサイバーセキュリティ対策、急速充電インフラ整備計画の策定状況など、メーカーの取り組み姿勢に応じたきめ細かな給付枠が設定されています。
【徹底比較】EVとガソリン車の税金・年間維持費シミュレーション
実際に車を所有した場合、税金やランニングコストはどれほど異なるのか、普通EV(日産リーフ・テスラモデル3等)、軽EV(日産サクラ等)、同クラスのガソリン車およびハイブリッド車(HV)を比較検証します。
| 項目・車種区分 | 普通電気自動車(EV) | 軽電気自動車(軽EV) | 1.5L ガソリン車 | 1.5L ハイブリッド車(HV) |
|---|---|---|---|---|
| 自動車税(基本年額) | 25,000円 | 10,800円 | 30,500円 | 30,500円 |
| 購入翌年度の自動車税 | 6,500円(特例適用) | 2,700円(特例適用) | 30,500円(軽減なし) | 30,500円(一部車種除く) |
| 購入時 重量税(3年) | 0円(免税) | 0円(免税) | 24,600円〜36,900円 | 0円〜7,500円 |
| 環境性能割(取得時) | 非課税(0%) | 非課税(0%) | 1%〜3%課税 | 0%〜1%非課税/軽減 |
| 初回車検時 重量税(2年) | 0円(免税) | 0円(免税) | 16,400円〜24,600円 | 0円〜15,000円 |
| 5年間の税金総額目安 | 約81,500円 | 約35,100円 | 約193,500円〜 | 約137,000円〜 |
上記のEVとガソリン車の税金比較から明らかなように、5年間のスパンで見ると、普通EVは同クラスのガソリン車に対して税金面だけで10万円以上の節税効果を生み出します。東京都居住者であれば自動車税そのものが免除されるため、差額はさらに広がります。
さらに電気自動車の維持費シミュレーションを走行エネルギー費まで拡張すると、自宅充電(深夜電力等の活用)を前提とした場合、ガソリン車とのランニングコスト差は年間数万円から十数万円に達します。税制優遇とエネルギーコストの相乗効果が、車両本体価格の差額を埋める決定的な要因となっています。
【真相追及】走行距離課税の導入時期と2026年以降の増税動向
一方で、EVの普及に伴い避けて通れないのが「財源問題」です。ガソリン車が給油のたびに支払っているガソリン税(揮発油税・地方揮発油税)は、道路の維持管理や社会資本整備の重要な財源となってきました。しかし、燃料を一切消費しないEVが増加すると、この道路特定財源の税収が構造的に減少し続けます。
そこで政府・財務省内で浮上したのが、走った距離に応じて課税する「走行距離課税(利用課税)」の構想です。SNSやネット掲示板では「EV優遇は罠で、すぐに莫大な走行距離課税が課される」といった憶測が飛び交いました。この走行距離課税の導入時期と真相について、政府関係資料および税制調査会の議論を精査すると、現実はより複雑な力学で動いています。
走行距離課税に対しては、地方在住者や物流業界からの反発が極めて強く、「地方格差の拡大を招く」「走行距離を補足するためのGPS装置義務付けによるプライバシー侵害」といった技術的・倫理的ハードルが存在します。そのため、直近で全国一律の走行距離課税が即座に施行される可能性は低く、当面の導入は見送られています。
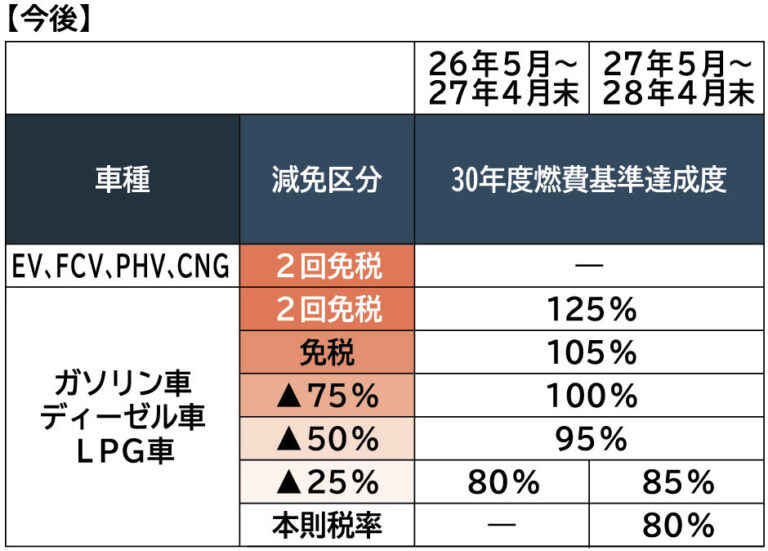
しかし、2026年最新の税制改正動向を見渡すと、自動車関係諸税の抜本的見直しに向けた地ならしは着実に進んでいます。自動車業界関係者の間では「現行のEV税制優遇は事実上のピークを迎えている」という見方が支配的です。グリーン化特例やエコカー減税の現行基準は段階的な見直しが予定されており、2028年以降の中長期的な税制改革において、EVに対する課税のあり方が再定義されることは確実視されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度上の数字だけでなく、実際にEVを所有するオーナーコミュニティや現場取材からは、制度と実生活のギャップに戸惑う生の声が聞こえてきます。
都内在住のテスラオーナー(40代男性)は取材に対し次のように語っています。
「購入時は『自動車税ゼロ、重量税ゼロ』という甘い言葉に惹かれました。実際に東京都の免税措置とエコカー減税の恩恵は絶大で、最初の数年間は税金の支払いを意識せずに済みました。しかし、地方へ転勤した知人は普通に毎年25,000円を支払っており、地域ごとの不公平感は想像以上に大きいです」
また、ネット上で散見される「13年超の重課税」に関する誤解も現場で多く見受けられます。ガソリン車の場合、新規登録から13年が経過すると自動車税が約15%重課(割り増し)されますが、電気自動車は13年経過後も重課の対象外となっています。長く乗り続けるほど税制上のメリットが維持される仕組みですが、バッテリーの劣化問題と車両残価の下落がトレードオフになるという現実的な課題も指摘されています。
一般に知られていない盲点とネットの誤解
EVの税金に関しては、SNSや動画プラットフォームを中心にいくつかの誤った情報が拡散されています。後悔しない判断のために、代表的な3つの誤解を正しておきます。
誤解①:「EVは排気量がないから全国どこでも自動車税は一生無料である」
これは完全な誤りです。自動車税が数年間にわたり全額免税となるのは東京都など極めて一部の先進自治体に限られます。多くの地域では、初年度登録の翌年度にグリーン化特例(約75%減税)が適用された後は、毎年25,000円(軽EVは10,800円)が定額で課税されます。
誤解②:「中古のEVを購入しても新車と同じ税制優遇が受けられる」
中古車を購入する場合、グリーン化特例の「登録翌年度75%減税」は適用されません(既に新車時に適用済みのため)。ただし、次回車検時のエコカー減税(重量税免除)や、13年超重課の対象外といった恩恵は中古車であっても継続して受けることができます。
誤解③:「軽EVなら普通車の軽自動車より税金が圧倒的に安い」
軽EVの軽自動車税の基本年額は10,800円であり、これは通常のガソリン軽自動車と全く同額です。安くなるのは新車登録翌年度のグリーン化特例(2,700円)および重量税免税のみであり、毎年恒常的にガソリン軽より税金が安くなるわけではありません。
【プロの結論】経済合理性と制度リスクから見極める購入判断基準
社会構造と税制の力学からEVの導入を評価した場合、現在は「手厚い政策支援の果実を享受できる最後の移行期間」と位置づけられます。制度依存度が高いEVの購入判断においては、以下の客観的な条件に合致するかどうかが成否を分けます。
【今すぐEVを選ぶべき人の条件】
- 自宅に普通充電設備(200V)を設置できる戸建て環境にある。
- 東京都など、自治体独自の自動車税免税措置や上乗せ補助金が手厚い地域に居住している。
- 年間走行距離が1万キロ以上で、税金軽減と電費差額によるコスト回収スピードが早い。
- 3〜5年スパンでの乗り換え、または残価設定ローン等を活用して制度変更リスクをヘッジできる。
【EV導入に慎重になるべき人の条件】
- 集合住宅住まいで外部の急速充電器に全面的に依存せざるを得ない環境にある。
- 自治体の独自補助がなく、年間走行距離も数千キロ程度の近距離移動が中心である。
- 将来の税制改正(2028年以降の負担見直し等)による維持費変動に対して許容度が低い。
【ev 自動車 税】に関するよくある質問(FAQ)
Q1:EVの自動車税は、排気量がないのにどうやって税額を決めているのですか?
A1:地方税法に基づき、道路利用に対する資産割としての性格から「総排気量1リッター以下」の枠組みが準用されています。そのため標準税額は年額25,000円(軽EVは10,800円)に設定されています。
Q2:グリーン化特例の75%減税は、何年間続くのですか?
A2:グリーン化特例の適用は「新車登録の翌年度(1回のみ)」です。翌々年度以降は原則として基本税額(普通EV:25,000円)に戻ります。ただし東京都など独自に5年間免税を実施している地域もあります。
Q3:噂されている「走行距離課税」はいつから導入されますか?
A3:地方への影響やプライバシー保護、課税インフラ整備の難しさから、現時点で具体的な導入時期は決定していません。2026年時点では導入が見送られていますが、2028年以降の自動車諸税の抜本改革の中で議論が継続されています。
Q4:中古のEVを買った場合、重量税や自動車税はどうなりますか?
A4:自動車税のグリーン化特例は適用されませんが、基本税額は25,000円のままです。また、車検時の重量税についてはエコカー減税の基準を満たしていれば免税または軽減措置が適用されます。
まとめ:今後の動向と失敗しないための判断基準
電気自動車に対する税制は、カーボンニュートラル推進のための「手厚い優遇」と、道路インフラを維持するための「公平な課税」という相反する要請の狭間で揺れ動いています。2026年現在、重量税の免税やグリーン化特例、環境性能割の非課税措置など、制度の恩恵を最大限に活用できる環境は整っています。
しかし、将来的な税制改正や走行距離に応じた課税議論は確実に進行しています。目先の減税額や補助金だけに目を奪われることなく、自宅の充電インフラや走行パターン、自治体ごとの独自支援策を冷静に精査した上で、自身のライフスタイルに合致した賢明な選択を行うことが求められます。 (出典: ev 自動車 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
