年金60歳受給は損か得か?一生続く減額率と損益分岐点の真実【2026年最新】
定年退職を迎える60歳前後の節目において、多くのシニア世代を悩ませるのが「公的年金を何歳から受け取るべきか」という重大な決断です。国の公的年金は原則65歳支給開始ですが、希望すれば60歳から前倒しで受け取る「年金繰上げ受給」を選択できます。定年直後の収入空白期間を埋められる心強さがある一方で、「受給額が一生涯減額される」「一度申請したら二度と取り消せない」といった冷酷な制度上の制約が存在します。
2026年年金制度改正の動向が注目を集め、高齢期の就労形態や物価環境が目まぐるしく変化する現在、60歳からの受給は本当に「損」なのでしょうか。現場の年金相談員への取材や厚生労働省の統計データを踏まえ、一生続く減額率の実態、元が取れる「繰上げ受給損益分岐点」、そして申請前に絶対見落としてはならない制度の落とし穴を客観的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳0ヶ月で受給開始した場合の60歳年金受給減額率は最大24%(月0.4%減)。この減額率は65歳以降も一生涯元に戻らない。
- 要点2:65歳受給開始と比較した「繰上げ受給損益分岐点」は80歳10ヶ月。81歳以上長生きすると受給総額で65歳開始に逆転される。
- 要点3:障害年金受給制限や加給年金の支給停止、在職老齢年金の調整など、事前把握が必須のデメリットが多数存在する。
【2026年最新】60歳年金受給減額率の仕組みと受給額のリアル
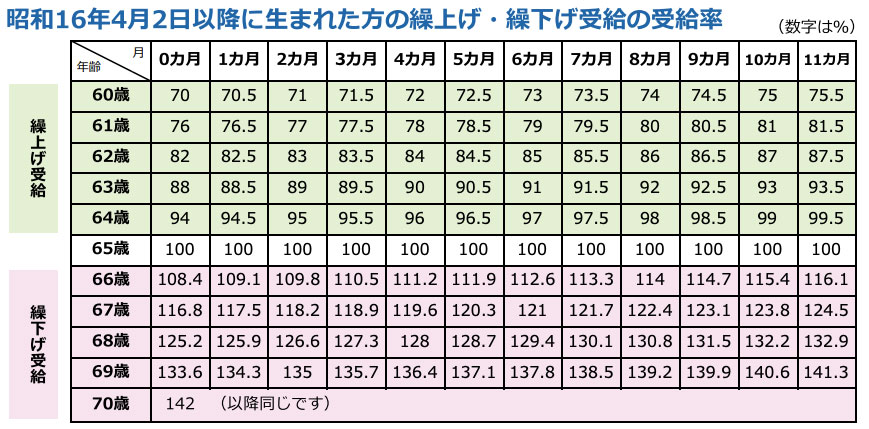
公的年金の繰上げ受給を選択する場合、受給開始を1ヶ月早めるごとに0.4%の減額が適用されます。2022年4月の制度改定前(月0.5%減)と比べると減額幅は緩和されたものの、最も早い60歳0ヶ月で請求した場合、最大24%(0.4% × 60ヶ月)の減額となります。
この減額は「65歳になるまでの我慢」ではなく、80歳でも90歳でも一生涯そのままの支給率(76%)が継続するという点が極めて重要です。国民年金厚生年金受給額の具体的なシミュレーションを見てみましょう。
現役時代の平均的な収入に基づき、65歳時点で満額の国民年金(老齢基礎年金:月額約6万8,000円)と厚生年金(月額約15万2,000円)の合計22万円を受給できる標準モデル世帯を例にとります。これを60歳から受給開始した場合、毎月の受給額は約16万7,200円にまで縮小します。差額は月額5万2,800円、年間で63万3,600円もの固定収入減となり、老後後半の生活設計にボディブローのように効いてきます。
.jpg?auto=format)
何歳まで生きれば元が取れる?繰上げ受給損益分岐点の徹底検証
繰上げ受給を検討する際、誰もが直面する疑問が「結局、何歳まで生きれば元が取れるのか」という損益分岐点です。60歳から24%減額された年金を受け取り始めた場合と、65歳から本来の100%を受け取り始めた場合では、総受給額の推移に明確なクロスポイントが生じます。
| 受給開始年齢 | 減額・増額率 | 損益分岐点(65歳開始との比較) | 編集部の見解・評価 |
|---|---|---|---|
| 60歳0ヶ月受給 | 24.0% 減額(支給率76%) | 80歳10ヶ月 | 80歳未満で亡くなる場合は総受給額で得。平均寿命まで生きると総額でマイナス。 |
| 62歳0ヶ月受給 | 14.4% 減額(支給率85.6%) | 82歳10ヶ月 | 定年延長や再雇用満了時の一時的な生活防衛策として選ばれやすい中間設定。 |
| 65歳0ヶ月(標準) | 基準(増減なし 100%) | 基準点 | 日本人の平均寿命(男性約81歳、女性約87歳)を考慮すると最も無難な王道。 |
| 70歳0ヶ月(繰下げ) | 42.0% 増額(支給率142%) | 81歳11ヶ月 | 82歳を超えて長生きするほど圧倒的有利。就労収入や十分な資産がある人向け。 |
計算上、60歳0ヶ月から受け取った場合、65歳になるまでの5年間で「本来より少ない額とはいえ、先行して5年分の年金」を手に入れます。この先行アドバンテージを65歳受給開始組が追い抜くのが、受給開始から20年10ヶ月後、すなわち「80歳10ヶ月」の時点です。
厚生労働省の簡易生命表によると、現在の日本人男性の平均寿命は約81歳、女性は約87歳に達しています。統計的な平均寿命まで生きた場合、特に女性においては60歳繰上げ受給を選ぶと「生涯総受給額で大きく損をする」計算になります。
【実態検証】60歳定年後年金生活を選んだシニアの生の声と現場の苦悩
制度論や損益分岐点の数字だけでは見えてこないのが、実際に決断した人々のリアルな現場感覚です。現場取材やSNS、コミュニティにおけるシニア層の生の告白からは、切実な事情が浮かび上がります。
大手メーカーを60歳で定年退職し、即座に繰上げ受給を開始した63歳男性は、当時の心境を次のように明かします。
「再雇用の提示額が現役時代の4割以下に激減し、プライド的にも身体的にもフルタイム勤務を続けるのは無理だと感じました。月14万円少々の年金でも、貯蓄の取り崩しを最小限に抑えながら趣味や地域活動に時間を使える精神的平穏は何物にも代えがたいです」
一方で、強い後悔の念を吐露する声も少なくありません。都内在住の68歳女性の手記には、インフレ社会における不安が生々しく綴られています。
「体調を崩して退職したため60歳で繰上げましたが、近年の急激な物価上昇で、24%カットされた年金だけでは光熱費と食費を賄うのがギリギリです。パートに出ようにも年齢と体力の壁がある。『あの時、少し無理をしてでも65歳まで待っていれば』と通帳を見るたびに胸が締め付けられます」
年金相談の窓口担当者によると、「退職金で住宅ローンを一括返済して手元資金が枯渇した」「持病があり長生きする自信がなかった」という理由で繰上げを選ぶケースが多いものの、後から生活費の不足に直面して相談に来るシニアが後を絶ちません。

一般に知られていない盲点とネットの誤解|年金60歳受給デメリット
ネット上の情報では「長生きしなければ得」「早くもらった方が勝ち逃げできる」といった単純化された論調が散見されます。しかし、公的年金制度の構造上、60歳受給には金額の減額以外にも取り返しのつかない制度的デメリットが組み込まれています。
1. 万が一の際の「障害年金」が請求できなくなる
老齢年金の繰上げ請求を行うと、法律上は「65歳に達したもの」とみなされます。これにより、繰上げ請求後に重い病気や事故で障害状態になったとしても、原則として障害基礎年金(事後重度請求など)を請求する権利を永久に失います。障害年金は非課税であり、1級や2級に該当すれば老齢年金よりも手厚い保障を受けられるケースが多いため、この権利喪失は極めて重大なリスクです。
2. 配偶者のための「加給年金」が65歳まで支給されない
厚生年金の加入期間が20年以上ある被保険者が65歳になった際、一定の要件を満たす年下の配偶者がいれば上乗せされる「加給年金」(年金における家族手当のような制度)。繰上げ受給を行っても加給年金は繰り上がらず、本人が本来の支給年齢である65歳に到達するまでは1円も支給されません。
3. 繰上げ受給の取り消し・変更は一切不可
一度年金事務所に繰上げ請求書を提出し受理されると、いかなる理由があっても取消や変更は認められません。「再就職して給料が高くなったから元の65歳支給に戻したい」「思ったより生活費が足りないから減額をやめたい」という要求は法的に一切通用しない不可逆の選択です。
年金60歳受給メリットと2026年年金制度改正に伴う新潮流
デメリットが強調されがちな繰上げ受給ですが、明確な戦略と現実的な生活設計に基づいていれば、大きなメリットを享受できるのも事実です。
最大の年金60歳受給メリットは、「健康寿命(男性約72歳、女性約75歳)の間に自由な時間と資金を確保できる」点にあります。人間が気力・体力ともに充実して旅行や趣味を楽しめる期間には限りがあります。85歳を過ぎてから総受給額の多さに満足するよりも、「動ける60代前半に受給して人生の充実度を高める」という価値観は極めて合理的です。
また、2026年年金制度改正においては、高齢期の就労を阻害していると批判の多い「在職老齢年金(働きながら年金をもらうと一部支給停止になる仕組み)」の基準緩和・見直しが焦点となっています。現行制度では賃金と年金の合計が一定額(50万円基準)を超えると年金がカットされますが、この枠組みが柔軟化されれば、「60歳以降も緩やかにパートタイム就労しつつ、繰上げ年金を足して豊かな生活を送る」という選択肢がより現実味を帯びてきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金は単なる損得勘定の金融商品ではなく、「長生きという予測不能なリスクに備える終身保険」です。この本質を見失わずに判断するための基準を明確に示します。
60歳受給に向いている人の条件
- 自前の健康不安や家系の傾向から、長期の長寿を想定しにくい人
- 60代前半にしかできない明確な自己投資・夢・活動プランがある人
- 退職金や私的年金、預貯金などの金融資産が潤沢にあり、万一減額されても老後破綻しない人
- 肉体労働の限界などで早期リタイアを余儀なくされ、他に生活防衛手段がない人
60歳受給を避けるべき・慎重になるべき人の条件
- 健康状態が極めて良好で、家系的に長寿(85歳以上)の傾向が強い人
- 60歳以降も正社員やフルタイムに近い形で一定の給与収入を得られる人
- 貯蓄が少なく、老後の固定収入として年金に100%依存せざるを得ない人
- 万が一の病気や障害リスクに対する民間の医療保険・就業不能保険などの備えが薄い人
繰上げ受給手続きの流れ
繰上げを決断した場合の手続きは、最寄りの年金事務所または街角の年金相談センターで行います。基礎年金番号通知書または年金手帳、本人名義の受取先預金通帳、本人確認書類、戸籍謄本(配偶者関係の確認が必要な場合)を準備し、「年金請求書(国民年金・厚生年金保険老齢給付)」を提出します。窓口では必ず減額率や障害年金制限に関する事前説明と同意確認が行われます。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:国民年金(基礎年金)だけを繰上げて、厚生年金は65歳からもらうことはできますか?
A1:できません。原則として、老齢基礎年金と老齢厚生年金の両方の受給権がある場合、必ず両方を同時に繰上げ請求しなければならないと法律で定められています。どちらか一方だけを都合よく前倒しすることは認められません。
Q2:60歳で繰上げ受給しながら会社で働いた場合、年金は全額もらえますか?
A2:厚生年金に加入して働く場合、「在職老齢年金制度」が適用されます。給与(賞与を含む月換算額)と繰上げ受給する老齢厚生年金の合計額が基準額(現行50万円)を超える場合、超えた分の年金額の一部または全額が支給停止となりますので注意が必要です。
Q3:繰上げ受給を選んだ夫が65歳前に死亡した場合、妻の遺族厚生年金はどうなりますか?
A3:夫が繰上げ受給中であっても、遺族厚生年金は「夫の本来の年金額(繰上げ減額前の65歳時点の額)」を基準として3/4が計算されます。ただし、夫自身の年金受給権は死亡により消滅し、遺族年金と繰上げ老齢年金を二重に受け取ることはできません。
まとめ:目先の生活費と一生の保障を天秤にかけた賢い選択を
年金を60歳から受給する選択は、目先の現金を早く手に入れられる強力な一手である半面、「一生涯続く24%の減額」と「80歳10ヶ月を超えると総額で損になる」という数学的事実を抱え込むことになります。
人生100年時代と呼ばれる現代において、最大の脅威は「想定以上に長生きして資金が尽きるリスク」です。健康状態、保有資産、60歳以降の就労意欲、そして家族構成を冷静に棚卸しし、単なる感情論やネットの極論に惑わされず、ライフプランに合致した最適な受給タイミングを選択してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
