保険会社が弁護士特約を嫌がる裏事情とは?使えない時の対処法と真相
交通事故の被害に遭い、自動車保険に加入している弁護士費用特約(弁護士特約)を利用しようとしたところ、保険会社の担当者から「今回は使う必要がありません」「費用倒れになるのでおすすめしません」と難色を示された経験を持つ被害者は少なくありません。毎月の保険料を支払って特約を付帯させているにもかかわらず、なぜ保険会社は弁護士特約の利用を嫌がるのでしょうか。
ネットの相談窓口や知恵袋などでも「自分の保険会社に使わせてもらえない」「相手の保険会社の態度が急変した」といった不安の声が後を絶ちません。保険会社が弁護士特約を渋る背景には、保険業界特有のコスト構造や示談交渉における力関係の逆転といった明確な裏事情が存在します。正当な補償を受け取るために知っておくべき事実と、利用拒否への対抗策を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険会社が弁護士特約を嫌がる主因は、自社による弁護士費用の支払い発生と、相手方における弁護士基準での賠償金高騰にある
- 要点2:弁護士特約は契約者の正当な権利であり、もらい事故や軽微な物損事故でも約款の適用条件を満たせば拒否される筋合いはない
- 要点3:特約を利用しても等級は下がらず(ノーカウント事故)、日弁連LAC基準の範囲内であれば自己負担ゼロで慰謝料の大幅増額が狙える
【保険会社の裏事情】なぜ弁護士特約を渋るのか?3つの決定的な理由
弁護士特約の利用に関して「保険会社が嫌がる」と一口に言っても、そこには「被害者自身の加入する保険会社」が渋るケースと、「加害者(相手方)の保険会社」が嫌がるケースの2種類が存在します。それぞれの立場において利害関係が全く異なるため、まずは双方が利用を嫌がる構造的な理由を解き明かします。
報道各社の取材や損害保険業界関係者の証言によると、保険会社が弁護士特約の利用に対して後ろ向きな態度を見せる背景には、主に以下の3つの要因が絡み合っています。
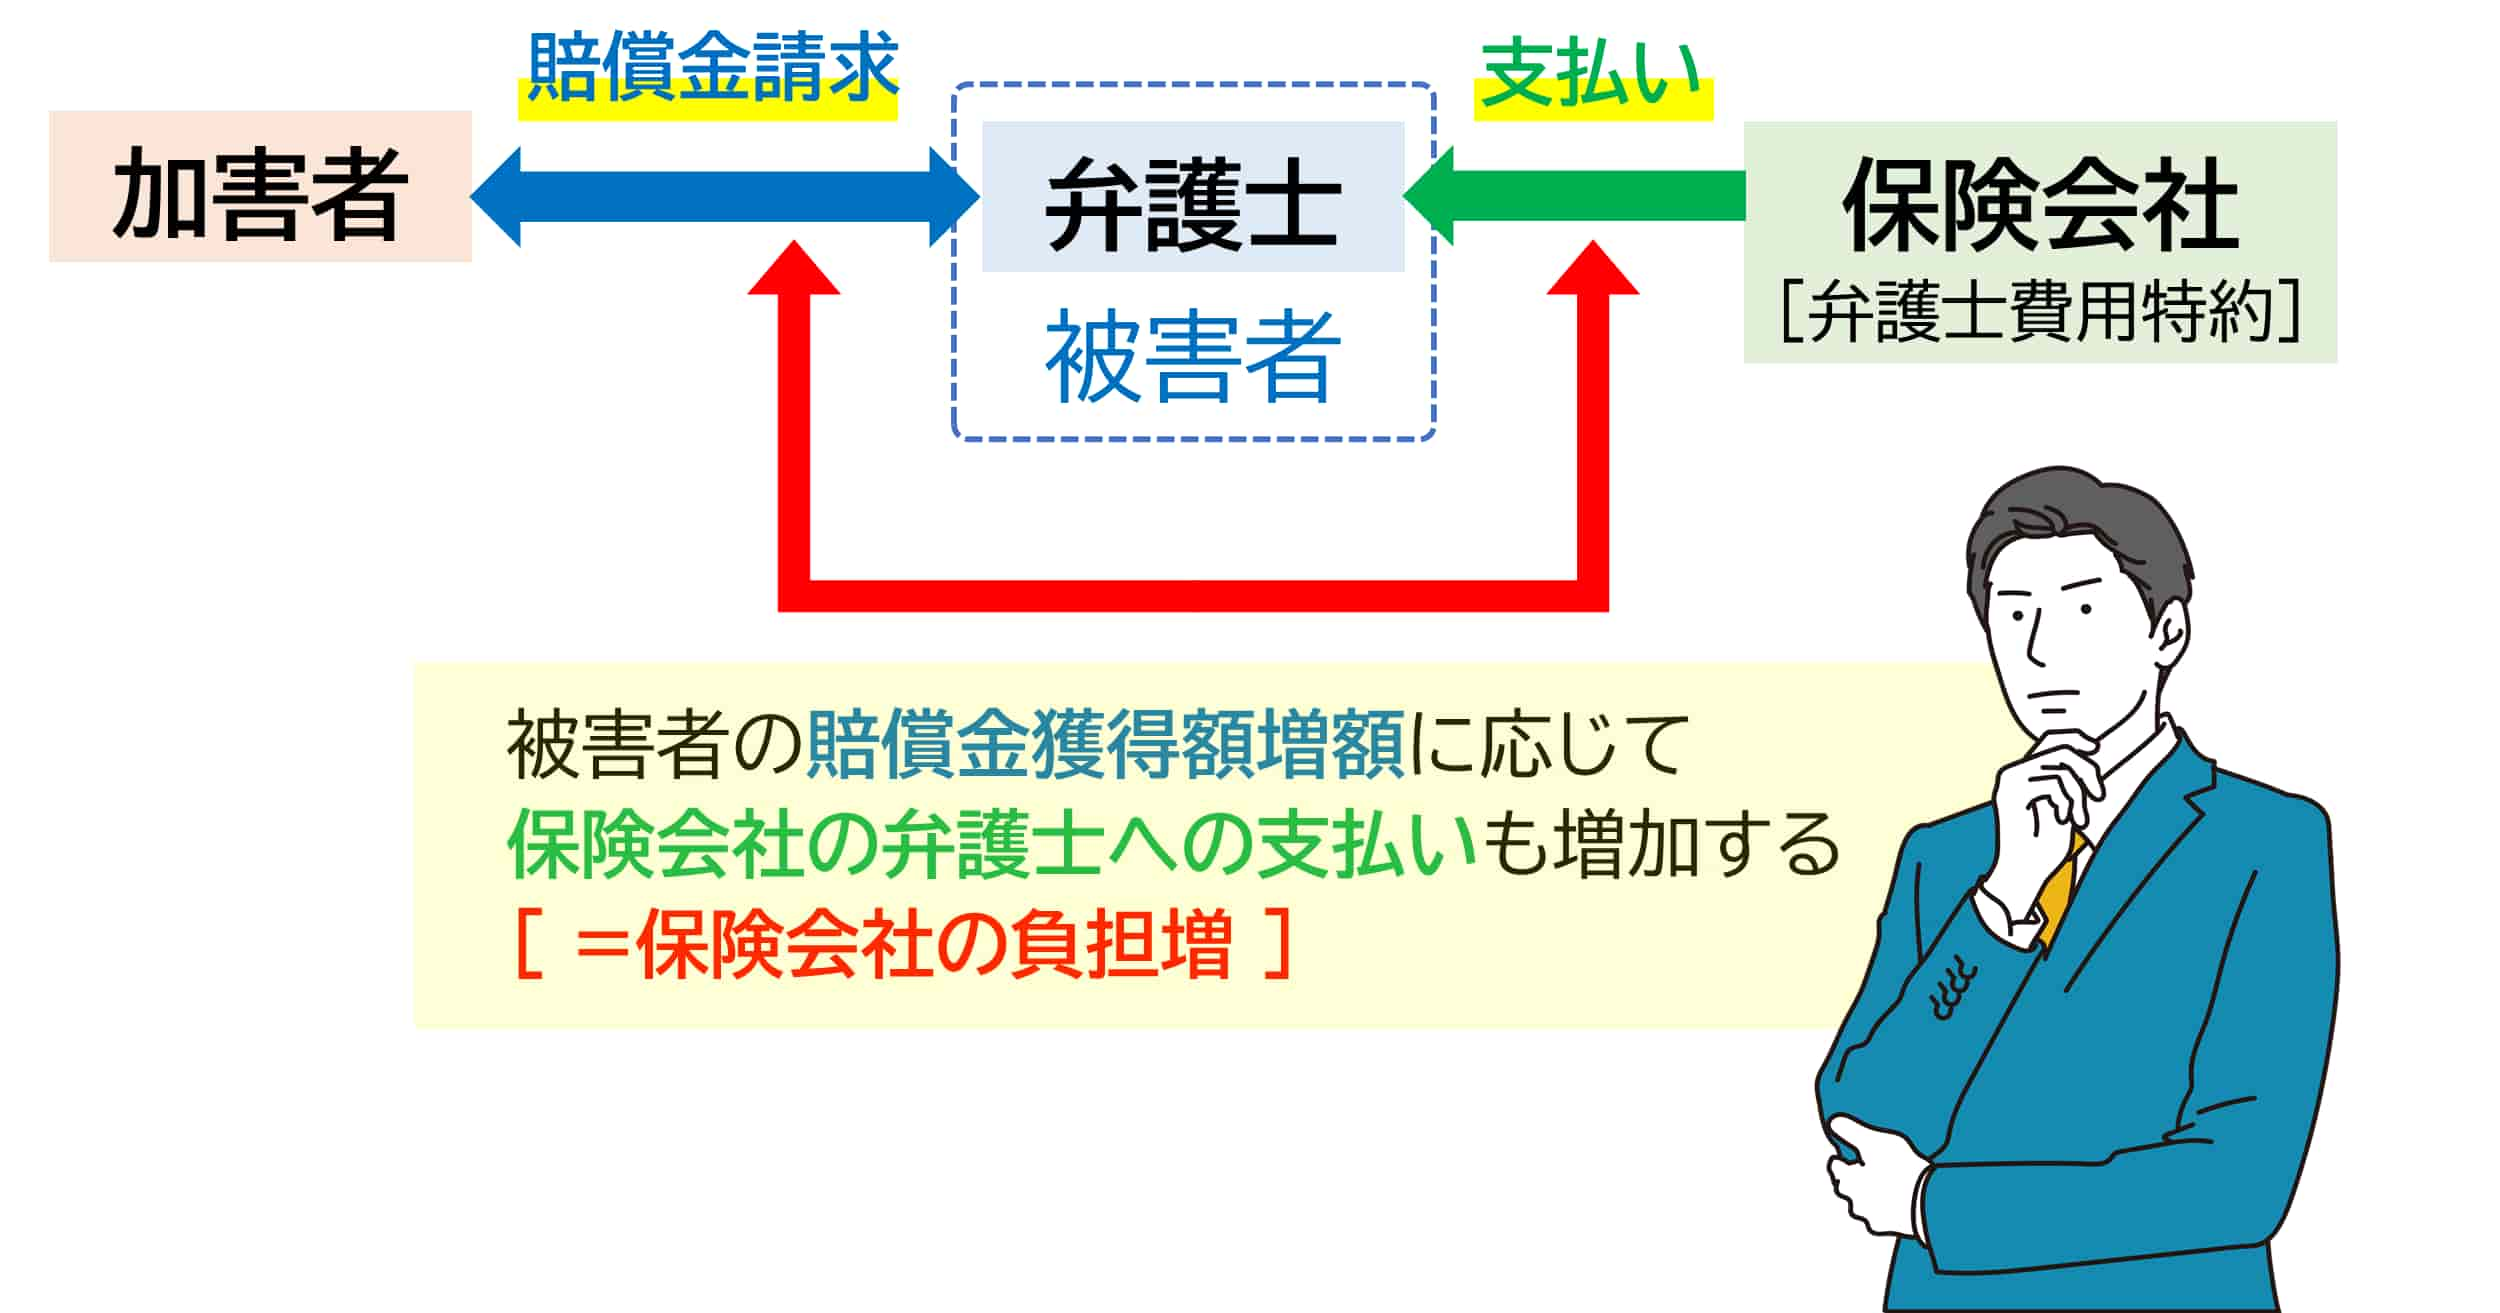
① 自身の保険会社:特約保険金の支払いと社内事務コストの増大
被害者が弁護士特約を利用すると、被害者側の保険会社は弁護士に対して相談料(上限10万円程度)や着手金・報酬金(上限300万円程度)を支払う義務が生じます。保険会社にとってこれは直接的な「支出(保険金支払い)」となるため、支払額を抑えたい現場心理が働きます。また、弁護士との連絡調整や協定手続きなど、専任担当者の社内事務処理が増える点も敬遠される要因です。
② 相手の保険会社:弁護士基準による慰謝料増額と示談金の大幅な跳ね上がり
加害者側の任意保険会社が弁護士の介入を極度に警戒するのは、支払うべき損害賠償額が跳ね上がるためです。一般的に保険会社が提示する示談金は、自社の独自基準(任意保険基準)で低く算出されています。しかし、弁護士が介入すると過去の判例に基づいた弁護士基準(裁判所基準)が適用され、入通院慰謝料や後遺障害慰謝料が1.5倍〜3倍近くまで増額することが通例です。相手方保険会社にとっては数百万〜数千万円規模の支出増に直結するため、弁護士特約の行使を非常に嫌がります。
③ 示談交渉の長期化と主導権の喪失
保険会社同士の示談交渉であれば、過去の過失割合データ(判例タイムズ等)をベースに形式的かつ迅速に妥協点を見出すことができます。しかし、弁護士が代理人として就任すると、ドラレコ映像の精緻な解析やカルテの精査が行われ、過失割合や後遺障害等級の認定を巡って徹底的に争われることになります。担当者の業務ノルマである「早期示談・事案クローズ」が難しくなることも、現場が嫌悪感を示す一因です。
「使わせてもらえない」は契約違反?自分の保険会社に拒否された時の対処法
被害者自身の自動車保険に付帯されている弁護士費用特約は、保険料を支払って購入している正式な契約上の権利です。したがって、保険約款に定められた事故類型に合致している限り、保険会社が弁護士費用特約の利用拒否を行う法的な正当性はありません。
それにもかかわらず、担当者から「今回は軽微な事故だから弁護士を入れるほどではない」「過失割合に争いがないから使えない」と言われて諦めてしまう被害者が存在します。保険会社から利用を渋られたり拒絶されたりした場合は、以下の手順で論理的に対処することが有効です。
1. 「約款上のどの免責条項に該当するのか」を書面・メールで求める
担当者が口頭で「使えない」と主張した場合、「約款の何条何項の不担保事由に該当するのか、書面またはメールで正式な回答をください」と求めます。契約者の故意や重過失、無免許運転などの明確な免責事由がない限り、保険会社側は法的に利用拒否の理由を明記できません。この一言だけで態度が一変し、利用を承諾するケースが多々あります。
2. 日弁連LAC(リーガル・アクセス・センター)基準での委託を伝える
多くの損害保険会社は、日本弁護士連合会と協定を結んだ日弁連LAC基準に基づいて弁護士費用を支払います。被害者自身が見つけてきた弁護士がLAC基準に対応している弁護士であれば、保険会社側が費用支払いを渋る口実はなくなります。自身で交通事故に強い弁護士を探し、「LAC基準で受任してくれる弁護士が決まったので特約を適用してください」と通知するのが最もスムーズです。
3. 保険会社のお客様相談窓口や「そんぽADRセンター」へ相談する
現場担当者が頑なに特約の利用を認めない場合は、担当者個人との交渉を打ち切り、保険会社本部の「お客様相談室(コンプライアンス窓口)」へエスカレーションします。それでも解決しない場合は、損害保険協会が運営する指定紛争解決機関「そんぽADRセンター」へ申し立てを行う姿勢を示すことで、不当な利用拒絶を打破できます。
【徹底比較】弁護士基準による慰謝料増額と利用時の損得勘定
弁護士特約を利用することに躊躇する人の中には、「特約を使うと翌年の保険料や等級が上がるのではないか」「自己負担が発生して赤字になるのではないか」という誤解を抱いているケースが見受けられます。
結論から言えば、自動車保険の弁護士費用特約は「ノーカウント事故」として扱われるため、特約を使っても等級は下がりません。翌年の保険料が上がることもないため、契約者側の経済的リスクは原則としてゼロです。各算定基準による慰謝料の違いと特約の仕様について、詳細データを下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特約の補償上限額 | 弁護士費用:1事故1名につき最大300万円 法律相談料:最大10万円 | 国内損保各社ほぼ共通の標準補償枠 | 通常の交通事故損害賠償請求において、着手金・報酬金が300万円を超えるケースは稀であり、自己負担ゼロで完結可能。 |
| 等級・保険料への影響 | ノーカウント事故扱い(等級据え置き・ダウンなし) | 車両保険等の利用時は1〜3等級ダウン | 単独での利用であれば等級に一切影響しないため、使わなければ保険料の払い損となる。 |
| 通院慰謝料(むちうち通院3ヶ月) | 自賠責:約25.8万円 任意保険:約37万円 弁護士基準:約53万円 | 自賠責基準:1日4,300円対象日数実数 | 弁護士基準を適用するだけで約1.5倍〜2倍近くに増額。軽微な負傷でも明確な差が出る。 |
| 後遺障害慰謝料(後遺障害12級) | 自賠責:94万円 任意保険:約100万円 弁護士基準:290万円 | 自賠責・任意保険基準は判例より大幅に低廉 | 弁護士が介入することで約3倍近い増額が見込める。重度後遺障害(1級等)では千万円単位の格差に。 |
弁護士特約の対象範囲と適用条件|もらい事故・家族への波及効果
弁護士特約の真価が最も発揮されるのは、被害者に一切の過失がない「もらい事故(過失割合0:100の事故)」です。信号待ちでの追突やセンターラインオーバーの正面衝突、歩行中・自転車運転中の事故などがこれに該当します。
もらい事故の場合、被害者側の保険会社は相手方への損害賠償義務を負わないため、弁護士法72条(非弁活動の禁止)の規定により示談代行サービスを行うことが法律上禁止されています。つまり、被害者本人が1人で相手方保険会社の海千山千の担当者と対峙しなければなりません。このような無防備な状況を防ぎ、弁護士に対等な示談交渉を一任するために用意されているのが弁護士特約です。
また、弁護士特約の対象範囲は契約者本人にとどまりません。一般的に以下の関係者も補償対象に含まれるため、家族の誰か1人が特約を付帯していれば広範囲をカバーできます。
- 記名被保険者(保険証券に記載された本人)
- 記名被保険者の配偶者(同居・別居を問わない)
- 記名被保険者または配偶者の同居の親族(父母・子ども・祖父母等)
- 記名被保険者または配偶者の別居の未婚の子(学生の一人暮らし等)
- 契約車両に搭乗中の友人・知人(契約自動車に乗車中の事故に限る)
自身が加入する保険に特約が付いていなくても、同居する家族や別居中の未婚の子の自動車保険、あるいは火災保険やクレジットカードの付帯特約から弁護士特約を使える場合があります。利用前に同居親族の保険証券をくまなく確認することが推奨されます。
一般に知られていない盲点とネットの誤解
ネット上の情報や知恵袋の投稿には、「弁護士特約を使うと後でトラブルになる」といった誤解や、知っておくべき実務上の注意点が存在します。不利益を被らないために、以下の実態を把握しておく必要があります。
誤解①:「保険会社が指定した弁護士しか使えない」
これは完全な誤解です。保険会社から「当社の提携弁護士を紹介します」と案内されることがありますが、契約者は全国どこの弁護士でも自由に指名して依頼する権利を持っています。交通事故分野の実績が乏しい提携弁護士を紹介されるリスクを避けるためにも、被害者自身が交通事故の増額実績が豊富な弁護士を独自に選任することが賢明です。
誤解②:「物損事故などの軽微な損害では特約利用が禁止されている」
「修理代が数万円程度の物損事故では使えない」と担当者から言われることがありますが、約款上は物損事故であっても利用可能です。弁護士費用特約は契約者の経済的・精神的利益を守るために存在するため、損害額が小さくても過失割合に争いがある場合は堂々と利用できます。
盲点:日弁連LAC基準を超える高額報酬を請求する弁護士との契約
注意すべきデメリットとして、選んだ弁護士の報酬体系が保険会社の定めるLAC基準を大幅に超過している場合、超過分の弁護士費用が自己負担になるリスクが挙げられます。契約を結ぶ前の初回相談時に「自動車保険の弁護士特約(LAC基準)の範囲内で着手金・報酬金を収めてもらえるか」を弁護士に必ず確認してください。実績のある法律事務所であれば、特約の範囲内(自己負担ゼロ)で受任することを明約してくれます。

【プロの結論】弁護士特約を活用すべき人・慎重になるべき人の判断基準
交通事故の被害に直面した際、弁護士特約の利用に踏み切るべきか否かは、事案の性質や自身の精神的ストレスの度合いによって明確に切り分けられます。メディア編集部および法務実務の観点から導き出した判断基準は以下の通りです。
迷わず弁護士特約を活用すべきケース
- 相手方の過失が100%のもらい事故である場合(自身の保険会社が示談代行できないため必須)
- 人身事故で怪我を負い、治療中または後遺障害の可能性がある場合(弁護士基準による慰謝料増額の恩恵が極めて大きい)
- 相手保険会社から提示された過失割合や修理代に納得がいかない場合
- 保険会社の強硬な対応や治療費打ち切りの通告に強いストレスを感じている場合
慎重に契約条件を確認すべきケース
- 依頼予定の法律事務所が保険会社の特約基準(LAC基準等)に対応していない場合(自己負担発生の有無を精査する必要あり)
- 加害者が無保険かつ破産状態など、賠償金の回収可能性が著しく皆無である場合
基本的に、特約が付帯されているのであれば「使わない合理的な理由は存在しない」というのが損害賠償実務の結論です。保険会社側の都合による「使わせない誘導」に惑わされることなく、自身の権利を正当に行使して適正な賠償を勝ち取ることが重要です。
【弁護士 特約 保険 会社 嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと翌年の保険料や等級は上がりますか?
A1:上がりません。弁護士費用特約の利用は「ノーカウント事故」として扱われるため、翌年度の等級が下がったり保険料が高くなったりすることはありません。過失割合のないもらい事故で特約だけを行使した場合でも等級は維持されます。
Q2:担当者から「弁護士を入れると示談が長期化する」と言われましたが本当ですか?
A2:確かに保険会社同士の簡易的な妥協に比べると、適正な過失割合や後遺障害等級の認定を争うため数ヶ月程度期間が延びる場合があります。しかし、その結果として示談金が数十万〜数百万円規模で増額し、納得のいく過失割合が勝ち取れるため、長期化に見合う以上のメリットが得られるのが一般的です。
Q3:物損だけの軽微な事故でも弁護士特約を使って嫌がられませんか?
A3:保険会社側は支出抑制のために嫌がる素振りを見せる場合がありますが、契約上は物損事故でも正当に利用可能です。過失割合に食い違いがある場合や、相手が無過失を主張して譲らない場合は、修理費の多寡にかかわらず特約を行使して弁護士に交渉を委ねるべきです。
Q4:保険会社から紹介された弁護士を断って、自分で選んだ弁護士に頼むことはできますか?
A4:完全に自由です。約款上も弁護士選任権は契約者にあります。保険会社提携の弁護士である必要は全くないため、交通事故分野で実績が豊富な弁護士をインターネット等で自身で探し、直接依頼することを強く推奨します。
まとめ:正当な権利を行使して泣き寝入りを防ぐために
保険会社が弁護士特約を嫌がる最大の理由は、保険会社にとって「弁護士費用の支払い」や「賠償金の増額」というコスト増に直結するためです。これはあくまで保険会社側の利益や業務都合に過ぎず、被害者が特約の利用を遠慮する理由は一切ありません。
弁護士特約は、交通事故という理不尽なトラブルに巻き込まれた被害者を法的に保護し、対等な交渉力を与えるために設けられた重要なセーフティネットです。等級ダウンのペナルティもなく、上限300万円まで自己負担なしで専門家を味方にできる権利を使わない手はありません。保険会社から難色を示された場合でも毅然とした態度で適用を求め、交通事故に強い弁護士へ早めに相談することをおすすめします。 (出典: 弁護士 特約 保険 会社 嫌がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
